
こんにちは!
直近で立会外分売の実施を発表した銘柄に関して、分売で買った場合、利益を得ることができるのか?直近の経営状況や客観的な指標、株価モメンタム等を踏まえ、総合的に分析しました。
今回は、東証スタンダードからサービス業種のヴィスです。
最後までお付き合いいただけるとうれしいです!
- 立会外分売とは?
新規株主を増やすことを目的として、上場会社が大株主である銀行やオーナー経営者などの保有株を小口に分けて、証券取引所の立会外で不特定多数に売り出すこと。
取引開始前など取引時間外(=立会外)に売り出されることからこのように呼ばれる。- 立会外分売の魅力
- 前日終値より安く購入可能
- 立会外分配における買付側の購入価格は確定値段(1本値)で、分売実施日の前日終値よりディスカウントされるのが一般的。過去の例では、約3~5%のディスカウントで実施されています。
(ディスカウント率は取引所の規定により最大10%)
- 立会外分配における買付側の購入価格は確定値段(1本値)で、分売実施日の前日終値よりディスカウントされるのが一般的。過去の例では、約3~5%のディスカウントで実施されています。
- 買付手数料はかからない
- 立会外分売による買付は、通常の立会時間内の取引と種類が異なるため一般的に手数料はかからない。(売却時には通常の手数料が発生)
- 即日売却OK
- 立会外分売で取得した株式は、実施日(買付当日)から売却することが可能
- 前日終値より安く購入可能
- デメリット:抽選で外れることもある
- 買い申し込みが多いと、抽選ではずれて購入できないこともある。
立会外分売の概要

実施日や株数は以下です。実施予定日は幅があり、実際の実施日と分売値段は、会社側から実施日前日に発表があります。
分売数量は決まっていて、100株単位で最大5,000株まで購入できます。
早ければ9/24(木)の夕刻に、会社側からの適時開示で分売値段のお知らせがあります。このブログでも追記しますので、チェックしてくださいね💖
| 分売予定日 | 2026 年9月 25 日(金) |
| 分売数量 | 40万株 (発行済み株式総数 8,435,050 株の約4.74%) |
| 分売値段 | (決定後記載) |
| ディスカウント率 | (決定後記載) |
| 申込単位数量 | 100 株 |
| 申込上限数量 | 5,000 株 |
【立会外分売実施の目的】
- 同社株式の分布状況の改善し、より多くの個人投資家に同社株式を保有してもらうことで、株式の流動性向上を図ることを主たる目的としている。
としています。
今回の分売数量は、発行済み株式総数の約4.74%と多い数量(※1)です。
※1:一概に言えませんが、目安として、5%以上:かなり多い、3%以上5%未満:多い、1%以上3%未満:ほどほど、1%未満:少ないとしています。
また、この銘柄の直近の出来高(売買が成立した株式の数量)の5日平均は425百株、25日平均は104百株(9/16時点)で、流動性は低い水準です。(1,000百株を平均水準としています)
そして、今回の分売数量(4,000百株)は、1日の出来高(25日平均:104百株)の約38倍で、この銘柄の通常の出来高からすると分売数量は多めといえます。
【過去の立会外分売結果】
ご参考までに、この会社は、2023年3月、2024年6月にも立会外分売を実施しており、その時の分売値段と分売日以降の株価の動きは、表2のようになっています。
(※売買手数料は考慮していません。)
| 分売日 | 分売株数 [万株] | 分売値段 [円] | ディス カウント 率[%] | 分売日 始値[円] (騰落率[%]) | 分売日 終値[円] (同) | 1週間後の 始値[円] (日付) | 損益[円] (騰落率 [%]) |
| 2023/ 3/9 | 16.4 | 998 | 1.96 | 1,030 (+3.2) | 1,054 (+5.6) | 950 (3/16) | -48 (-4.8) |
| 2024/ 6/14 | 40 | 963 | 1.93 | 990 (+2.8) | 1,001 (+3.9) | 1,033 (6/21) | +70 (+7.3) |
分売値段で購入し、分売日の寄付や大引、分売日1週間後の寄付で売却した場合の騰落率は-4.8~+7.3%でした。
その時の地合いの良し悪しも影響してくるとは思いますが、ご参考まで。
【ご参考】
前回(2024年6月)の記事:【立会外分売は買いか?】ヴィス(5071) <2024年6月実施>
前回の振り返り:【結果検証:立会外分売は買いか?】ヴィス(5071)、ヒューマンホールディングス(2415)、ゼロ(9028)
前々回(2023年3月)の記事:【立会外分売は買いか?】ヴィス(5071)
前々回の振り返り:【結果検証:立会外分売は買いか?】みらいワークス(6563)、B-Rサーティワンアイス(2268)、ヴィス(5071)
どんな会社?

「はたらく人々を幸せに。」というパーパス(存在意義)のもと、
最適なワークプレイスを導き出し、はたらく人々のエンゲージメント(従業員満足度)を高めながら、企業価値をさらに向上させる環境をデザインする「ワークデザイン」(「はたらく」そのもののデザイン)に関連するサービスを展開している会社です。
同社グループは、「ワークデザイン」に関連するサービスをワンストップで提供することにより、
はたらく人々の幅広い価値観に対応し、企業価値の向上やはたらく人々のエンゲージメントの向上を目指す企業を支援しています。
事業セグメントは、「ブランディング事業」と「データソリューション・プレイスソリューション事業」の2つがあり、それぞれ、
- ブランディング事業
ワークプレイスデザイン・ウェブデザイン・グラフィックデザインをワンストップで提供 - データソリューション・プレイスソリューション事業
- ワークプレイス構築DXツール「ワークデザインプラットフォーム」や組織改善サーベイ「ココエル」を提供
- フレキシブルオフィス「The Place」の運営
を行っています。
2026年3月期通期のセグメント別売上高構成比は、
- ブランディング事業 96.3%
- データソリューション・プレイスソリューション事業 3.7%
となっており、ほぼ「ブランディング事業」が占めています。
直近の経営概況

【2027年3月期1Q(2026年4月~6月)の経営成績】
(2026年8月10日発表:日本基準(連結))
| 決算期 | 売上高 [億円] (前年 同期比 増減率 [%]) | 営業 利益 [百万円] (同) | 経常 利益 [百万円] (同) | 親会社株主に 帰属する 当期純利益 [百万円] (同) |
| 2026年3月期 1Q実績 | 31.1 (△14.6) | 244 (△41.8) | 243 (△41.6) | 158 (△42.9) |
| 2027年3月期 1Q実績 | 35.1 (12.9) | 132 (△45.6) | 131 (△46.1) | 85 (△45.9) |
| 2027年3月期 通期会社予想 | 183 (11.6) | 1,951 (0.5) | 1,938 (0.7) | 1,239 (△9.5) |
| 通期予想に対する 1Qの進捗率[%] | 19.0 | 6.7 | 6.7 | 6.8 |
表3の通り、前期比 増収減益で、売上高は1割強増、利益面は5割弱減でした。
今期(2027年3月期)通期の業績予想は、前期比 増収増益で、売上高は1割強増、利益面は営業利益と経常利益は微増ですが、親会社株主に帰属する当期純利益は1割減を予想しています。
その通期予想に対する進捗率は、1Q終了時点で、売上高は2割でそこそこ、利益面は1割弱で遅れ気味です。
【2027年3月期1Qの状況、経営成績の要因】
同社グループでは、2025年6月に策定した中期経営計画(VISION2027)の2年目にあたり、オフィスデザインからワークデザイン(働く環境や働き方のデザイン)へと事業領域拡大を目指し、各重点施策を実行しています。
また、成長企業や働き方の見直しに積極的な企業を中心に営業活動を行い、ワークデザインに関連するサービスをワンストップで提供することにより、企業価値の向上や働く人々のエンゲージメントの向上に貢献しました。
その結果、以下が業績に関してのトピックスです。
- 関西エリアでの過去最大規模の案件の完工が大きく寄与し、連結売上高は前年同期比+4億円で着地。
- 大手企業との接点構築のため戦略的に受注を推進したため、 売上の約35%を占める大規模案件の粗利益率が一時的に低下し、営業利益に影響。
- 大規模案件(1億円以上)の状況:受注件数:10件(合計 1,474百万円)
- 受注残高は1Qとして過去最高を更新。
以上の結果、2027年3月期1Qの経営成績は、表3の数値の前年同期比 増収減益となっています。
【セグメント別の業績】
セグメント別の業績は、表4の結果になりました。
| セグメント | 売上高 [百万円] (前年 同期比 増減率 [%]) | セグメント 利益 [百万円] (同) |
| ブランディング | 3,367 (13.4) | 201 (△25.7) |
| データソリューション・ プレイスソリューション | 144 (2.3) | △36 (赤字転落) |
セグメント別の状況は以下です。
<ブランディング事業>
オフィスデザイン・ウェブデザイン・グラフィックデザインをワンストップで提供しており、
多様なマーケティング手法により新規顧客の獲得及び既存顧客へのフォローを継続して行ったことで、高成長企業を中心に受注獲得を行いました。
<データソリューション・プレイスソリューション事業>
ワークプレイス構築DXツール「ワークデザインプラットフォーム」や組織改善サーベイ「ココエル」を提供しています。
2026年4月からは、ワークプレイスで生まれる体験をデザインすることで組織文化を育てるエクスペリエンスデザインの提供を開始しています。
また、東名阪エリアにおいて、フレキシブルオフィス「The Place」の運営を行っています。
【財政面の状況】
<自己資本比率>(自己資本(総資本-他人資本)÷総資産)×100)
2027年3月期1Q末時点で71.8%と前期末(63.3%)から8.5ポイント上昇しました。
主な負債と純資産の、前期末比の増減は以下となっています。(単位:百万円)
- 負債 △1,612
- 流動負債 △1,604
(内訳)買掛金 △1,501、未払費用 △92.6、未払法人税等 △136
- 固定負債 △8.3
(内訳)長期預り保証金 △8.4
- 流動負債 △1,604
- 純資産 △323
- 株主資本 △327
(内訳)利益剰余金 △327
- 株主資本 △327
したことによるものです。
自己資本比率の数値としては問題ないレベルです。(20%以上を安全圏内としています。)
【今期(2027年3月期)通期業績の見通し】
今期の経済情勢は、堅調な企業業績を背景とした雇用・所得環境の改善が見込まれるものの、
トランプ政権の相互関税政策及び長期化する地政学リスク等のダウンサイドリスクも多く、依然として先行きが不透明な状況です。
このような状況のもと、働き方の多様化が進み、働く環境に対する考えや目的が大きく変化しており、
ワークプレイスの適正化を図るとともに働く人々のエンゲージメントの向上を目指す企業が今後も増加していくと同社は考えています。
同社グループは、これまでに培った経験・ノウハウにさらに磨きをかけ、働き方に関する企業の課題をサポートし、多様化する働き方をデザインすることで、
企業の成長に貢献することにより事業を拡大するとともに、経営基盤をより一層強化することにより持続的な成長につなげていくとしています。
以上より、今期の連結業績は、表3の数値の前期比 増収増益を予想し、6期連続増収増益を目指しています。
なお、今1Q決算発表時は、2026年5月13日に公表された内容から変更はありませんでした。
株価指標と動向

【2026/9/16(水)終値時点の数値】
- 株価:1,518円
- 時価総額:128億円
- PER(株価収益率):10.3倍
PERは、同業で時価総額が近い、明豊ファシリティワークス(1717) 11.7倍、イトーキ(7972) 10.9倍、乃村工藝社(9716) 14.9倍と比較すると、低い水準です。
- PBR(株価純資産倍率):1.61倍
- 信用倍率(信用買い残÷信用売り残):ー(信用売り残無し)
- 年間配当金(会社予想):59円(年1回 3月)、利回り:3.88%(配当性向 40.2%)
配当利回りは3.88%で、東証スタンダードの単純平均 2.48%(9/16時点) と比較すると高い水準です。
表5のように、直近5年間の配当金は、1株当たり17~49円で推移しており、累進配当を継続中です。
配当性向は、20~30%で安定して推移しています。
| 決算期 | 1株当たり 年間配当金 [円] | 配当性向 [%] |
| 2022年3月期 | 17 | 20.2 |
| 2023年3月期 | 21 | 20.1 |
| 2024年3月期 | 36 | 29.9 |
| 2025年3月期 | 49 | 30.0 |
| 2026年3月期 | 49 | 30.0 |
この会社は、
株主に対する利益還元を経営の重要課題の一つとして認識しており、安定した配当を継続的に実施していくことを基本方針とし、
利益配分は、従来は累進配当を基本とし、配当性向 30%を基準としていましたが、
今期以降は、累進配当を基本は変わらず、連結配当性向を40%に引き上げる方針に変更しています。
【株主優待(新設)】
今回の立会外分売発表と同時に、株主優待の新設を発表しています。
内容は、毎年9月末に200株以上保有の株主は、保有株式数に応じて、「デジタル優待倶楽部」の株主優待ポイント(1ポイント≒1円)が進呈されることになりました。
(株主優待ポイントの次年度への繰越はできない。)
- 200株以上保有:1,000ポイント
- 300株以上:3,000ポイント
- 400株以上:4,000ポイント
- 600株以上:6,000ポイント
- 800株以上:8,000ポイント
- 1,000株以上:12,000ポイント
- 1,500株以上:35,000ポイント
200株保有の場合、配当金+株主優待(1,000円相当)で利回りは4.21%となります。
【直近の株価動向】
<週足チャート(直近2年間)>
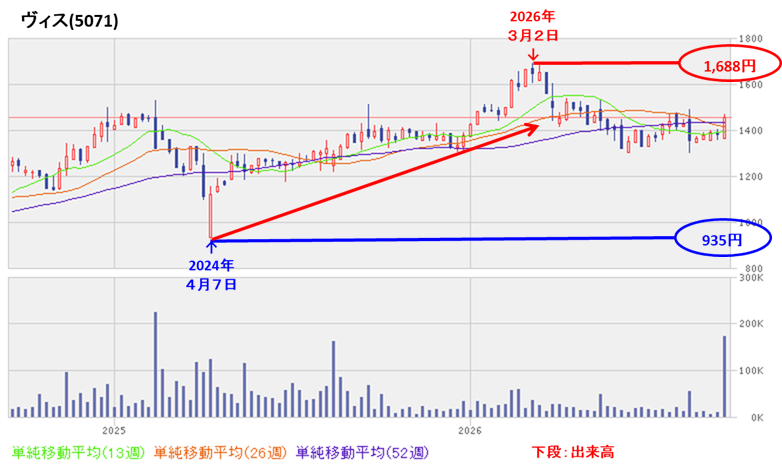
2024年4月に安値(935円)をつけた後は、高値切り上げ安値切り上げの上昇トレンドで推移し、翌々年3月に上場来高値(1,688円)をつけました。
しかしその後は、1,300~1,500円前後のレンジ内で推移しています。
<日足チャート(直近3か月間)>
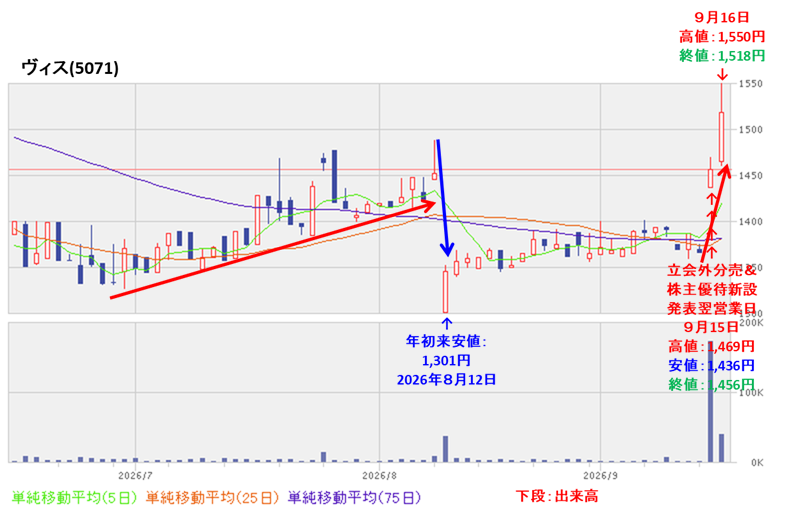
今1Q決算発表前は上昇基調で推移していましたが、決算発表後に決算内容が好感されず、窓を空けて急落し年初来安値(1,301円)をつけました。
そして、今回の立会外分売と株主優待新設発表の翌営業日(9/15)は、株主優待新設が好感され、窓を開けて出来高を伴い前日比 89円高(+6.51%)と急伸しました。
翌営業日(9/16)も続伸しています。
今後の株価は、このままの勢いで高値を更新していくのか、失速して急伸前の元の値に戻っていくのか、要注目です。
まとめ

【業績】
- 今期(2027年3月期)1Qの業績は、関西エリアでの過去最大規模の案件の完工が大きく寄与し、連結売上高は前年同期比+4億円だが、
大手企業との接点構築のため戦略的に受注を推進したため、 売上の約35%を占める大規模案件の粗利益率が一時的に低下して営業利益に影響し、
前期比 増収減益で、売上高は1割強増、利益面は5割弱減。 - 今期通期予想は、企業の成長に貢献することにより事業を拡大するとともに、経営基盤をより一層強化することにより持続的な成長につなげていき、
前期比 増収増益で、売上高は1割強増、利益面は営業利益と経常利益は微増だが、親会社株主に帰属する当期純利益は1割減を見込む。 - その通期予想に対する進捗率は1Q終了時点で、売上高は2割でそこそこ、利益面は1割弱で遅れ気味。
【株主還元】
- 配当利回り(会社予想)は3.88%で、東証スタンダードの単純平均 2.48%(9/16時点) と比較すると高い水準。
- 直近5年間の配当金は、年間1株当たり17~49円で推移しており、累進配当を継続中。
配当性向は20~30%で安定して推移。 - 会社の株主還元方針は、安定した配当を継続的に実施していくことを基本方針とし、利益配分は、従来は累進配当を基本とし配当性向 30%を基準としていたが、
今期以降は、累進配当は変わらず、連結配当性向を40%に引き上げる方針に変更した。 - 株主優待を新設し、毎年9月末に200株以上保有の株主は、保有株式数に応じて、「デジタル優待倶楽部」の株主優待ポイント(1ポイント≒1円)が進呈される。
200株保有の場合、配当金+株主優待(1,000円相当)で利回りは4.21%となる。
【流動性・分売数量】
- 直近の出来高の5日平均は425百株、25日平均は104百株(9/16時点)で、流動性は低い水準。
- 分売数量は、発行済み株式総数の約4.74%と多い数量で、
この銘柄の1日の平均的な出来高の約38倍であり、それからしても多めの数量。
【株価モメンタム】
- 週足ベースの株価は、2024年4月に安値(935円)をつけた後は、高値切り上げ安値切り上げの上昇トレンドで推移し、翌々年3月に上場来高値(1,688円)をつけた。
しかしその後は、1,300~1,500円前後のレンジ内で推移している。 - 直近の株価は、今1Q決算発表前は上昇基調で推移していたが、決算発表後に決算内容が好感されず、窓を空けて急落し年初来安値(1,301円)をつけた。
そして、今回の立会外分売と株主優待新設発表の翌営業日(9/15)は、株主優待新設が好感され、窓を開けて出来高を伴い前日比 89円高(+6.51%)と急伸しました。
翌営業日も続伸している。 - 今後の株価は、このままの勢いで高値を更新していくのか、失速して急伸前の元の値に戻っていくのか要注目。
以上のことから、
| レベル (⭐(最低)~ ⭐⭐⭐⭐⭐(最高)) | |
| 業績 | ⭐⭐⭐ |
| 株主還元 (配当、株主優待等) | ⭐⭐⭐⭐ |
| 株価モメンタム | ⭐⭐⭐⭐ |
| 流動性 | ⭐⭐ |
| 分売数量 | ⭐⭐ |
| 総合判定 | ⭐⭐⭐ (中立) |
と判断しました。
最後までご覧いただき、ありがとうございました。
※株式投資の実際の売買は、自己判断、自己責任でお願いします。
