
こんにちは!
直近で立会外分売の実施を発表した銘柄に関して、分売で買った場合、利益を得ることができるのか?直近の経営状況や客観的な指標、株価モメンタム等を踏まえ、総合的に分析しました。
今回は、東証スタンダードから食料品業種のオカムラ食品工業です。
最後までお付き合いいただけるとうれしいです!
- 立会外分売とは?
新規株主を増やすことを目的として、上場会社が大株主である銀行やオーナー経営者などの保有株を小口に分けて、証券取引所の立会外で不特定多数に売り出すこと。
取引開始前など取引時間外(=立会外)に売り出されることからこのように呼ばれる。- 立会外分売の魅力
- 前日終値より安く購入可能
- 立会外分配における買付側の購入価格は確定値段(1本値)で、分売実施日の前日終値よりディスカウントされるのが一般的。過去の例では、約3~5%のディスカウントで実施されています。
(ディスカウント率は取引所の規定により最大10%)
- 立会外分配における買付側の購入価格は確定値段(1本値)で、分売実施日の前日終値よりディスカウントされるのが一般的。過去の例では、約3~5%のディスカウントで実施されています。
- 買付手数料はかからない
- 立会外分売による買付は、通常の立会時間内の取引と種類が異なるため一般的に手数料はかからない。(売却時には通常の手数料が発生)
- 即日売却OK
- 立会外分売で取得した株式は、実施日(買付当日)から売却することが可能
- 前日終値より安く購入可能
- デメリット:抽選で外れることもある
- 買い申し込みが多いと、抽選ではずれて購入できないこともある。
立会外分売の概要

実施日や株数は以下です。販売価格は、会社側から実施日前日に発表があります。
分売数量は決まっていて、100株単位で最大1,000株まで購入できます。
早ければ、11/21(木)の夕刻に、会社側からの適時開示で分売値段のお知らせがあります。このブログでも追記しますので、チェックしてくださいね💖
| 分売予定日 | 2024 年 11 月 22 日(金) |
| 分売数量 | 80,000 株 (発行済み株式総数 8,090,354 株の約0.98%) |
| 分売値段 | 4,486 円 (11/21決定:終値 4,625 円) |
| ディスカウント率 | 3.00 % (11/21決定) |
| 申込単位数量 | 100 株 |
| 申込上限数量 | 1,000 株 |
【立会外分売実施の目的】
- 株主から一定数量の売却意向があり、検討した結果、株式の分布状況の改善、流動性の向上を図るため。
としています。
今回の分売数量は、発行済み株式総数の約0.98%と少ない数量(※1)です。
※1:一概に言えませんが、目安として、5%以上:かなり多い、3%以上5%未満:多い、1%以上3%未満:ほどほど、1%未満:少ないとしています。
また、この銘柄の流動性は、直近の出来高(売買が成立した株式の数量)の5日平均は282百株、25日平均は134百株(11/18時点)で、流動性は低い水準です。
そして、今回の分売数量(800百株)は、1日の出来高(25日平均:134百株)の約6倍で、この銘柄の平均的な出来高からすると分売数量はほどほどといえます。
どんな会社?

「海の恵みを絶やすことなく世界中の人々に届け続ける。」ことをMissionとし、
サーモンを中心とした川上から川下までの垂直統合型のビジネスモデルで、グローバルに事業を展開し、
養殖事業、国内加工事業、海外加工事業、海外卸売事業の4つの事業を柱としてビジネスを展開している会社です。
事業セグメントは、上記4つのセグメントがあり、それぞれ、
- 養殖事業
青森及びデンマークにおけるサーモンの養殖と成魚販売 - 国内加工事業
筋子、いくら等の魚卵製品の国内工場における加工販売 - 海外加工事業
サーモン、さば等の魚介類の海外工場における加工販売 - 海外卸売事業
魚介類を含む日本食品の海外での卸売
を行っています。
2024年6月期通期のセグメント別売上高構成比は、
- 養殖事業 15.6%
- 国内加工事業 23.3%
- 海外加工事業 33.9%
- 海外卸売事業 27.2%
となっており、「海外加工事業」が最も多く3割強を占めています。
直近の経営概況

【2025年6月期1Q(2024年7月~9月)の経営成績】
(日本基準(連結):2024年11月14日発表)
| 決算期 | 売上高 [億円] (前年 同期比 増減率 [%]) | 営業 利益 [百万円] (同) | 経常 利益 [百万円] (同) | 親会社の 所有者に 帰属する 当期利益 [百万円] (同) |
| 2024年6月期 1Q累計 ※2 | 68.4 (ー) | 1,163 (ー) | 1,291 (ー) | 918 (ー) |
| 2025年6月期 1Q累計 | 81.9 (19.6) | 1,215 (4.4) | 1,155 (△10.5) | 927 (0.9) |
| 2025年6月期 通期会社予想 | 361 (10.6) | 3,212 (26.1) | 2,949 (0.6) | 2,093 (6.4) |
| 通期予想に対する 1Qの進捗率[%] | 22.6 | 37.8 | 39.1 | 44.2 |
※2:2023年6月期1Qは、四半期連結財務諸表を作成していないため、2024年6月期1Qの対前年同期増減率については記載なし。
表2の通り、前年同期比 増収増益で、売上高は2割増、利益面は営業利益と純利益は微増ですが、経常利益は1割減でした。
今期(2025年6月期)通期の業績予想は、前期比 増収増益で、売上高は1割増、利益面は微増~3割弱増を見込んでいます。
そして、その通期予想に対する進捗率は1Q終了時点で、売上高は2割強でそこそこ、利益面は4割弱で順調です。
【2025年6月期1Qの状況、経営成績の要因】
当1Q連結累計期間におけるわが国経済は、外需の回復傾向、雇用や所得環境の改善などにより、経済環境に改善は見られたものの、不安定な為替相場や株式市場など、先行き不透明な状況が続いています。
海外は、同社グループの主な事業地域である東南アジアや台湾では、全般的に堅調な内需外需による経済の持ち直しが続き、経済環境は好調に推移しています。
同社グループの事業は、国内養殖量の拡大と海外卸売事業売上の拡大を成長のためのKPIと位置付けています。
このうち国内養殖は、2025年4-7月の水揚げに向けた中間養殖場における中間魚の生育は想定どおりに進捗し、
また海外卸売事業では、東南アジア諸国の旺盛な経済需要を基に事業拡大傾向が継続と、いずれも順調に推移しています。
その結果、表2の数値の前年同期比 増収増益となりました。
【セグメント別の業績】
セグメント別の業績は、表3の結果になりました。
主力の「海外加工事業」は前年同期比 減収減益でしたが、
その他のセグメントは増収増益でした。
| セグメント | 売上高 [百万円] (前年同期比 増減率 [%]) | セグメント 利益 [百万円] (同) |
| 養殖 | 1,302 (67.6) | 607 (5.8) |
| 国内加工 | 2,340 (22.1) | 345 (54.4) |
| 海外加工 | 3,246 (△8.3) | 274 (△10.3) |
| 海外卸売 | 2,855 (41.9) | 142 (138) |
各セグメントの状況は以下です。
<養殖事業>
国内においては、7月まで養殖魚の水揚げが継続した結果、生鮮及び冷凍による販売数量が増加しました。
また、海外においては、ノルウェー海域の海水温の上昇等により養殖事業者が水揚げ供給量を増やしたことなどから、
例年の季節変動に加えてサーモン相場が下落する局面がありましたが、前連結会計年度からの繰越在庫の販売は順調に推移しました。
なお、養殖事業には国際財務報告基準(IFRS)を採用する海外子会社が含まれている関係上、養殖事業の損益には、IAS第41号「農業」に従った売却コスト控除後の公正価値により評価した結果(売上原価△600百万円)が含まれてます。
<国内加工事業>
主力製品であるいくら、筋子については、相場が下降局面に入った前期の状況は一服し、下げ止まり反転傾向です。
また、既存取引先や新規取引先等へ販売活動を継続した結果、主に海外向けでスポット販売があったため、販売は好調に推移しました。
売上原価に関しては、当1Q連結累計期間は相場調整局面であった前期に仕入れた原料の構成割合が大きく、原価単価が低いことなどから利益率が改善しています。
<海外加工事業>
国内・海外ともに需要は堅調です。
しかし、これまで長期的にサーモン価格が上昇を続けてきた影響で、同社の主力商材であったサーモンハラスに関して世界的に原料としての供給不足が生じています。
この結果、当該製品の販売数量は減少しました。
<海外卸売事業>
東南アジア諸国では、依然として外食業向け販売の拡大傾向は継続しており、海外卸売事業の主な取引先である日本食レストラン等の進出も増加傾向が継続しています。
これらの需要拡大を背景に事業拡大に努めた結果、売上については引き続き堅調に推移しました。
また、当四半期連結会計期間は円安により現地通貨建ての仕入価格が低下したことなどにより、利益率が改善しています。
【財政面の状況】
<自己資本比率>(自己資本(総資本-他人資本)÷総資産)×100)
2025年6月期1Q末時点で37.1%と前期末(36.1%)から1.0ポイント増加しています。
これは主に、それぞれ前期末比で、
- 負債
- 支払手形及び買掛金が312百万円増加、短期借入金が1,088百万円増加、有償支給取引に係る負債が378百万円減少し、流動負債が合計で701百万円増加
- 長期借入金が203百万円減少、その他固定負債が333百万円増加し、固定負債が合計で128百万円増加
- 純資産
- 利益剰余金が789百万円増加し、株主資本が合計で802百万円増加
したことによるものです。
自己資本比率の数値としては問題ないレベルです。(20%以上を安全圏内としています。)
【今期(2025年6月期)通期業績予想】
同社グループの事業環境は、サーモン価格に関しては世界的には強い需要と緩やかな供給量の伸びという基本的な需給バランスから原料価格は依然として高い状況にあるものの、
価格感応度が高い国内市場では価格転嫁が難しい状況が想定されます。
一方で魚卵相場に関しては、既に昨年から相場の調整が進み、価格は安定しつつあります。
このような相場変動はありますが、世界的な人口増などを背景に養殖サーモンの市場は引き続き拡大が見込まれます。
同社グループは、国内養殖量の規模拡大やアジアでの販売強化を進め、引き続き中長期的な成長に向けて邁進する方針です。
2025年6月期の連結業績予想は、連結売上高は前期比34億円増の361億円を計画しており、
主な要因は、国内養殖量増による養殖事業売上の増加、市場規模拡大を背景にした海外卸売事業売上の増加です。
連結営業利益は前期比6億円増の32億円を計画し、上記売上増に伴う増益を見込んでおり、表2の数値の前期比 増収増益を予想しています。
なお、今1Q決算発表時には、2024年8月9日に開示された通期業績予想から変更はありませんでした。
【株式分割】
今回の立会外分売と今1Q決算発表と同時に、2024年12月末に1/2の株式分割を発表しています。
分割の目的は、株式分割を行い投資単位当たりの金額を引き下げることにより、同社株式の流動性の向上と投資家層の更なる拡大を図るとしています。
株価指標と動向

【2024/11/18(月)終値時点の数値】
- 株価:4,255円
- 時価総額:344億円
- PER(株価収益率):16.4倍
PERは、同業で時価総額が近い、ヨンキュウ(9955) 13.3倍と比較すると、高い水準です。
- PBR(株価純資産倍率):2.42倍
- 信用倍率(信用買い残÷信用売り残):1.19倍
- 年間配当金(会社予想):38円(年2回 12月 19円、6月 19円(株式分割後換算 9.5円))、利回り:0.89%(配当性向 14.2%)
配当利回りは0.89%で、東証スタンダードの単純平均2.55%(11/15時点) と比較すると低い水準です。
表5のように、直近4年間の配当金は、年間1株あたり30.5~50円で推移しており、2023年6月期以降は連続増配を継続中です。
配当性向は、数%~10%台で低めです。
| 決算期 | 1株当たり 年間配当金 [円] | 配当性向 [%] |
| 2021年6月期 | 8.43 | 5.7 |
| 2022年6月期 | 8.43 | 2.5 |
| 2023年6月期 | 9 | 2.5 |
| 2024年6月期 | 34 | 13.5 |
この会社は、
株主に対する利益配分と持続的成長による企業価値向上を経営の最重要課題と認識しています。
利益配分は、資本政策における重要項目であるとの認識の下、持続的成長を支える将来の事業基盤強化に向けた投資資金及び財務基盤の強化に必要な内部留保のバランスを考慮しつつ、
安定した配当を継続して実施することを基本方針として位置づけ、実践していく考えです。
具体的には、株主資本配当率2%以上を目途に継続的・安定的な配当に努めることを基本方針としています。
また、中間配当及び期末配当の年2回を基本的な方針としています。
【株主優待(2025年6月期は未定)】
この会社は株主優待があり、2024年6月末に100株以上保有の株主は、以下の自社製品(5,000円相当)が進呈されていました。
ただ、2025年6月期の株主優待の内容は未定となっています。
(2024年6月末の株主優待品)
- 青森サーモン®おさしみ(2柵)
- 青森サーモン®中塩仕込み 焼き魚用(2切れ入り)
- 活き造り一夜漬け(120g)
2025年6月期に前期並みに株主優待があった場合、200株保有で配当金+株主優待(5,000円相当)は、利回りは2.06%となります。
個人投資家にとってはうれしい内容ですね!
【直近の株価動向】
<週足チャート(直近2年間)>
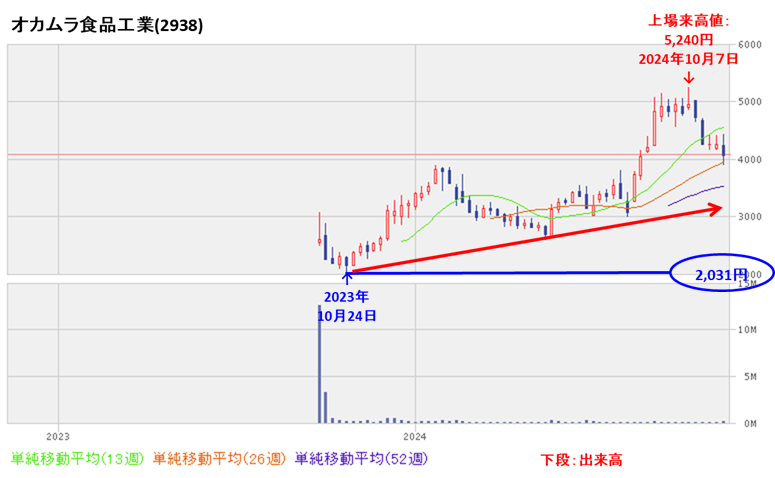
2023年9月に上場後、翌月に上場来安値(2,031円)をつけた後は、高値切り上げ安値切り上げの上昇トレンドで推移し、
2024年10月に上場来高値(5,240円)をつけています。
<日足チャート(直近3か月間)>
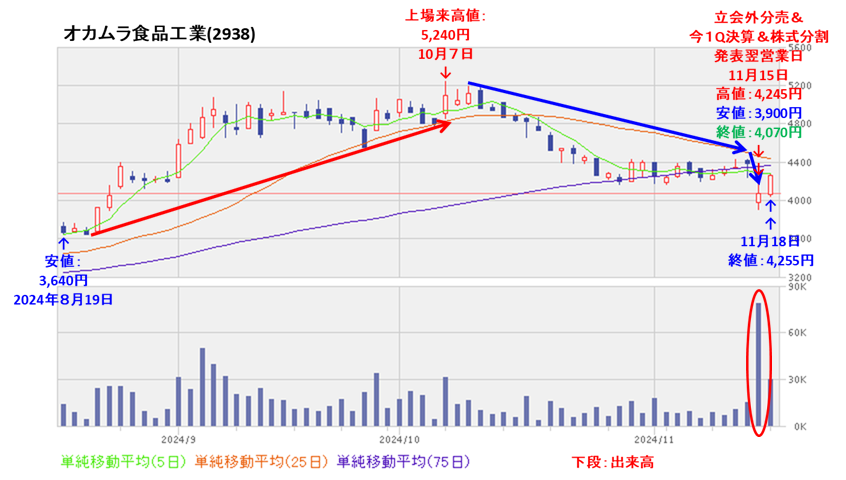
8/19に安値(3,640円)をつけた後は、高値切り上げ安値切り上げの上昇基調で推移し、10/7に上場来高値(5,240円)をつけました。
しかしその後は調整しており、今回の立会外分売と今1Q決算発表、株式分割を発表した翌営業日(11/15)は、出来高を伴い前日比 320円安(-7.28%)と急落しました。
今後は、8月につけた安値(3,640円)を割り込まずに、ヨコヨコから上昇に転じていくのか、割り込んで下値模索をするのか、要注目です。
まとめ

【業績】
- 今期(2025年6月期)1Qの業績は、国内養殖は、2025年4-7月の水揚げに向けた中間養殖場における中間魚の生育は想定どおりに進捗。
また海外卸売事業では、東南アジア諸国の旺盛な経済需要を基に事業拡大傾向が継続と、いずれも順調に推移し、
前年同期比 増収増益で、売上高は2割増、利益面は営業利益と純利益は微増だが、経常利益は1割減。 - 今期通期予想は、国内養殖量増による養殖事業売上の増加、市場規模拡大を背景にした海外卸売事業売上の増加を想定し、
前期比 増収増益で、売上高は1割増、利益面は微増~3割弱増を見込む。 - その通期予想に対する進捗率は、1Q終了時点で、売上高は2割強でそこそこ、利益面は4割弱で順調。
【株主還元】
- 配当利回り(予想)は0.89%で、東証スタンダードの単純平均 2.55%(11/15時点) と比較すると低い水準。
- 直近4年間の配当金は、年間1株当たり30.5~50円で推移しており、2023年6月期以降は連続増配を継続中。
配当性向は、数%~10%台で低め。 - 会社の配当方針は、安定した配当を継続して実施することを基本方針として位置づけ、株主資本配当率2%以上を目途に継続的・安定的な配当に努めるとしている。
- 株主優待は2025年6月期は内容未定。
2025年6月期に前期並みに株主優待があった場合、200株保有の場合、配当金+株主優待(5,000円相当)で、利回りは2.06%となる。
【流動性・分売数量】
- 直近の出来高の5日平均は282百株、25日平均は134百株(11/18時点)で、流動性は低い水準。
- 分売数量は、発行済み株式総数の約0.98%と少ない数量で、
この銘柄の1日の平均的な出来高の約6倍であり、それからするとほどほどの数量。
【株価モメンタム】
- 週足ベースの株価は、2023年9月に上場後、翌月に上場来安値(2,031円)をつけた後は、高値切り上げ安値切り上げの上昇トレンドで推移し、
2024年10月に上場来高値(5,240円)をつけている。 - 直近の株価は、8/19に安値(3,640円)をつけた後は、高値切り上げ安値切り上げの上昇基調で推移し、10/7に上場来高値(5,240円)をつけた。
しかしその後は調整しており、今回の立会外分売と今1Q決算発表、株式分割を発表した翌営業日(11/15)は、出来高を伴い前日比 320円安(-7.28%)と急落した。 - 今後の株価は、8月につけた安値(3,640円)を割り込まずにヨコヨコから上昇に転じていくのか、割り込んで下値模索をするのか要注目。
以上のことから、
| レベル (⭐(最低)~ ⭐⭐⭐⭐⭐(最高)) | |
| 業績 | ⭐⭐⭐⭐ |
| 株主還元 (配当、株主優待等) | ⭐⭐⭐ |
| 株価モメンタム | ⭐⭐⭐ |
| 流動性 | ⭐⭐ |
| 分売数量 | ⭐⭐⭐⭐ |
| 総合判定 | ⭐⭐⭐ (中立) |
と判断しました。
最後までご覧いただき、ありがとうございました。
※株式投資の実際の売買は、自己判断、自己責任でお願いします。

