
公募増資・売出(以下、PO)の実施を発表した銘柄に関して、POに応募して買った場合、利益を得ることができるのか?直近の経営状況や客観的な指標、株価モメンタム等を踏まえ、総合的に分析しました。
今回は、東証J-REITのコンフォリア・レジデンシャル投資法人です。
最後までお付き合いいただけるとうれしいです!
- 公募増資・売出(PO)とは?
既上場企業が新たに発行する株式(公募株式)や既に発行された株式(売出株式)を投資家に取得させることをいいます。
正確には、「PO」は「Public(公開の)Offering(売り物)」の略で、日本語では「公募」と呼ばれます。「公募」とは、「不特定かつ多数の投資家に対し、新たに発行される有価証券の取得の申込を勧誘すること」をいいます。
また、「売出」とは、「既に発行された有価証券の売付けの申込み又はその買付けの申込の勧誘のうち、均一の条件で50人以上の者を相手方として行う」ことをいい、通常は「公募」と「売出」を合わせて「PO」と呼ばれます。
「新規公開株(IPO)」は未上場企業が直接金融市場からの資金調達や知名度・信用力の向上を目的として証券取引所に新規上場するために一般投資家に株式を取得してもらう行為であるのに対して、「公募・売出(PO)」は既に上場していて証券取引所での株式取引が行われている企業が追加の資金調達や大株主の保有株売却などを目的として一般投資家に株式を取得してもらう行為であり、「新規公開株(IPO)」と「公募・売出(PO)」の違いを簡単にいえば、実施する企業が「未上場」か「既上場」かの違いといえます。
POの概要

今回のPOは、公募による新投資口の発行です。発行価格等決定日や受渡期日、発行数量等は表1のようになっています。
ディスカウント率は、「発行価格等決定日」に決まり、その日の終値から数%(直近のJ-REITは2~2.5%)です。
参考までに、直近のJ-REITのPO銘柄のディスカウント率は、
- Oneリート、グローバル・ワン不動産、平和不動産リート:2.5%
- ジャパン・ホテル・リート、ジャパンリアルエステイト: 2.0%
でした。
注意点として、どの証券会社でも購入できるわけでなく、主幹事(今回は、みずほ証券、SMBC日興証券、大和証券)はじめ、引受人の証券会社(今回は、野村證券、SBI証券)で購入申込可能です。
早ければ、7/16(木)の夕刻に、法人側から発行価格等のお知らせが適時開示であります。このブログ記事も更新しますので、チェックしてくださいね💖
| 発行価格等決定日 | 2026 年7月16日(木) |
| 受渡期日 (POで買った場合はこの日から売却可能) | 2026 年 8 月 4 日(火) |
| ①公募による新投資口の発行 (一般募集)数量 | 107,620口 (発行済み投資口数 2,331,795 口 の約4.62%) |
| ②投資口の売出し (オーバーアロットメントによる売出し) 数量 | 5,380口(上限の数量) ※上記の「発行価格等決定日」に決定。 ※みずほ証券が売出す。 |
| ③第三者割当による新投資口の発行 数量 | 5,380口(実施決定(7/16)) ※みずほ証券に割当 |
| 調達資金手取り概算額(上限) | 108.5 億円 |
| 発行価格 | 100,816 円 (7/16決定:終値 105,500 円) |
| ディスカウント率 | 2.50 % (7/16決定) |
| 申込単位数量 | 1 口 |
| 主幹事 | みずほ証券、SMBC日興証券、大和証券 |
| 引受人 | 野村證券、SBI証券 |
【新投資口発行の目的及び理由】
- 資産規模の拡大及びポートフォリオ収益の安定性向上を図ることを目的として追加の物件取得(賃貸住宅5物件)を行うことを予定しているが、
当該物件取得に伴い、市場動向、財務の健全性及び1口当たりの分配金水準等にも留意しつつ検討を行った結果、新投資口を発行することとした。
としています。
今回の調達資金は、賃貸住宅5物件(取得予定価格 102.6億円、2026年8月取得予定)の取得資金に充当する予定です。
また、今回の第三者割当による新投資口発行の手取金上限5.16億円については、手元資金として将来の特定資産の取得資金の一部に充当するとしています。
取得後のポートフォリオの合計は、上記5物件以外の取得予定と譲渡予定物件をを含めると、179物件、取得金額は3,504億円に拡大します。
今回増資される投資口数は、発行済み口数の約4.62%(第三者割当を含めると最大約4.85%)で、
このJ-REITは、2022年2月、2023年2月、2023年8月、2024年8月にも公募増資を実施しましたが、その時の公募増資の発行済み総口数に対する割合(OA含む)はぞれぞれ約3.5%、2.93%、2.83%、2.96%でしたので、それらと比較すると大規模の増資です。
また、この銘柄の直近の出来高(売買が成立した投資口の数量)の5日平均は6,187口、25日平均は5,969口(7/14時点)で、流動性は高い水準です。(※1日 1,000口を平均水準としています。)
【過去POの結果】
ご参考までに、この投資法人の以前(2022年2月、2023年2月、2023年8月、2024年8月)の公募増資の結果はどうだったかというと、表2の結果となっています。
| 受渡期日 | 発行価格 [円] | ディス カウント率 [%] | 受渡日 始値[円] (騰落率[%]) | 受渡日 終値[円] (同) | 1週間後 の始値[円] (日付) | 損益[円] (騰落率 [%]) |
| 2022/ 2/2 | 312,555 | 2.5 | 304,500 (-2.6) | 311,000 (-0.5) | 307,000 (2/9) | -5,555 (-1.8) |
| 2023/ 2/2 | 279,532 | 2.5 | 288,400 (+3.2) | 289,200 (+3.5) | 299,100 (2/9) | +19.568 (+7.0) |
| 2023/ 8/17 | 324,187 | 2.5 | 322,000 (-0.7) | 324,000 (-0.1) | 334,500 (8/24) | +10,313 (+3.2) |
| 2024/ 8/2 | 297,706 | 2.5 | 302,000 (+1.4) | 307,500 (+3.3) | 312,500 (8/9) | +14,794 (+5.0) |
POで購入し、受渡日の寄付や大引、受渡日1週間後の寄付で売却した場合の騰落率は-2.6~+7.0%となっています。(※売買手数料は考慮していません。)
その時の地合いに良し悪しも関係してくると思いますので、ご参考まで。
【ご参考】
- 前回(2024年8月)の記事:【公募増資・売出(PO)は買いか?】コンフォリア・レジデンシャル投資法人(3282) <2024年8月実施>
- 前回(2024年8月)の振り返り:【結果検証:公募増資・売出(PO)は買いか?】インヴィンシブル(8963)、コンフォリア・レジデンシャル(3282)、スターアジア不動産(3468)
- 前々回(2023年8月)の記事:【公募増資・売出(PO)は買いか?】コンフォリア・レジデンシャル投資法人(3282) <2023年8月実施>
- 前々回(2023年8月)の振り返り:【結果検証:公募増資・売出(PO)は買いか?】インヴィンシブル(8963)、三井不動産ロジスティクスパーク(3471)、コンフォリア・レジデンシャル(3282)
- 2023年2月の記事:【公募増資・売出(PO)は買いか?】コンフォリア・レジデンシャル投資法人(3282) <2023年1月実施>
- 2023年2月の振り返り:【結果検証:公募増資・売出(PO)は買いか?】マリモ地方創生リート(3470)、コンフォリア・レジデンシャル(3282)、イオンリート(3292)
どんな投資法人?

2013年2月に東証に上場し、
「安定的な収益の確保と成長性を重視した居住用資産への投資」及び「東急不動産ホールディングスグループの活用」を投資運用の基本方針として、
主に、東京圏の賃貸住宅を中心に、単身・小家族世帯をターゲットとした都市型賃貸レジデンス「コンフォリア」シリーズのコンセプト、ノウハウに基づく投資及び運用を行っているJ-REITです。
(J-REITの簡単な説明)
投資信託の仲間であり、我々投資家は、東京証券取引所でJ-REIT(不動産投資法人)商品を購入し、J-REITが、商業施設やホテル、住宅などの不動産を保有・運営してその家賃収入や売却益を得て、その収益の中から分配金として投資家に配分されるもの。
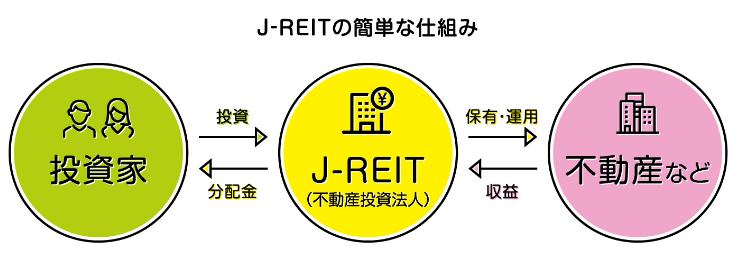
J-REITは全体的に、高配当な銘柄が多く存在します。そして、分配月もばらけていますので、複数のJ-REITを保有すると分散投資にもなりますし、ほぼ毎月分配金をいただける嬉しい状況になります。
【基本方針】
- 居住用資産へ投資し、「収益の安定性」と「成長性の重視」を両立する。
- 賃貸住宅の特性
賃貸住宅は、一般的に景気や資産価格の変動の影響を受けにくいため、賃料水準に下方硬直性が認められる。
また、賃貸借契約自体が小口であり、契約締結時期も分散しているため、一度に大量の空室や大幅な賃料減額が発生し、収益性が急激に悪化するリスクが相対的に低い資産である。 - 成長性の重視
社会・経済環境の変化の中で、人口や世帯数の増加に伴う賃貸住宅ニーズの増加が想定される「東京圏に立地する賃貸住宅」、「単身・小家族向け賃貸住宅」に対し重点的な投資を行う。
- 賃貸住宅の特性
- 東急不動産ホールディングスグループの活用
- 同資産運用会社のスポンサーである東急不動産を中心とする東急不動産ホールディングスグループ会社の事業と同資産運用会社及び同投資法人との有機的な連携による一連の価値の連鎖(バリューチェーン)が、
資産規模拡大(外部成長)及び資産価値の維持・向上(内部成長)の両面において同投資法人の価値を高める。 - 東急不動産ホールディングスグループ各社は、同資産運用会社との間で締結されるスポンサーサポート契約及びサポート契約、並びに運用資産について締結されるプロパティ・マネジメント契約を通じて、
資産規模拡大(外部成長)及び外部成長戦略に資するサポート体制、資産価値の維持・向上(内部成長)及び運用ノウハウの構築と改善に資するサポート体制を整えている。
- 同資産運用会社のスポンサーである東急不動産を中心とする東急不動産ホールディングスグループ会社の事業と同資産運用会社及び同投資法人との有機的な連携による一連の価値の連鎖(バリューチェーン)が、
【ポートフォリオ構築方針】
- 投資対象
- 収益の安定性を備えた「賃貸住宅」に対する投資比率 80%以上
- 今後需要が見込まれるシニア住宅、サービスアパートメント、学生マンション(学生寮)等の「運営型賃貸住宅(※1)」 20%以下
- 投資エリア
- 賃貸需要が厚く見込める「東京都心」(千代田区、中央区、港区、新宿区及び渋谷区)、「準都心」(「東京都心」を除く東京23区)、「その他東京圏」(上記を除く賃貸需要が厚く見込まれるエリア) 80%以上
- その他中核都市(上記以外の政令指定都市等の住宅集積地) 20%以下
としています。
※1:運営型賃貸住宅
介護サービスの提供が可能な賃貸用住宅又は介護施設である「シニア住宅」、家電・家具付きでフロントサービス、クリーニングサービス等を提供する賃貸用住宅である「サービスアパートメント」、主として学生を対象として貸し出される賃貸用住宅である「学生マンション(学生寮)」等の通常の賃貸住宅の運営とは異なる運営能力を有する専門のオペレーターによる運営が必要な賃貸住宅をいう。
【ポートフォリオ分散状況】
物件数 175物件、取得価格 3,407億円 (2026年4月1日現在) 、月次稼働率 96.3%(2026年6月22日現在)
<投資エリア>
- 東京都心 29.8%
- 準都心 57.1%
- その他東京圏 6.8%
- その他中核都市 6.3%
となっており、「準都心」が6割弱を占め、
「東京都心」と「準都心」を合わせた東京23区の合計が9割弱を占めています。
<投資対象>
- 賃貸住宅 89.5%
- 運営型賃貸住宅 10.5%
「賃貸住宅」が9割を占めています。
直近の運用概況

【2026年1月期の運用実績と2026年7月期以降の見通し】
(2026年3月17日発表)
| 決算期 | 営業収益 [億円] (前期比 増減率 [%]) | 営業 利益 [百万円] (同) | 経常 利益 [百万円] (同) | 当期 純利益 [百万円] (同) |
| 2026年1月期 実績 | 123 (0.9) | 5,959 (3.5) | 4,978 (2.4) | 4,969 (2.4) |
| 2026年7月期 法人予想 | 129 (5.0) | 6,400 (7.4) | 5,260 (5.6) | 5,251 (5.6) |
| 2027年1月期 法人予想 (2026年7月13日 修正) | 130 (0.8) | 6,335 (△1.0) | 5,087 (△3.2) | 5,077 (△3.3) |
| 2027年7月期 法人予想 (2026年7月13日 発表) | 128 (△1.4) | 6,364 (0.4) | 5,087 (0.0) | 5,075 (△0.0) |
表3のとおり、前期(2026年1月期)は、前期比 増収増益で、営業収益、利益面ともに微増で着地しました。
今期(2026年7月期)は、前期比 増収増益で、営業収益、利益面ともに1割弱増を予想しています。
次期の2027年1月期(2026年8月~2027年1月)予想は、今回のPO発表と同時に修正しており、前期比 増収減益で、営業収益は微増、利益面は微減を見込んでいます。
【2026年1月期の運用状況】
<投資環境>
当期の国内景気は、米国の通商政策等による影響が自動車産業を中心にみられるものの、雇用や所得環境の改善により緩やかに回復しました。
こうした中、賃貸住宅市場は、大都市への人口流入、小世帯化の進行や住宅取得価格の高騰等を背景に需給はタイト化に向かっており、稼働率は高位かつ安定した動きとなりました。
不動産投資市場は、住宅に対しては好調かつ安定的な運用が期待されることから、国内外投資家の旺盛な物件取得意欲がみられ、取引価格水準は引き続き高値圏で推移しています。
<資産の取得および譲渡>
当期は2025年8月にコンフォリア新子安(準共有持分51%)を譲渡し、
同年9月にコンフォリア大森山王他1物件を取得、コンフォリア銀座EAST弐番館を譲渡しました。
<保有する資産の管理運営>
同投資法人は「コンフォリア」シリーズ物件の管理実績が豊富な東急住宅リースを中心にプロパティ・マネジメント業務を委託し、
「コンフォリア」シリーズのもと、統一性のある運用を進め、運営の効率化、空室期間の短縮化に努めています。
<資金調達の概要>
同投資法人は安定性、機動性、効率性を基本とし、ファンディング(資金調達)コストの低減により投資主価値の最大化を図ることを財務戦略としており、当期もその戦略に基づき資金調達を実施しました。
その結果、当期末時点における出資総額(純額)は1,544億円、有利子負債は1,885億円であり、
総資産に占める有利子負債の割合(LTV)については、当期末時点で52.8%(前期末比 0.2ポイント増)、期末における有利子負債の平均残存年数は3.9年、長期比率は84.7%、固定化比率は82.9%となっています。
【2026年7月期の見通し】
投資運用の基本方針に基づき、東急不動産がプロデュースしてきた都市型賃貸レジデンス「コンフォリア」シリーズのコンセプト、ノウハウに基づく投資及び運用を行ってきました。
引き続き、この基本方針に基づき投資運用を行い、中長期的な成長を目指しています。
<外部成長戦略>
東急不動産のスポンサーサポートを中心として、東急不動産ホールディングスグループのサポートを最大限活用する一方、同資産運用会社独自の情報を用いることで、質の高い資産を取得し資産規模の拡大を目指しています。
具体的には、同資産運用会社が東急不動産との間で締結しているスポンサーサポート契約に基づいて、スポンサーである東急不動産による開発物件の取得のほか、安定稼働している優良な居住用資産を継続的・安定的に取得していく方針です。
このほか、スポンサー以外の東急不動産ホールディングスグループの広範な情報ネットワークによる不動産仲介能力を活用し、優良な居住用資産の取得及び安定的な運用及び収益力の強化を図っていく方針です。
かかる観点から、同資産運用会社は、東急不動産ホールディングスグループのうち、サポート会社(東急リバブル、東急コミュニティー、東急住宅リース、学生情報センター、東急イーライフデザイン)との間でそれぞれサポート契約を締結しています。
<内部成長戦略>
中長期的な観点からポートフォリオ価値の最大化及び個別物件のキャッシュ・フローの最大化を目指し、東急不動産ホールディングスグループの不動産運営に係る実績と総合力を最大限活用するべく、
J-REIT及び「コンフォリア」シリーズの運営実績が豊富な東急不動産ホールディングスグループを中心にプロパティ・マネジメント業務を委託しています。
また、建物管理仕様及びコストの妥当性を適宜検証し、効率的な管理運営に努めています。
加えて、東急不動産ホールディングスグループにおけるアセット・マネジメント、ファンド・マネジメントに関するノウハウを積極的に活用し、投資法人運営全般における質の高いマネジメントを実現しています。
また、環境や社会への配慮、ガバナンスの強化という課題等への取り組みは、持続可能な社会の発展に貢献するものであると考えており、このような考えに基づく運用を実践することで中長期的な成長を目指しています。
2026年7月期以降も、当期同様に物件運営状況を注視し、きめ細かく対応することによって稼働率の維持、改善を目指しています。
<財務戦略>
今後の金利上昇リスク、リファイナンスリスクへの対応を考慮し、財務体質の健全性及び収益の安定性に留意した調達活動を行っています。
借入金は、機動性を重視した短期資金調達と、長期の安定的な資金調達とを効率的に組み合わせた資金調達を行う方針です。
また、新投資口の発行は、総資産に占める有利子負債の割合(LTV)の上限を概ね60%程度とした上で、
物件取得等の資金需要、財務状況に応じて、市場動向及び分配金水準等に留意しながら、検討を行っています。
【2027年1月期の運用状況予想の修正と2027年7月期の予想】
今回のPOと同時に発表された資産取得(計5物件取得)に伴い、2027年1月期の運用状況予想の修正、2027年7月期の運用状況と分配金予想をしています。
2027年1月期の運用状況予想は、表4になっています。
| 営業 収益 [億円] | 営業 利益 [百万円] | 経常 利益 [百万円] | 当期 純利益 [百万円] | 1 口当たり 分配金 [円] | |
| 前回(2026/5/25) 発表予想 | 128 | 6,199 | 4,958 | 4,948 | 2,122 |
| 今回修正予想 | 130 | 6,335 | 5,087 | 5,077 | 2,122 |
| 増減額 | 2.2 | 136 | 128 | 128 | 0 |
| 増減率[%] | 1.8 | 2.2 | 2.6 | 2.6 | 0.0 |
前回発表予想から、営業収益は2%弱、利益面は2~3%の増額をしています。
また、分配金は前回予想から変わらずで、今期(2026年7月期)比で24円増です。
2027年7月期の予想は、表3に記載のとおりです。
【格付けの状況】
(2026年1月31日現在)
- 日本格付研究所(JRC):長期発行体格付「AA」(安定的)
(※AA:債務履行の確実性は非常に高い。)
投資口価格の動向

【2026/7/14(火)終値時点の数値】
- 投資口価格(1口当たり):105,900円
- 信用倍率(信用買い残÷信用売り残):0.92倍
- 年間分配金(法人予想):4,244円(2027年1月 2,122円、2027年7月 2,122円)、利回り:4.00%
分配金利回りは4.00%で、上場株式の年利回り(東証プライムの単純平均:2.35%(7/13時点))と比較すると、高い水準ですが、
J-REITの平均予想利回り(5.09%(2026年6月末時点:一般社団法人 不動産証券化協会データより))と比較すると低い水準です。
直近5期の分配金は、表5のように、1口当たり1,904~2,098円(2026年2月1日付け1/3分割後換算)で推移しており、連続増配を継続中です。
| 決算期 | 1口当たり 分配金 [円] |
| 2024年7月期 | 1,904.7 |
| 2025年1月期 | 1,957.7 |
| 2025年7月期 | 1,985.7 |
| 2026年1月期 | 2,038.3 |
| 2026年7月期 (予想) | 2,098 |
【直近の投資口価格推移】
<週足チャート(直近2年間)>
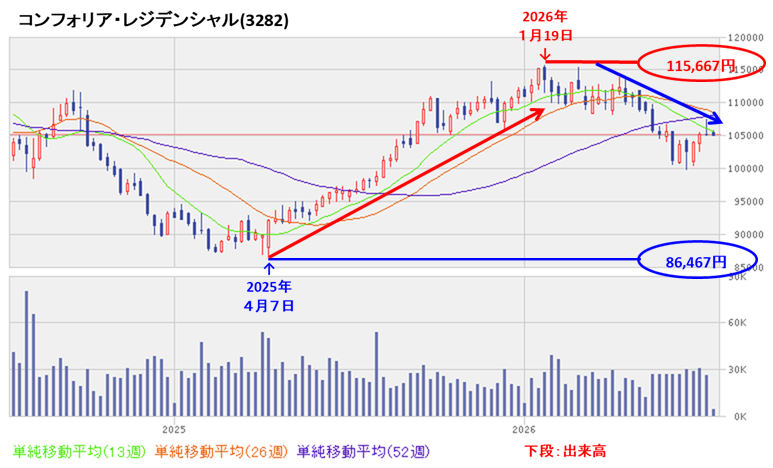
2025年4月に安値(86,467円)をつけた後は、高値切り上げ安値切り上げの上昇トレンドで推移し、翌年1月に高値(115,667円)をつけました。
しかし、その後は調整しています。
<日足チャート(直近3か月間)>
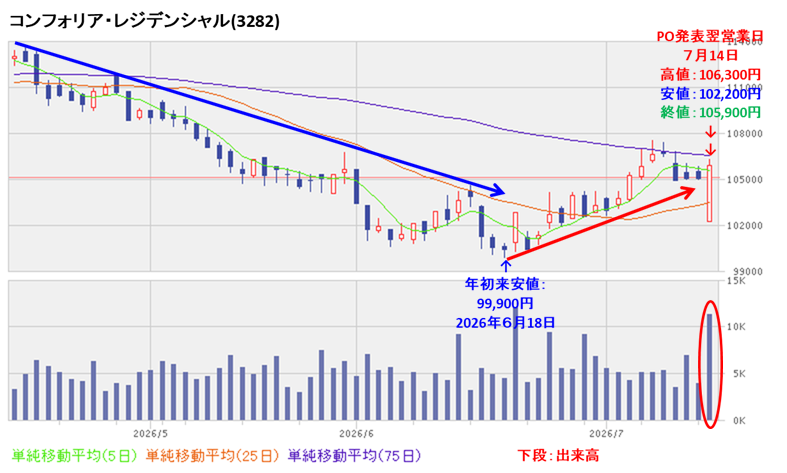
今年1月に年初来高値をつけた以降は、高値切り下げ安値切り下げの下落基調で推移しており、6月中旬に年初来安値(99,900円)をつけました。
そして、今回のPO発表の翌営業日(7/14)は、POによる1口当たり利益の希薄化懸念により最初は安く始まりましたが、その後は大陽線で値を戻し前日比 800円高(+0.76%)で終了しました。
今後の投資口価格は、25日移動平均線(赤線)や年初来安値(99,900円)を割り込まず、ヨコヨコから上昇に転じていくのか、割り込んで下値模索をするのか、要注目です。
まとめ

【ファンダメンタルズ】
- 2013年2月に東証に上場し、東京圏の賃貸住宅を中心に、単身・小家族世帯をターゲットとした都市型賃貸レジデンス「コンフォリア」シリーズのコンセプト、ノウハウに基づく投資及び運用を行い、「収益の安定性」と「成長性の重視」を両立しているJ-REIT。
- スポンサーである東急不動産を中心とする、東急不動産ホールディングスグループ会社の事業との有機的な連携による一連の価値のバリューチェーンが、
資産規模拡大(外部成長)及び資産価値の維持・向上(内部成長)の両面において同投資法人の価値を高めている。 - 前期(2026年1月期)の運用実績は、前期比 増収増益で、営業収益、利益面ともに微増で着地。
- 今期(2026年7月期)の運用状況の予想は、前期比 増収増益で、営業収益、利益面ともに1割弱増を見込んでいる。
- 次期(2027年1月期)の運用状況の予想は、今回のPO発表と同時に修正しており、前期比 増収減益で、営業収益は微増、利益面は微減を見込んでいる。
- 今回の資金調達による資産取得により、次期の運用状況予想を前回発表予想から、営業収益は2%弱、利益面は2~3%の増額修正をした。
【インカムゲイン】
- 分配金の利回り(予想) 4.00%は、東証プライム上場会社の単純平均2.35%(7/13時点)と比較すると高い水準で、
J-REITの平均予想利回りと比較すると低い水準。 - 直近5期の分配金は、1口当たり1,904~2,098円(2026年2月1日付け1/3分割後換算)しており、連続増配を継続中。
- 今回の増資後の次期(2027年1月期)の分配金は、前回予想から変わらずで前期比 24円増の予想。
【流動性】
- 直近の出来高の5日平均は5日平均は6,187口、25日平均は5,969口(7/14時点)で、流動性は高い水準。
【投資口価格モメンタム】
- 週足レベルの投資口価格は、2025年4月に安値(86,467円)をつけた後は、高値切り上げ安値切り上げの上昇トレンドで推移し、翌年1月に高値(115,667円)をつけた。
しかし、その後は調整している。 - 直近の投資口価格は、今年1月に年初来高値をつけた以降は、高値切り下げ安値切り下げの下落基調で推移しており、6月中旬に年初来安値(99,900円)をつけた。
そして、今回のPO発表の翌営業日(7/14)は、POによる1口当たり利益の希薄化懸念により最初は安く始まったが、その後は大陽線で値を戻し前日比 800円高(+0.76%)で終了した。 - 今後の投資口価格は、25日移動平均線や年初来安値(99,900円)を割り込まず、ヨコヨコから上昇に転じていくのか、割り込んで下値模索をするのか要注目。
以上をふまえ、
| レベル (最低⭐~ 最高⭐⭐⭐⭐⭐) | |
| ファンダメンタルズ | ⭐⭐⭐ |
| インカムゲイン | ⭐⭐⭐ |
| 流動性 | ⭐⭐⭐⭐ |
| 投資口価格 モメンタム | ⭐⭐⭐ |
| 総合判定 | ⭐⭐⭐ (中立) |
と判断しました。
参考になればうれしいです!最後までご覧いただき、ありがとうございました。
※株式投資の実際の売買は、自己判断、自己責任でお願いします。

