
こんにちは!
公募増資・売出(以下、PO)の実施を発表した銘柄に関して、POに応募して買った場合、利益を得ることができるのか?直近の経営状況や客観的な指標、株価モメンタム等を踏まえ、総合的に分析しました。
今回は、東証プライムからサービス業種のフィットイージーです。
最後までお付き合いいただけるとうれしいです!
- 公募増資・売出(PO)とは?
既上場企業が新たに発行する株式(公募株式)や既に発行された株式(売出株式)を投資家に取得させることをいいます。
正確には、「PO」は「Public(公開の)Offering(売り物)」の略で、日本語では「公募」と呼ばれます。「公募」とは、「不特定かつ多数の投資家に対し、新たに発行される有価証券の取得の申込を勧誘すること」をいいます。
また、「売出」とは、「既に発行された有価証券の売付けの申込み又はその買付けの申込の勧誘のうち、均一の条件で50人以上の者を相手方として行う」ことをいい、通常は「公募」と「売出」を合わせて「PO」と呼ばれます。
「新規公開株(IPO)」は未上場企業が直接金融市場からの資金調達や知名度・信用力の向上を目的として証券取引所に新規上場するために一般投資家に株式を取得してもらう行為であるのに対して、「公募・売出(PO)」は既に上場していて証券取引所での株式取引が行われている企業が追加の資金調達や大株主の保有株売却などを目的として一般投資家に株式を取得してもらう行為であり、「新規公開株(IPO)」と「公募・売出(PO)」の違いを簡単にいえば、実施する企業が「未上場」か「既上場」かの違いといえます。
POの概要

今回のPOは、大株主(株式会社オリーブ、同社現代表取締役社長 國江仙嗣氏)からの株式の売出しです。売出価格等決定日や受渡期日、発行数量等は表1のようになっています。
ディスカウント率は、「売出価格等決定日」に決まり、その日の終値から数%です。
ちなみに、直近の主なPOのディスカウント率は、JR西日本(9021) 3.01%、ゆうちょ銀行(6178) 2.08%、デンソー(3387) 3.02%となっており、ほぼほぼ2~5%程度です。
ただ、ディスカウント率が大きいPOもあり、直近ではARCHION(543A)の14.47%が最大です。
注意点として、どの証券会社でも購入できるわけでなく、主幹事(今回は野村證券)はじめ、引受人の証券会社で購入申込可能です。
早ければ、9/28(月)の夕刻に、会社側から発行価格等のお知らせが適時開示であります。
このブログ記事も更新しますので、チェックしてくださいね💖
| 売出価格等決定日 | 2026年9月28日(月)から10月1日(木)までの間のいずれかの日 |
| 受渡期日 (POで買った場合はこの日から売却可能) | 売出価格等決定日の5営業日後の日 |
| ①株式売出し (引受人の買取引受によるる国内売出し及び海外売出し) 数量 | 普通株式 200 万株 ※発行済み株式総数(普通株式) 16,694,240 株 の約12.0% |
| ②株式の売出し(オーバーアロットメントによる売出し) 数量 | 普通株式 30 万株(上限の数量) ※野村證券が売出す。 |
| 売出価格 | (決定後記載) |
| ディスカウント率 | (決定後記載) |
| 申込単位数量 | 100 株 |
| 主幹事 | 野村證券 |
【株式売出しの目的】
- 同社は、企業理念である、MISSION「新たなウェルネス文化の創造で世界を変えていく」を掲げ、VISION「FIT YOUR STYLE アミューズメントフィットネスクラブとAIヘルスケアオートメーションにより楽しみながら健康になれる、唯一無二のウェルネス体験を提供し、世界一のウェルネスチェーンを目指します。」を達成するべく、
フィットネスマシンのみならず 28 種類の多彩なアミューズメントサービス(スタジオ、高濃度酸素ルーム、ゴルフ、ラウンジ、サウナ、セルフエステ等)を取り入れたアミューズメントフィットネスクラブ「フィットイージー」を日本全国に事業展開している。 - こうした企業活動を継続的に推進するためにも、株主をはじめ、取引先、従業員等、すべてのステークホルダーの期待に応えることが、経営上の最重要課題であると位置付けており、そのため、コーポレート・ガバナンスを通じ、経営の透明性、効率性及び健全性を高めることが重要であると考えている。
- 同社は、これまでも株式売出し等を通じて同社株式の流動性の向上に努めてきた。
今般、今後の更なる企業価値の最大化につながる資本政策の一環として、同社の中長期的な成長に向けた事業戦略を支援してもらえる幅広い投資家に同社株式を保有してもらうともに、株主層の拡大を企図し、本売出しを実施することした。 - 本売出しにより、同社普通株式の市場への供給量を増加させることで、株式の流動性の更なる向上及び資本効率の改善に努めていく。
としています。
【株式の売出し数量/流動性】
今回の株式の売出数量は、発行済み株式総数の最大約13.8%(OAを含む)で、
直近の株式の売出のみのPOの売出株数比率(OAを含む)は、リンテック 27.1%、日本空港ビルデング 12.4%、中央自動車工業 6.79%でしたので、それらと比較すると中規模の売出しです。
また、この銘柄の直近の出来高(売買が成立した株の数量)の5日平均は2,471百株、25日平均は1,307百株(9/15時点)で、流動性は平均的な水準です。(1日 1,000百株を平均的な水準としています。)
【過去のPO結果】
ご参考までに、この会社は昨年10月にも公募増資と売出しを実施しており、その時の結果は表2となっています。
| 受渡期日 | 発行価格 [円] | ディス カウント率 [%] | 受渡日 始値[円] (騰落率[%]) | 受渡日 終値[円] (同) | 1週間後 の始値[円] (日付) | 損益[円] (騰落率 [%]) |
| 2025/ 10/15 | 2,832 | 4.00 | 2,849 (+0.6) | 2,880 (+1.7) | 2,845 (10/22) | +13 (+0.5) |
POで購入し、受渡日の寄付や大引、受渡日1週間後の寄付で売却した場合の騰落率は+0.5~+1.7%となっています。(※売買手数料は考慮していません。)
その時の地合いに良し悪しも影響してくると思われますので、ご参考まで。
【ご参考】
- 前回(2025年10月)の記事:【公募増資・売出(PO)は買いか?】フィットイージー(212A)
- 前回の振り返り:【2025年第4四半期 公募増資・売出(PO)】騰落率ランキング✨
どんな会社?

MISSION「新たなフィットネス文化の創造で世界を変えていく」を掲げ、
VISION「FIT YOUR STYLE、FIT-EASYでは安心安全で楽しく利用できるトレーニング環境を提供し、皆様の生活の一部となれる、世界一のアミューズメントフィットネスクラブを目指します。」を達成するべく、
運動を続けることの重要性及び人々の新たなる生活基準に沿った生活スタイルを提案するために、
フィットネスマシンのみならずアミューズメント要素(スタジオ、高濃度酸素ルーム、ゴルフ、ラウンジ、サウナ、セルフエステ等)を取り入れたアミューズメントフィットネスクラブ「フィットイージー」を展開している会社です。
同社は、「楽しみながら健康になれる」「楽しみながら目標達成できる」の実現を目指し、
アミューズメントフィットネスクラブとしてのノウハウを活かした店舗開発及びサービス開発、サードプレイス(自宅でもない職場でもない第3の場所)となる店舗運営や企画、FC展開を主たる業務とした、フィットネスクラブ運営事業の単一セグメントです。
直近の経営概況

【2026年10月期3Q(2025年11月~2026年7月)の経営成績】
(2026年9月14日発表:日本基準(非連結))
| 決算期 | 売上高 [億円] (前年 同期比 増減率 [%]) | 営業 利益 [百万円] (同) | 経常 利益 [百万円] (同) | 当期 純利益 [百万円] (同) |
| 2026年10月期 3Q累計 | 68.8 (45.4) | 1,774 (48.8) | 1,777 (52.9) | 1,184 (54.1) |
| 2026年10月期 3Q累計 | 106 (54.4) | 2,507 (41.3) | 2,535 (42.7) | 1,725 (45.7) |
| 2026年10月期 通期会社予想 (2026年6月12日 修正) | 143 (47.2) | 3,506 (51.7) | 3,558 (53.5) | 2,473 (61.8) |
| 通期予想に対する 3Qの進捗率[%] | 74.1 | 71.5 | 71.2 | 69.7 |
表3の通り、前年同期比 増収増益で、売上高は5割強増、利益面は4割強~5割弱増でした。
今期(2026年10月期)通期の業績は、今2Q決算発表と同時に上方修正(表4参照)しており、前期比 増収増益で、売上高は5割弱増、利益面は5割強~6割強増を予想しています。
その通期予想に対する進捗率は、3Q終了時点で、売上高は7割強でそこそこ、利益面は7割前後でそこそこです。
【2026年10月期3Qの状況、経営成績の要因】
同社が属するフィットネスクラブ業界において、消費者のマインドは「単なる支出」から、自身の健康や将来の充実に向けた「価値ある投資」へと変化しており、
市場が求めるものは単なるトレーニングの場を超え、より本質的で質の高いウェルネス体験へとシフトしています。
アミューズメントフィットネスクラブ「フィットイージー」を日本全国に事業展開し、他社とは異なる差別化により、フィットネスクラブ業界においてもシェア獲得に繋がっていると考えています。
また、同社ではAIヘルスケアオートメーションの仕組みによる「健康の自動化」と「なりたい自分」を叶えるためのフィットイージーアプリを提供しています。
このアプリを通じて、運動・食事・睡眠の観点から会員一人ひとりに最適化された健康管理を提供し、
「なりたい自分」の実現がより身近なものになるように、今後も継続的にサービスを拡充し、新たなライフスタイルの提案、トレーニングの継続性や顧客満足度の向上へ繋げていくとしています。
このような経営環境の中、2026年1月に250店舗達成後も新規出店を続け、効果的なキャンペーンの実施や会員満足度の向上への取り組みを強化した結果、
2026年7月末時点の店舗数及び会員数は以下のとおりとなりました。
<フィットイージー店舗数及び会員数(直営店・FC店 合計)>
店舗数 297店舗(今期新規出店数:59、3Qのみ:22)
会員数 29.2 万人(前期末比 +6.8万人)
以上により、当3Qの経営成績は、表3の数値の前年同期比 増収増益となりました。
【財政面の状況】
<自己資本比率>(自己資本(総資本-他人資本)÷総資産)×100)
2026年10月期3Q末時点で58.4%と前期末(58.4%)から変わらずでした。
主な負債と純資産の、前期末比の増減は以下となっています。(単位:百万円)
- 負債 +632
- 流動負債 +268
(内訳)買掛金 +109、契約負債 +302、未払法人税 △207
- 固定負債 +363
(内訳)預り保証金 +497、社債 △95.0
- 流動負債 +268
- 純資産 +881
- 株主資本 +881
(内訳)利益剰余金 +878
- 株主資本 +881
自己資本比率の数値としては問題ないレベルです。(20%以上を安全圏内としています。)
【今期(2026年10月期)通期業績予想の修正】
今2Q決算発表と同時に、2025年10月期通期の業績予想を売上高は1割弱、利益面は1割強の増額修正をしています。
2026年10月期通期の業績予想は表4です。
| 売上高 [億円] | 営業 利益 [百万円] | 経常 利益 [百万円] | 当期 純利益 [百万円] | 1株当たり 当期純利益 [円] | 1株当たり 年間配当金 [円] | |
| 前回(2025/12/12) 発表予想 | 136 | 3,140 | 3,160 | 2,150 | 130.14 | 46 |
| 今回修正予想 | 143 | 3,506 | 3,558 | 2,473 | 148.58 | 51 |
| 増減額 | 7.0 | 366 | 398 | 323 | ー | 5 |
| 増減率[%] | 5.2 | 11.7 | 12.6 | 15.0 | ー | 10.8 |
修正の理由は、
- 全店舗統一キャンペーン等の積極的なプロモーション活動及び計画的に新たなアミューズメントサービスを導入した事による既存店舗での会員数増加を踏まえて、堅調に推移している。
- また、販管費は、社内の組織体制の整備により業務効率化を図り、広告宣伝費やシステム関連費の費用対効果の向上を目指した施策により、期首計画を下回る見込みとなった。
- この結果、業績は想定を上回る速度で伸長しており、期末に向けても引き続き成長軌道を描く見通しであることから、業績予想を上方修正した。
としています。
また、配当予想に関しても、同社は株主への利益還元を経営の最重要課題と認識し、配当性向30%を目安として、業績に連動した安定的な配当を継続的に実施することを基本方針としており、
この方針のもと、業績予想の上方修正を踏まえて、年間配当は前回予想から1株当たり5円増配となる51円に修正しました。
なお、今3Q決算発表時には、上記の業績予想から変更はありませんでした。
株価指標と動向

【2026/9/15(火)終値時点の数値】
- 株価:2,658円
- 時価総額:443億円
- PER(株価収益率(予想)):17.7倍
PERは、同業で時価総額が近い、カーブスホールディングス(7085) 16.2倍、ルネサンス(2378) 40.0倍、セントラルスポーツ(4801) 18.5倍と比較すると、中間的な水準です。
- PBR(株価純資産倍率):6.74倍
- 信用倍率(信用買い残÷信用売り残):9.33倍
- 年間配当金(予想):51円(年2回 4月 26円、10月 25円)、利回り:1.91%(配当性向 34.3%)
配当利回りは1.91%で、東証プライムの単純平均 2.47%(9/14時点)と比較すると低い水準です。
直近4年間の配当金は、表5のように1株当たり0~25円で推移しており、2024年10月期に初配して以降増配しています。
配当性向は、30%弱です。
| 決算期 | 1株当たり 年間配当金 [円] | 配当性向 [%] |
| 2022年10月期 | 0 | ー |
| 2023年10月期 | 0 | ー |
| 2024年10月期 | 20 | 28.1 |
| 2025年10月期 | 25 | 26.0 |
この会社は、
株主への利益還元を経営の最重要課題と認識しており、内部留保の充実を図り、事業拡大と事業の効率化のための投資に充当し、持続的に成長することで企業価値を高めていくことと位置付けています。
利益配分は、企業体質の強化及び将来投資のための財源等を勘案しつつ、安定的な配当を維持することを基本としつつ増配、株式分割等の方法により株主に対し利益還元を行う方針です。
配当性向は、当事業年度までは「期末配当について25%程度」を目途としていましたが、2026年10月期からは「年間での配当性向30%程度」に引き上げています。
また、2026年10月期より株主への機動的な利益還元を目的として、中間配当と期末配当の年2回の配当を実施する方針へと変更しています。
【株主優待(拡充)】
この会社は、今回のPO発表時に株主優待の拡充を発表しています。
今までは、クオカードと会員割引の両方が進呈されていましたが、2026年10月権利日からクオカード又は会員割引の選択式になり、クオカードの金額が増額されています。
拡充後の優待内容は以下です。
- 100株以上保有
- クオカード 6,000円又は会費割引1年(1,000円/月)(年間12,000円)
- ビジター券(※1)4枚
- 200株以上
- クオカード 12,000円又は会費割引1年(2,000円/月)(年間24,000円)
- ビジター券8枚
- 500株以上
- クオカード 25,000円又は会費割引1年(4,000円/月)(年間48,000円)
- ビジター券16枚
※1:ビジター券は1枚につき1⽇(スタッフタイム(10:00〜20:00)に限る)、全国のフィットイージー店舗を利⽤できる利⽤券
また、長期保有優待として、長期1年以上かつ500株以上保有者を対象に、下記の1又は2の優待が進呈されます。
- QUOカード10,000円
- FE オリジナル体組成計(自社商品20,000円相当)
100株保有の場合、配当金+株主優待(クオカード6,000円を選択した場合)で利回りは4.17%となります。
【直近の株価動向】
<週足チャート(直近2年間)>
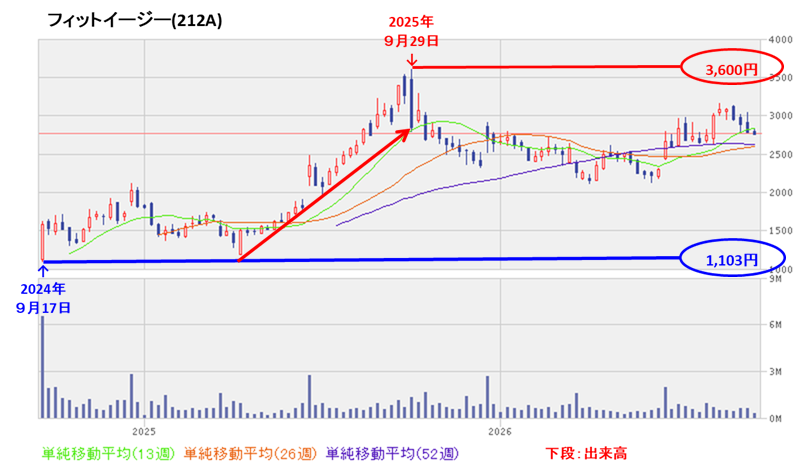
2024年9月に安値(1,103円)をつけた後は、高値切り上げ安値切り上げの上昇トレンドで推移し、翌年9月に上場来高値(3,600円)をつけました。
しかしその後は、2,100~3,100円程度のレンジ内で推移しています。
<日足チャート(直近3か月間)>
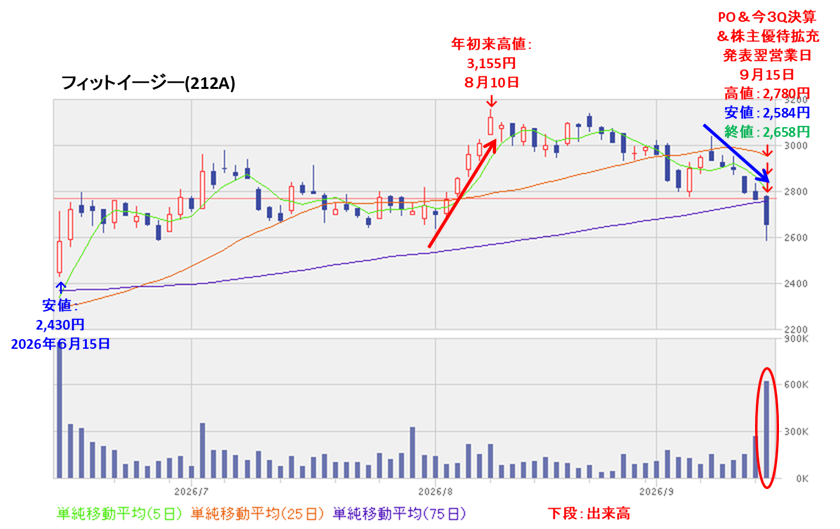
今年6月中旬に安値(2,430円)をつけた後は、高値切り上げ安値切り上げの上昇基調で推移し、8月初旬に年初来高値(3,155円)をつけました。
しかしその後は調整しており、今回のPOと今3Q決算、そして株主優待の拡充発表の翌営業日(9/15)は、出来高を伴い前日比111円安(-4.01%)と売られました。
今後の株価は、この日割り込んだ75日移動平均線(青線)を回復し、ヨコヨコから上昇に転じていくのか、割り込んだまま下値模索を継続するのか、要注目です。
まとめ

【業績】
- 今期(2026年10月期)3Qの業績は、2026年1月に250店舗達成後も新規出店を続け、効果的なキャンペーンの実施や会員満足度の向上への取り組みを強化した結果、2026年7月末時点の店舗数及び会員数も順調に伸び、
前年同期比 増収増益で、売上高は5割強増、利益面は4割強~5割弱増。 - 今期通期予想は、全店舗統一キャンペーン等の積極的なプロモーション活動及び計画的に新たなアミューズメントサービスを導入した事による既存店舗での会員数増加を踏まえて堅調に推移し、販管費も期首計画を下回る見通しで、今2Q決算発表と同時に上方修正しており、
前期比 増収増益で、売上高は5割弱増、利益面は5割強~6割強増を見込む。 - その通期予想に対する進捗率は3Q終了時点で、売上高は7割強でそこそこ、利益面は7割前後でそこそこ。
【株主還元】
- 配当利回りは1.91%(9/15時点)で、東証プライムの単純平均 2.47%(9/14時点)と比較すると低い水準。
- 直近4年間の配当金は、年間1株あたり0~25円で推移しており、2024年10月期の初配以降増配している。
配当性向は、30%弱。 - 会社の還元方針は、安定的な配当を維持することを基本としつつ増配、株式分割等の方法により株主に対し利益還元を行うとし、
配当性向は、2026年10月期からは「年間での配当性向30%程度」に引き上げ、中間配当と期末配当の年2回の配当を実施する方針へと変更した。 - 今回のPO発表時に株主優待の拡充が発表され、毎年10月末に100株以上保有の株主は、保有株数に応じて、クオカード又は年会費1年割引き(どちらかを選択)とビジター券が進呈され、
100株保有の場合、配当金+株主優待(クオカード6,000円相当を選択の場合)で利回りは4.17%となる。
【流動性・株式の売出株数】
- 今回の株式の売出数量(OAを含む)は、発行済み株式総数の最大約13.8%で、
直近の株式の売出のみのPOの売出株数比率(OAを含む)(リンテック、日本空港ビルデング、中央自動車工業)と比較すると中規模売出し。 - 直近の出来高の5日平均は2,471百株、25日平均は1,307百株(9/15時点)で、流動性は平均的な水準。
【株価モメンタム】
- 週足ベースの株価は、2024年9月に安値(1,103円)をつけた後は、高値切り上げ安値切り上げの上昇トレンドで推移し、翌年9月に上場来高値(3,600円)をつけた。
しかしその後は、2,100~3,100円程度のレンジ内で推移。 - 直近の株価は、今年6月中旬に安値(2,430円)をつけた後は、高値切り上げ安値切り上げの上昇基調で推移し、8月初旬に年初来高値(3,155円)をつけた。
しかしその後は調整しており、今回のPOと今3Q決算、そして株主優待の拡充発表の翌営業日(9/15)は、出来高を伴い前日比 111円安(-4.01%)と売られた。 - 今後の株価は、この日割り込んだ75日移動平均線を回復し、ヨコヨコから上昇に転じていくのか、割り込んだまま下値模索を継続するのか要注目。
以上のことから、
| レベル (⭐(最低)~ ⭐⭐⭐⭐⭐(最高)) | |
| 業績 | ⭐⭐⭐⭐ |
| 株主還元 (配当、株主優待等) | ⭐⭐⭐⭐ |
| 株価モメンタム | ⭐⭐⭐ |
| 流動性 | ⭐⭐⭐ |
| 株式の売出し数量 | ⭐⭐⭐ |
| 総合判定 | ⭐⭐⭐ (中立) |
と判断しました。
最後までご覧いただき、ありがとうございました。
※株式投資の実際の売買は、自己判断、自己責任でお願いします。
