
こんにちは!
公募増資・売出(以下、PO)の実施を発表した銘柄に関して、POに応募して買った場合、利益を得ることができるのか?直近の経営状況や客観的な指標、株価モメンタム等を踏まえ、総合的に分析しました。
今回は、東証グロースから情報・通信業種のHENGEです。
最後までお付き合いいただけるとうれしいです!
- 公募増資・売出(PO)とは?
既上場企業が新たに発行する株式(公募株式)や既に発行された株式(売出株式)を投資家に取得させることをいいます。
正確には、「PO」は「Public(公開の)Offering(売り物)」の略で、日本語では「公募」と呼ばれます。「公募」とは、「不特定かつ多数の投資家に対し、新たに発行される有価証券の取得の申込を勧誘すること」をいいます。
また、「売出」とは、「既に発行された有価証券の売付けの申込み又はその買付けの申込の勧誘のうち、均一の条件で50人以上の者を相手方として行う」ことをいい、通常は「公募」と「売出」を合わせて「PO」と呼ばれます。
「新規公開株(IPO)」は未上場企業が直接金融市場からの資金調達や知名度・信用力の向上を目的として証券取引所に新規上場するために一般投資家に株式を取得してもらう行為であるのに対して、「公募・売出(PO)」は既に上場していて証券取引所での株式取引が行われている企業が追加の資金調達や大株主の保有株売却などを目的として一般投資家に株式を取得してもらう行為であり、「新規公開株(IPO)」と「公募・売出(PO)」の違いを簡単にいえば、実施する企業が「未上場」か「既上場」かの違いといえます。
POの概要

今回のPOは、公募増資(第三者割当含む)と大株主(現代表取締役社長 小椋一宏氏、代表取締役副社長 宮本和明氏、取締役副社長 永留義己氏)からの株式の売出しです。発行価格等決定日や受渡期日、発行数量等は表1のようになっています。
ディスカウント率は、「発行価格等決定日」に決まり、その日の終値から数%です。
ちなみに、直近の主なPOのディスカウント率は、JR西日本(9021) 3.01%、ゆうちょ銀行(6178) 2.08%、デンソー(3387) 3.02%となっており、ほぼほぼ2~5%程度です。
ただ、ディスカウント率が大きいPOもあり、直近ではARCHION(543A)の14.47%が最大です。
注意点として、どの証券会社でも購入できるわけでなく、主幹事(今回はみずほ証券)はじめ、引受人の証券会社で購入申込可能です。
早ければ、10/13(火)の夕刻に、会社側から発行価格等のお知らせが適時開示であります。
このブログ記事も更新しますので、チェックしてくださいね💖
| 発行価格等決定日 | 2026年10月13日(火)から15日(木)までの間のいずれかの日 |
| 受渡期日 (POで買った場合はこの日から売却可能) | 2026年10月20日(火)から22日(木)までの間のいずれかの日。 ただし、発行価格等決定日の5営業日後の日 |
| ①公募による新株式発行(一般募集) 数量 | 普通株式 1,100,000 株 ※発行済み株式総数(32,500,600 株)の約3.38% |
| ②株式の売出し(引受人の買取引受による売出し) 数量 | 普通株式 1,380,000 株 ※発行済み株式総数(32,500,600 株)の約4.25% |
| ③株式の売出し(オーバーアロットメントによる売出し) 数量 | 普通株式 372,000株(上限の数量) ※みずほ証券が売出す。 |
| ④第三者割当による新株式発行 数量 | 普通株式 372,000 株(申込のなかった株数は発行されない。) ※みずほ証券に割当。 |
| 調達資金手取り概算額(上限) | 約 23.6 億円 |
| 発行価格 | (決定後記載) |
| ディスカウント率 | (決定後記載) |
| 申込単位数量 | 100 株 |
| 主幹事 | みずほ証券 |
【資金調達の背景と目的】
- 同社は、中長期的な企業価値及び株主価値の向上を目指すべく、主力サービスである「HENNGE One」(メールセキュリティ及びデータ保護などの機能を統合的に提供するサービス)の LTV(※1)及び ARR(※2)の最大化を成長戦略としている。
※1:LTV(Life Time Value)
顧客が顧客ライフサイクルの最初から最後までの間に同社の商品やサービスを購入した(する)金額の合計
※2:ARR(Annual Recurring Revenue)
年間経常収益。対象月の月末時点における契約ユーザから獲得する、翌期以降も経常的に売上高に積み上げられる可能性の高い年間契約金額の総額 - LTV は、ARR、平均契約年数、売上総利益率の3つの値の積で算出することができるが、平均契約年数と売上総利益率は高い水準を維持していることから、現在はARR最大化に努めることで、LTV 最大化を目指している。
- こうした取組みにおいては、同社の認知度向上のためのマーケティング・ブランディング活動が重要となること、及び海外人材を含む高度人材の採用及び育成の推進、並びにそれらを支える強固な財務基盤の構築がより一層重要となっている。
- このような背景から、今後の同社の更なる飛躍のために必要となる資金需要に対応するとともに、現状未充足である東京証券取引所プライム市場への上場基準である「純資産額50億円以上」充足による市場区分変更により、資本市場におけるプレゼンス向上・将来的な資本市場アクセスの強化につなげることを目的に、今般、新株式の発行及び株式売出しを行うことを決定した。
- 本新株式発行による調達資金は、主力サービスである「HENNGE One」や同社のブランディング強化などに係る広告宣伝費及び人材採用費への充当を予定している。
としています。
【調達資金の使途】
今回の一般募集及び第三者割当増資の手取概算額合計上限約23.6億円については、
①主力サービスである「HENNGE One」や同社のブランディング強化などに係る広告宣伝費、②人材採用費に充当(詳細は以下)する予定です。
なお、調達資金に残額が生じた場合は、運転資金への充当を予定しています。
- 広告宣伝費
主力サービスである「HENNGE One」や同社のブランディング強化などに係る広告宣伝費として、2027 年9月期までに 1,035 百万円、2028 年9月期までに 1,011 百万円を充当。
同社の今後の成長には、同社ブランドの一層の強化が不可欠と考えており、ブランドの向上により、同社の理念や文化、提供価値に対する共感や確信を広げることで、優秀な人材の採用促進、ビジネスパートナーとの関係深化を通じたビジネスの加速やM&Aやアライアンスの円滑化等に繋げ、顧客への提供価値の向上等を図る。 - 人材採用費
2027年9月期までに317百万円を充当する予定。
同社のさらなる事業拡大の推進には、優秀な人材の確保および維持が不可欠であり、営業やエンジニア人材を中心とした積極的な採用活動のほか、事業成長に貢献する優秀な従業員の定着を図るための施策等への投下を予定。
【新株式の発行、株式の売出し数量/流動性】
今回の新株式の発行数量は、発行済み株式総4.53%(第三者割当を含む)、
株式の売出数量は、発行済み株式総数の最大約4.25%で、それぞれ、
- 直近の新株式の発行をしたPOの発行株数比率(最大)は、リアルゲイト 13.0%、バローホールディングス 10.0%、大阪チタニウムテクノロジーズ 21.9%で、それらと比較すると小規模の新株式発行
- 直近の株式の売出のみのPOの売出株数比率(OAを含む)は、中央自動車工業 6.79%、四国化成ホールディングス 6.09%、WOLVES HAND 38.3%で、それらと比較すると小規模の売出し
です。
新株式の発行は1株利益の希薄化、株式の売出しは短期的な需給悪化につながりますので、短期的に株価を押し下げる要因となります。
また、この銘柄の直近の出来高(売買が成立した株の数量)の5日平均は4,518百株、25日平均は6,308百株(10/2時点)で、流動性は高い水準です。(1日 1,000百株を平均的な水準としています。)
【東証プライム市場への区分変更】
今回のPO発表時に、POの受渡期日をもって、同社株式の市場区分が東京証券取引所グロース市場から東京証券取引所プライム市場へ変更されることになったことを、公表しています。
同社グループは、今回のプライム市場への上場市場区分変更を新たな成長ステージへの第一歩と位置付け、
今後も継続的な新機能・新サービスの開発など、提供価値の向上に取り組むとともに、
国内外における事業拡大を推進し、中長期的な企業価値の向上に努めていくとしています。
どんな会社?

1996年の創業以来、時代に合わせて事業領域を変化させながら、新技術と現実の業務の間のギャップを埋めるソリューションを企業向けに提供する「テクノロジーの解放 (Liberation of technology)」を実現し続けている会社です。
同社は企業に対し、IDaaS(※3)を中心とするクラウドセキュリティサービスである「HENNGE One」を提供することで日本経済が直面している労働力不足や、低労働生産性の問題を解決し、
企業におけるSaaSの導入の推進や、労働生産性の向上に貢献するとともに、持続的な成長を目指しています。
※3:IDaaS(Identity as a Service)
ID管理・認証・アクセス制御をクラウド上で提供するサービスで、シングルサインオン(SSO)や多要素認証(MFA)などを一元的に実現するクラウド型認証基盤
同社は「HENNGE One事業」と「プロフェッショナル・サービス及びその他事業」の2つがあり、それぞれ、
- HENNGE One事業
クラウドサービスを導入して業務効率化を図る企業に対し、クラウドサービスの利便性を損なうことなく、セキュリティリスクを軽減させる「HENNGE One」を展開 - プロフェッショナル・サービス及びその他事業
なりすましメール対策に有効な送信ドメイン認証(SPF/DKIM/DMARC)及び送信者ガイドラインに対応し、大量のメールをセキュアかつ高速に配信するメール配信クラウドサービス等を展開
2025年9月期通期の事業別売上高構成比は、
- HENNGE One事業 93.9%
- プロフェッショナル・サービス及びその他事業 6.1%
となっており、「HENNGE One事業」が9割強を占めています。
直近の経営概況

【2026年9月期3Q(2025年10月~2026年6月)の経営成績】
(日本基準(連結):2026年8月4日発表)
| 決算期 | 売上高 [億円] (前年 同期比 増減率 [%]) | 営業 利益 [百万円] (同) | 経常 利益 [百万円] (同) | 親会社株主に 帰属する 当期純利益 [百万円] (同) |
| 2025年9月期 3Q累計 | 80.1 (32.3) | 1,580 (72.3) | 1,610 (75.4) | 1,058 (46.2) |
| 2026年9月期 3Q累計 | 93.9 (17.1) | 1,854 (17.4) | 1,857 (15.3) | 1,361 (28.7) |
| 2026年9月期 通期会社予想 | 128 (17.5) | 2,057 (14.7) | 2,073 (11.9) | 1,595 (17.4) |
| 通期予想に対する 3Qの進捗率[%] | 73.1 | 90.1 | 89.5 | 85.3 |
表2の通り、前年同期比 増収増益で、売上高は2割弱増、利益面は2割弱~3割弱増でした。
今期(2026年9月期)通期の業績予想は、前期比 増収増益で、売上高は2割弱増、利益面は1割強~2割弱増を見込んでいます。
その通期予想に対する進捗率は3Q終了時点で、売上高は7割強でそこそこ、利益面は9割前後で順調です。
【2026年9月期3Qの状況、経営成績の要因】
同社グループの成⻑ドライバーであるHENNGE Oneの売上⾼は、前年同期⽐18.1%増と堅調に推移しています。
また、売上総利益率は86.4%(前年同期比 +0.2pt)で、引き続き⾼い⽔準を維持しています。
こうした中、当3Qの経営成績は、表2の数値の前年同期比 増収増益となっています。
【事業別の売上高】
事業別の売上高は表3の結果となりました。
主力のHENNGE One事業、プロフェッショナル・サービス及びその他事業ともに、前年同期比 増収となっています。
| 事業 | 売上高 [百万円] (前年 同期比 増減率 [%]) |
| HENNGE One | 8,867 (18.1) |
| プロフェッショナル・サービス 及びその他事業 | 523 (3.2) |
【財政面の状況】
<自己資本比率>(自己資本(総資本-他人資本)÷総資産)×100)
2026年9月期3Q末時点で33.5%と前期末(35.0%)から1.5ポイント低下しました。
主な負債と純資産の、前期末比の増減は以下となっています。(単位:百万円)
- 負債 +1,134
- 流動負債 +1,094
(内訳)契約負債 +1,442、未払法人税等 △95.9、賞与引当金 △149
- 固定負債 +39.8
(内訳)転換社債型新株予約権付社債 +13.4、資産除去債務 +20.0
- 流動負債 +1,094
- 純資産 +270
- 株主資本 +230
(内訳)利益剰余金 +1,109、自己株式(自己株式数は増加) △880 - その他包括利益累計額 +76.7
(内訳)その他有価証券評価差額金 +22.2、繰延ヘッジ損益 +47.8 - 新株予約権 +83.3
- 非支配株主持分 △120
- 株主資本 +230
自己資本比率の数値としては問題ないレベルです。(20%以上を安全圏内としています。)
【今期(2027年3月期)通期業績の見通し】
同社グループの2026年9月期の方針としては、ARR200億円達成に向け、営業体制や新規顧客獲得のさらなる強化に加え、サービスの付加価値向上のために活動に注力する方針です。
各項目ごとの方針は以下の通りです。
HENNGE One事業は、イベント開催を軸にマーケティングを展開し、新規顧客獲得の一層の強化と安定的な顧客基盤の拡充を図る方針です。
また、2029年9月期でのグループARR200億円を達成すべく、まずはHENNGE Oneの付加価値を高める活動に注力しています。
さらに、国内外の成長余地のある地域で、将来の顧客獲得に向けた基盤づくりに継続して取り組んでいます。
ブランディング活動は、HENNGEの認知度及びブランド力向上に資するような施策に継続的に取り組んでいます。
各施策を通じて、既存事業の更なる推進、能動的な新規市場の開拓やM&A等による付加価値の拡大に繋げる方針です。
人員計画は、将来の事業拡大を見据え、全社で45名以上の純増を目指しています。
社内の人材配置や社外からの採用を通じて“売る力”を高め、筋肉質な組織体質と着実な組織拡大を目指しています。
事業投資は、ARR200億円以降の成長に向けてHENNGE Oneの付加価値を高めるため、M&Aを含めた事業投資を探求する計画です。
以上により、同社グループの2026年9月期の連結業績見通しは、売上高128億円(前期比17.5%増)、営業利益2,057百万円(同14.7%増)、経常利益2,073百万円(同11.9%増)、親会社株主に帰属する当期純利益1,595百万円(同17.4%増)を予想しています。
なお、当3Qまで上記の通期見通しに沿って進捗しており、当4Qも見通しに沿って推移する見込みです。
また、2026年9月期の営業費用は、広告宣伝費の総額が通期見通しを上回る見込みである一方、採用関連費用等が期初想定よりも減少するため、営業費用の総額は、期初想定の通期見通しから変更はありません。
そのため、今3Q決算発表時は、2026年9月期の連結業績予想について、2025年11月7日に発表した内容から変更はありませんでした。
株価指標と動向

【2026/10/2(金)終値時点の数値】
- 株価:1,760円
- 時価総額:572億円
- PER(株価収益率(予想)):34.3倍
PERは、同業で時価総額が近い、ラクス(3923) 13.6倍、SanSan(4443) 29.9倍、サイバーセキュリティクラウド(4493) 22.8倍と比較すると、高い水準です。
- PBR(株価純資産倍率):14.9倍
- 信用倍率(信用買い残÷信用売り残):3.32倍
- 年間配当金(予想):11円(年2回 3月 3円、9月 8円)、利回り:0.62%(配当性向 21.9%)
今回のPO発表時に、期末配当予想を、業績が堅調に推移していること及び安定した財務基盤を維持できていることを勘案し、前回予想より1株当たり5円増配し、8円に修正しています。
これにより、配当利回りは0.62%となり、東証グロースの単純平均 0.91%(10/2時点) と比較すると低い水準です。
表4のように、直近5年間の配当金は1株当たり0~5円で推移しており、2024年9月期に初配しています。
配当性向は、無配の年を除き、10%台です。
| 決算期 | 1株当たり 年間配当金 [円] | 配当性向 [%] |
| 2021年9月期 | 0 | ー |
| 2022年9月期 | 0 | ー |
| 2023年9月期 | 0 | ー |
| 2024年9月期 | 3 | 11.7 |
| 2025年9月期 | 5 | 11.8 |
この会社は、
成長投資のための内部留保の確保と株主への利益還元のバランスを重視し、最大限の株主利益を実現するための配当政策を実施することを基本方針としています。
内部留保資金は、ARRの最大化に向けた施策の実施や新サービスの研究開発などに有効活用していくとしています。
【直近の株価動向】
<週足チャート(直近2年間)>
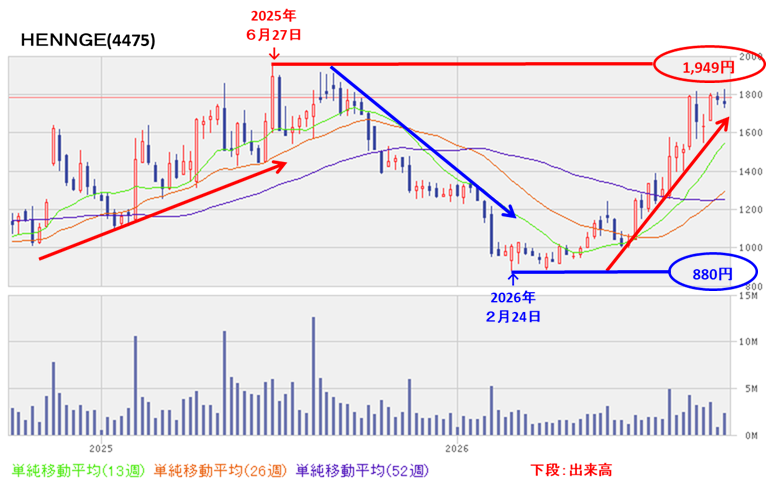
2025年6月に高値(1,949円)をつけるまでは上昇基調で推移していましたが、
その後は、高値切り下げ安値切り下げの下落基調で推移し。翌年2月に安値(880円)をつけました。
しかしその後は、高値切り上げ安値切り上げの上昇基調で推移しています。
<日足チャート(直近3か月間)>
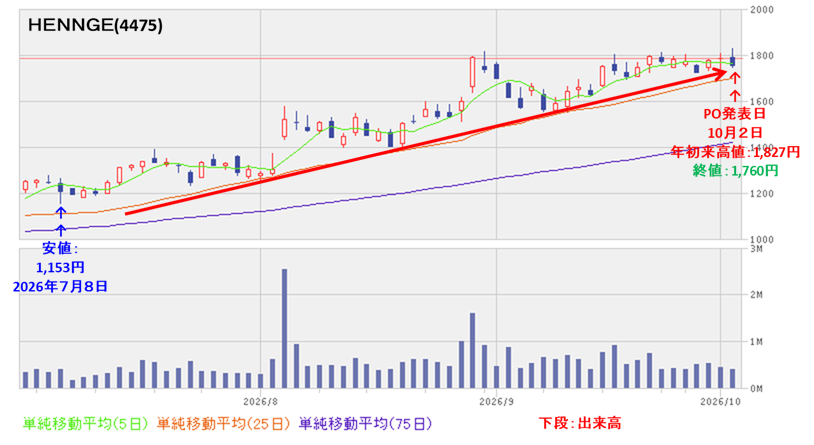
今年7月初旬に安値(1,153円)をつけた後は、高値切り上げ安値切り上げの上昇基調で推移しており、
今回のPO発表日(10/2)に年初来高値(1,827円)をつけています。
PO発表の翌営業日(10/5)以降の株価は、POによる1株利益の希薄化と短期的な需給悪化懸念により軟調な展開が予想されますが、
75日移動平均線(青線)近辺をキープし、ヨコヨコから上昇に転じていくのか、割り込んで下値模索をするのか、要注目です。
まとめ

【業績】
- 今期(2026年9月期)3Qの業績は、成⻑ドライバーであるHENNGE Oneの売上⾼は、前年同期⽐18.1%増と堅調に推移し、
前年同期比 増収増益で、売上高は2割弱増、利益面は2割弱~3割弱増。 - 今期通期予想は、ARR200億円達成に向け、営業体制や新規顧客獲得のさらなる強化に加え、サービスの付加価値向上のために活動に注力し、
前期比 増収増益で、売上高は2割弱増、利益面は1割強~2割弱増を見込む。 - その通期予想に対する進捗率は、3Q終了時点で、売上高は7割強でそこそこ、利益面は9割前後で順調。
【株主還元】
- 期末配当予想を、業績が堅調に推移していること及び安定した財務基盤を維持できていることを勘案し、前回予想より1株当たり5円増配し、8円に修正し、
配当利回り(予想)は0.62%(10/2時点)で、東証グロースの単純平均 0.91%(同)と比較すると低い水準。 - 直近5年間の配当金は、1株当たり0~5円で推移しており、2024年9月期に初配している。
配当性向は、無配の年を除き、10%台。 - 会社の株主還元方針は、成長投資のための内部留保の確保と株主への利益還元のバランスを重視し、最大限の株主利益を実現するための配当政策を実施することを基本方針としている。
【流動性・新株式の発行株数】
- 今回の新株式の発行数量は発行済み株式総数の約4.53%、株式の売出数量は最大約4.25%で、それぞれ、
- 直近の新株式の発行をしたPOの発行株数比率(最大)(リアルゲイト、バローホールディングス、大阪チタニウムテクノロジーズ)と比較すると小規模の新株式発行
- 直近の株式の売出のみのPOの売出株数比率(OAを含む)(中央自動車工業、四国化成ホールディングス、WOLVES HAND)と比較すると小規模の売出し
新株式の発行による1株利益の希薄化懸念と株式の売出しは短期的な需給悪化が、株価を押し下げる要因となる。
- 直近の出来高の5日平均は4,518百株、25日平均は6,308百株(10/2時点)で、流動性は高い水準。
【株価モメンタム】
- 週足ベースの株価は、2025年6月に高値(1,949円)をつけるまでは上昇基調で推移していたが、
その後は、高値切り下げ安値切り下げの下落基調で推移し。翌年2月に安値(880円)をつけた。
しかしその後は、高値切り上げ安値切り上げの上昇基調で推移している。 - 直近の株価は、今年7月初旬に安値(1,153円)をつけた後は、高値切り上げ安値切り上げの上昇基調で推移しており、
今回のPO発表日(10/2)に年初来高値(1,827円)をつけている。 - PO発表の翌営業日(10/5)以降の株価は、POによる1株当たり利益の希薄化と短期的な需給悪化懸念により軟調な展開が予想されるが、
75日移動平均線近辺をキープし、ヨコヨコから上昇に転じていくのか、割り込んで下値模索をするのか要注目。
以上のことから、
| レベル (⭐(最低)~ ⭐⭐⭐⭐⭐(最高)) | |
| 業績 | ⭐⭐⭐⭐ |
| 株主還元 (配当、株主優待等) | ⭐⭐ |
| 株価モメンタム | ⭐⭐⭐⭐ |
| 流動性 | ⭐⭐⭐⭐ |
| 新株式の発行数量 株式の売出し数量 | ⭐⭐⭐ |
| 総合判定 | ⭐⭐⭐ (中立) |
と判断しました。
最後までご覧いただき、ありがとうございました。
※株式投資の実際の売買は、自己判断、自己責任でお願いします。
