
こんにちは!
公募増資・売出(以下、PO)の実施を発表した銘柄に関して、POに応募して買った場合、利益を得ることができるのか?直近の経営状況や客観的な指標、株価モメンタム等を踏まえ、総合的に分析しました。
今回は、東証J-REITのSOSiLA(ソシラ)物流リート投資法人です。
最後までお付き合いいただけるとうれしいです!
- 公募増資・売出(PO)とは?
既上場企業が新たに発行する株式(公募株式)や既に発行された株式(売出株式)を投資家に取得させることをいいます。
正確には、「PO」は「Public(公開の)Offering(売り物)」の略で、日本語では「公募」と呼ばれます。「公募」とは、「不特定かつ多数の投資家に対し、新たに発行される有価証券の取得の申込を勧誘すること」をいいます。
また、「売出」とは、「既に発行された有価証券の売付けの申込み又はその買付けの申込の勧誘のうち、均一の条件で50人以上の者を相手方として行う」ことをいい、通常は「公募」と「売出」を合わせて「PO」と呼ばれます。
「新規公開株(IPO)」は未上場企業が直接金融市場からの資金調達や知名度・信用力の向上を目的として証券取引所に新規上場するために一般投資家に株式を取得してもらう行為であるのに対して、「公募・売出(PO)」は既に上場していて証券取引所での株式取引が行われている企業が追加の資金調達や大株主の保有株売却などを目的として一般投資家に株式を取得してもらう行為であり、「新規公開株(IPO)」と「公募・売出(PO)」の違いを簡単にいえば、実施する企業が「未上場」か「既上場」かの違いといえます。
POの概要

今回のPOは、公募による新投資口の発行です。発行価格等決定日や受渡期日、発行数量等は表1のようになっています。
ディスカウント率は、「発行価格等決定日」に決まり、その日の終値から数%(直近のJ-REITは2~2.5%)です。
参考までに、直近のJ-REITのPO銘柄のディスカウント率は、
- アドバンス・ロジスティクス、ケネディクス商業リート、三菱地所物流リート、スターツプロシード:2.5%
- GLP投資法人:2.0%
でした。
注意点として、どの証券会社でも購入できるわけでなく、主幹事(今回は、SMBC日興証券、大和証券、みずほ証券)はじめ、引受人(三菱UFJモルガン・スタンレー証券、野村證券)の証券会社で購入申込可能です。
早ければ、11/21(月)の夕刻に、法人側から発行価格等のお知らせが適時開示であります。このブログ記事も更新しますので、チェックしてくださいね💖
| 発行価格等決定日 | 2022年11月21日(月) |
| 受渡期日 (POで買った場合はこの日から売却可能) | 2022年12月2日(金) |
| ①公募による新投資口の発行 (一般募集)数量 | 43,700 口 (発行済み投資口数 681,615 口 の約6.41%) |
| ②投資口の売出し (オーバーアロットメントによる売出し)数量 | 2,185 口(実施決定(11/21)) ※上記の「発行価格等決定日」に決定。SMBC日興証券が売出す。 |
| ③第三者割当による新投資口の発行 数量 | 2,185口(最大の口数であり、全く行われないこともある。) ※SMBC日興証券に割当 |
| 調達資金手取り概算額(上限) | 59.1 億円 |
| 発行価格 | 134,302 円 (11/21決定:終値 140,400円) |
| ディスカウント率 | 2.50 % (11/21決定) |
| 申込単位数量 | 1 口 |
| 主幹事 | SMBC日興証券、大和証券、みずほ証券 |
| 引受人 | 三菱UFJモルガン・スタンレー証券、野村證券 |
【新投資口発行の目的及び理由】
- 新たな特定資産である、「SOSiLA尼崎(準共有持分90%:10%は取得済)」及び「SOSiLA八潮(準共有持分30%)」の2物件(以下「取得予定資産」)を取得する予定。
- 取得予定資産を取得することにより、資産規模(取得(予定)価格ベース)は1,412億円に拡大し、着実な資産規模成長を実現する。
- また、取得予定資産の取得によって1口当たりの分配金及び1口当たりNAV(Net Asset Value:純資産)を増加させ、投資主価値の向上を図る。
としています。
今回の資金調達によって、物流施設2物件(取得予定価格 約179億円)を2022年12月~2023年4月に取得予定です。
取得後のポートフォリオの合計は、16物件、取得金額は1,412億円に拡大します。
今回増資される投資口数は、発行済み口数の約6.41%(第三者割当を含めると、最大約6.73%)で、
直近の物流施設に投資しているJ-REITの、公募増資の発行済み総口数に対する割合(第三者割当を含む)は、
アドバンス・ロジスティクス 12.3%、GLP投資法人 4.93%、三菱地所物流リート11.9%でしたので、それらと比較すると中間的な規模の増資です。
ご参考までに、前回(受渡日:2021年12月2日)のPOの結果はどうだったかというと、
表2の結果となっており、POで購入した場合、受渡日の寄付と大引1週間後の寄付きは1~4%程度の損益プラスの結果でした。
| 受渡期日 | 発行価格 [円] | ディス カウント率 [%] | 受渡日 始値[円] (増減[円]) | 受渡日 終値[円] (同) | 1週間後 の始値[円] (日付) | 損益[円] (増減率[%]) |
| 2021/ 12/2 | 159,311 | 2.50 | 162,000 (+1.7) | 161,200 (+1.2) | 165,600 (12/9) | +6,289 (+3.9) |
また、この銘柄の直近の出来高(売買が成立した投資口の数量)の5日平均は2,360口、25日平均は2,126口で、流動性は平均的な水準です。
どんな投資法人?

2019年12月に東証J-REIT市場に上場した、
住友商事をスポンサーとし、同社が開発する物流施設「SOSiLA(ソシラ)シリーズ」への重点投資を行う投資法人です。
「SOSiLA(ソシラ)シリーズ」は、物流テナントが抱える課題(輸送費削減・多頻度配送・労働力確保)解決に資する戦略的な立地戦略・最新鋭の設備を備えつつ、
汎用性に優れた設計のハード・テナントへの良質な運用サポートを行うソフトが三位一体となった、住友商事グループのノウハウを活かした高品質な物流施設です。
同投資法人は、「SOSiLA(ソシラ)シリーズ」に重点的に投資することにより、その事業コンセプトである社会とのつながり(=Sociability)・環境への配慮や持続的成長(=Sustainability)・人と労働環境への配慮(=Individuality)の3つのコンセプトを重視した事業精神を受け継ぎ、豊かな社会の実現に貢献するとともに、
投資法人という透明性の高いスキームで、幅広い投資家の方々にESG投資の機会を提供し続けています。
【J-REITの簡単な説明】
投資信託の仲間であり、我々投資家は、東京証券取引所でJ-REIT(不動産投資法人)商品を購入し、J-REITが、商業施設やホテル、住宅などの不動産を保有・運営してその家賃収入や売却益を得て、その収益の中から分配金として投資家に配分されるもの。
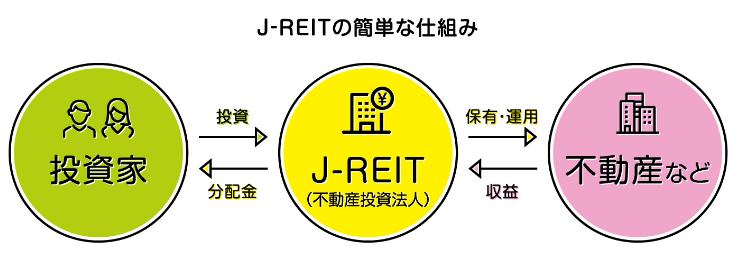
J-REITは全体的に、高配当な銘柄が多く存在します。そして、分配月もばらけていますので、複数のJ-REITを保有すると分散投資にもなりますし、ほぼ毎月分配金をいただける嬉しい状況になります。
ーー
【ポートフォリオ構築戦略】
<物流不動産>
消費地近接型物流施設である、消費地、生産拠点及び交通インフラのアクセスが良好で、労働力の確保に有利な物流不動産へ重点的に投資をしています。
また、以下の「都心配送対応型」の施設に投資することにしています。
- 関東エリア・関西エリアを中心とする大規模消費地へラストワンマイル(物流事業者・荷主の最終配送拠点から消費者である配送先までの最終区間)のエリアに立地
- 住宅集積地の近隣に立地するため、即納性が高く、配送効率の向上と環境負荷低減を実現
- 利便性の高い立地を活かした雇用への貢献等を通じて、地域社会から評価される施設となることを目指す。
<インダストリアル不動産>
データセンター、通信施設、研究施設、工場、資材・車輌ヤード及び空港・港湾関連施設等、物流不動産以外の資産も戦略的に取得する予定です。
【ポートフォリオ構築方針】
- 用途別投資比率の目標(取得価格ベース)
物流不動産 80%以上、インダストリアル不動産 20%以下 - 地域別投資比率の目標(取得価格ベース)
関東エリア及び関西エリア 70%以上、その他の地域 30%以下
【ポートフォリオの分散状況】(取得価格ベース:2022年11月1日現在)
ポートフォリオの合計 物件数:15件、取得価格:1,232億円
内訳は、
<用途別投資比率>
- 物流不動産 93.4%
- インダストリアル不動産 6.6%
<エリア別投資比率>
- 関東エリア 71.2%
- 関西エリア 27.9%
- その他のエリア 0.9%
となっており、用途別では「物流不動産」が9割強、エリア別では「関東エリア」が7割強を占めています。
直近の運用概況

【2022年5月期の運用状況と2022年11月期以降の見通し】
| 決算期 | 営業収益 [百万円] (前期比[%]) | 営業利益 [百万円] (同) | 経常利益 [百万円] (同) | 当期 純利益 [百万円] (同) | 1口当たり 分配金[円] (同[円]) |
| 2022年5月期 実績 | 3,573 (13.7) | 1,775 (14.1) | 1,565 (10.8) | 1,564 (10.8) | 2,579 (2) |
| 2022年11月期 法人予想 | 3,712 (3.9) | 1,760 (△0.8) | 1,590 (1.6) | 1,589 (1.6) | 2,654 (75) |
| 2023年5月期 法人予想 (2022年11月14日 修正) | 4,196 (13.0) | 1,922 (9.2) | 1,669 (4.9) | 1,668 (4.9) | 2,628 (△26) |
| 2023年11月期 法人予想 (2022年11月14日 発表) | 4,340 (3.4) | 1,957 (1.8) | 1,739 (4.1) | 1,738 (4.1) | 2,760 (132) |
表3のとおり、前期(2022年5月期)は、前期比 増収増益で、営業収益は1割強増、利益面は1割強の増益の結果でした。
今期(2022年11月期)は、前期比 増収増益で、営業収益は微増、利益面は営業利益は微減ですが、経常利益と当期純利益は微増の増益を見込んでいます。
次期の2023年5月期(2022年12月~2023年5月)は、今回のPO発表と同時に修正しており(表4参照)、前期比 増収増益で、営業収益は1割強増、利益面は1割弱の増益を見込んでいます。
1口当たりの分配金の予想は、増資後の2023年5月期は前期比 26円減、2023年11月期は同132円増の予想となっています。
【2022年5月期の運用概況】
不動産売買取引市場は、緩和的な金融環境を背景に、投資家の投資意欲は引き続き高い状況にあり、同投資法人が投資対象とする優良な物流施設の利回りは低下傾向が継続しています。
物流不動産市場においては、EC市場の堅調な拡大を背景に、企業による物流業務の外部委託に伴う3PL(サード・パーティー・ロジスティクスの略称:荷主からその物流機能の一部又は全部を請け負う物流サービス)市場規模の拡大や物流拠点の再編への動き等により、
多機能で利便性の高い物流施設へのテナントニーズが高まる傾向にあり、今後も先進的物流施設への需要は増加すると考えています。
同投資法人は、2021年12月6日にSOSiLA海老名(準共有持分38%、取得価格94.7億円)を追加取得し、
2022年4月1日にSOSiLA板橋(取得価格39.8億円)及びSOSiLA尼崎(準共有持分10%、取得価格15億円)を取得し、当期に3物件(取得価格合計149億円)を取得しました。
この結果、当期末現在で保有する物件は13物件、取得価格の合計は1,210億円となっています。
また、当期末現在における保有13物件の稼働率は100.0%と良好な稼働状況を維持しています。
【資金調達の概要】
2021年12月1日を払込期日とする公募増資により102億円を、2021年12月28日を払込期日とする第三者割当増資により5.1億円をそれぞれ調達し、当期末の出資総額(純額)は724億円となりました。
また、SOSiLA海老名(準共有持分38%)の取得に合わせて2021年12月6日に4億円の新規借入れを行いました。
2022年2月28日に短期借入金2.7億円の期限前弁済を行い、SOSiLA板橋及びSOSiLA尼崎(準共有持分10%)の取得に合わせて2022年3月31日に51.4億円の新規借入れを行いました。
これらの結果、当期末の借入金残高は499億円となりました。当期末の総資産に占める有利子負債の割合(以下「LTV」)は39.0%(前期比 1.1ポイント減)となっています。
【今期(2022年11月期)の見通し】
<外部成長戦略>
住友商事グループが多様な不動産開発において培った様々なノウハウが応用された先進的物流施設であるSOSiLAシリーズに重点投資を行うことにしています。
蓄積した不動産開発ノウハウを活かし今後も継続的な物流不動産の開発が見込まれる住友商事と同資産運用会社との間で締結されたスポンサーサポート契約に基づく、
将来的な優先交渉権付与の対象となるSOSiLAシリーズを中心として、今後も継続的にポートフォリオを成長させることを目指しています。
また、住友商事グループが開発から運営管理まで一気通貫して行うビジネスモデルによって、様々な手法で物流不動産の用地に係る権利を取得している点も、外部成長に資するものと考えています。
<内部成長戦略>
ロジスティクスマネジメント契約に基づき、保有物件に係るリーシング(テナント誘致、客付け)業務及びテナントマネジメント業務を、幅広い顧客ネットワークを活用したリーシングが可能な住友商事に委託しています。
住友商事の幅広い顧客ネットワークを最大限活用して顧客の物流不動産へのニーズをとらえたリーシング活動を行うことにより、高い稼働率を維持することが可能であると考えています。
更に、住友商事グループは、開発から運営管理まで一気通貫して行う住友商事グループのマネジメントによって、顧客のニーズを活かした物流施設のリーシングが可能であり、
外部のプロパティ・マネジメント会社等に頼ることなく、物流施設の稼働率を高めることが可能な点も、SOSiLAシリーズ、ひいては運用資産の安定的な運営に寄与すると考えています。
<財務戦略>
スポンサーである住友商事が有する高い信用力を背景に、また、住友商事グループが有する金融機関とのリレーションも必要に応じて活用することで、金融機関と良好な関係を構築することを企図しています。
また、このような効率的な財務運営を行うことによって将来への成長余力を残すとともに、減価償却費の30%を目途とした継続的な利益超過分配によって、
安定的な分配金水準の確保及び効率的なキャッシュマネジメントを目指しています。
【2023年5月期の運用状況及び分配金の予想の修正と2023年11月期の予想】
2022年12月と2023年4月に予定している資産取得(物流施設2物件)に伴い、
2023年5月期の運用状況と分配金予想の修正および2023年11月期の運用状況と分配金予想をしています。
2023年5月期の運用状況の予想は表4です。
| 営業収益 [百万円] | 営業利益 [百万円] | 経常利益 [百万円] | 当期純利益 [百万円] | 1 口当たり 分配金 [円] | |
| 前回発表予想 | 3,697 | 1,746 | 1,577 | 1,576 | 2,628 |
| 今回修正予想 | 4,196 | 1,922 | 1,669 | 1,668 | 2,628 |
| 増減額 | 499 | 176 | 91 | 91 | ー |
| 増減率[%] | 13.5 | 10.1 | 5.8 | 5.8 | ー |
前回発表予想から、営業収益は1割強、利益面は5~10%増額をしています。
今回の公募増資による新規取得資産は取得金額で約14.6%の増加率(1,232億円→1,412億円)からすると、
この新規物件取得の規模に対し、修正された営業収益の増額の割合はほぼ見合っていますが、利益面はやや見劣りしているといえます。
なお、分配金予想に関しては、変更ありませんでした。
2023年11月期の予想は、表3に記載のとおりです。
【格付けの状況】
(2022年2月18日現在)
- 日本格付研究所(JRC):長期発行体格付「AAー」(安定的)
(※AA:債務履行の確実性は非常に高い。)
投資口価格の動向

【2022/11/15(火)終値時点の数値】
- 投資口価格(1口当たり):139,700円
- 信用倍率(信用買い残÷信用売り残):698倍
- 年間分配金(会社予想):5,388円(2023年5月 2,628円、2023年11月 2,760円)、年間利回り:3.85%
分配金利回り(予想)は3.85%で、上場株式の利回り(東証プライムの単純平均:2.37%(11/14時点))と比較すると、高い水準ですが、J-REITの平均的水準(4~5%台)と比べるとそれほど高くありません。
直近5営業期間の分配金は、表5のようになっています。
| 決算期 | 1口当たり 分配金(円) |
| 2020年11月期 | 2,390 |
| 2021年5月期 | 2,520 |
| 2021年11月期 | 2,577 |
| 2022年5月期 | 2,579 |
| 2022年11月期 | 2,654 (予想) |
直近分配金推移
直近5期の分配金は、1口当たり2,390円~2,654円で推移しており、
2021年11月期までは、連続増配を継続する予定ですが、2023年5月期は減配予想となっています。
【直近の投資口価格推移】
<週足チャート(直近2年間)>
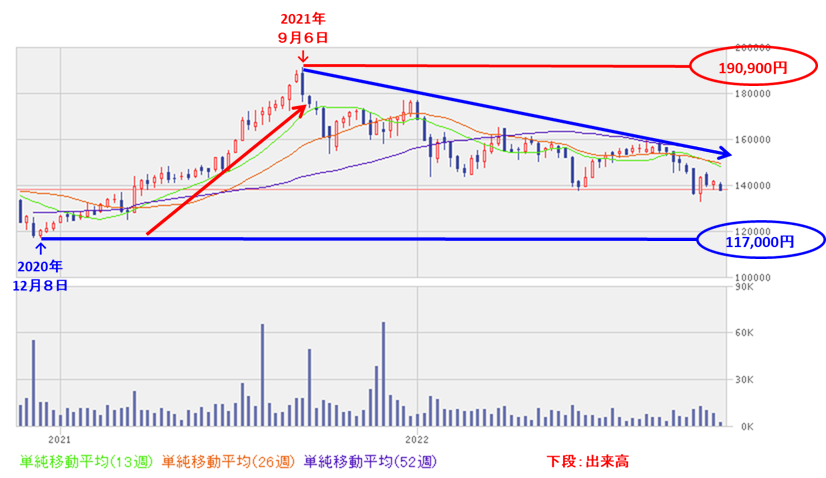
週足ベースの投資口価格は、2020年12月に安値(117,000円)をつけた後は、右肩上がりで上昇し、2021年9月に上場来高値(190,900円)をつけました。
しかしその後は、高値切り下げ安値切り下げの下落トレンドで推移しています。
<日足チャート(直近3か月間)>

直近の投資口価格は、8月末に高値(159,500円)をつけた後は、高値切り下げ安値切り下げの下落トレンドで推移しています。
今回のPO発表の翌営業日は、POによる資産拡大による収益向上を好感されたのか、出来高を伴い前日比 1,500円高(+1.09%)と上昇しました。
今後は、25日移動平均線(赤線)を上抜けて上昇に転じていくのか、直近につけた年初来安値(132,700円)に向かって下落していくのか、要注目です。
まとめ
【ファンダメンタルズ】
- 住友商事をスポンサーとし、物流テナントが抱える課題(輸送費削減・多頻度配送・労働力確保)解決に資する戦略的な立地戦略・最新鋭の設備を備えつつ、
汎用性に優れた設計のハード・テナントへの良質な運用サポートを行うソフトが三位一体となった、住友商事グループのノウハウを活かした高品質な物流施設である物流施設「SOSiLA(ソシラ)シリーズ」への重点投資を行うJ-REIT。 - 「SOSiLA(ソシラ)シリーズ」に重点的に投資することにより、その事業コンセプトである社会とのつながり(=Sociability)・環境への配慮や持続的成長(=Sustainability)・人と労働環境への配慮(=Individuality)の3つのコンセプトを重視した事業精神を受け継ぎ、豊かな社会の実現に貢献するとともに、
投資法人という透明性の高いスキームで、幅広い投資家の方々にESG投資の機会を提供し続けている。 - 消費地近接型物流施設である、消費地、生産拠点及び交通インフラのアクセスが良好で、労働力の確保に有利な物流不動産へ重点的に投資し、高稼働率と高い収益性が見込まれる。
- 2022年5月期の運用状況は、前期比 増収増益で、営業収益は1割強増、利益面は1割強の増益の結果で着地。
- 今回の資金調達による資産取得により、2023年5月期の運用状況予想を前回発表予想から、営業収益は1割強増、利益面は5~10%強の増額修正をしており、
今回の公募増資による新規取得資産は取得金額で約14.6%の増加率(1,232億円→1,412億円)からすると、この新規物件取得の規模に対し、修正された営業収益の増額の割合はほぼ見合っているが、利益面はやや見劣りしているといえる。
【インカムゲイン】
- 分配金の年利回り(予想) 3.85%は、東証プライム上場会社の単純平均2.37%(11/14時点)と比較して高い水準だが、J-REITの平均的水準と比べるとそれほど高くない。
- 直近5期の分配金は、1口当たり2,390円~2,654円で推移しており、
2021年11月期までは、連続増配を継続予定だが、2023年5月期は前期比 26円減、2023年5月期は同132円増予想。
【流動性】
- 直近の出来高の5日平均は2,360口、25日平均は2,126口で、流動性は平均的な水準。
【投資口価格モメンタム】
- 週足レベルの投資口価格は、2020年12月に安値(117,000円)をつけた後は、右肩上がりで上昇し、2021年9月に上場来高値(190,900円)をつけた。
しかしその後は、高値切り下げ安値切り下げの下落トレンドで推移。 - 直近の投資口価格は、8月末に高値(159,500円)をつけた後は、高値切り下げ安値切り下げの下落トレンドで推移しており、
今回のPO発表の翌営業日は、POによる資産拡大による収益向上を好感されたのか、出来高を伴い前日比 1,500円高(+1.09%)と上昇。 - 今後の投資口価格は、25日移動平均線を上抜けて上昇に転じていくのか、直近につけた年初来安値(132,700円)に向かって下落していくのか、要注目。
以上をふまえ、
| レベル(最低⭐~最高⭐⭐⭐⭐⭐) | |
| ファンダメンタルズ | ⭐⭐⭐⭐ |
| インカムゲイン | ⭐⭐⭐⭐ |
| 流動性 | ⭐⭐⭐ |
| 投資口価格モメンタム | ⭐⭐ |
| 総合判定 | ⭐⭐⭐(中立) |
と判断しました。
参考になればうれしいです!最後までご覧いただき、ありがとうございました。
※株式投資の実際の売買は、自己判断、自己責任でお願いします。

