
こんにちは!
公募増資・売出(以下、PO)の実施を発表した銘柄に関して、POに応募して買った場合、利益を得ることができるのか?直近の経営状況や客観的な指標、株価モメンタム等を踏まえ、総合的に分析しました。
今回は、東証スタンダードから建設業種の日本電技です。
最後までお付き合いいただけるとうれしいです!
- 公募増資・売出(PO)とは?
既上場企業が新たに発行する株式(公募株式)や既に発行された株式(売出株式)を投資家に取得させることをいいます。
正確には、「PO」は「Public(公開の)Offering(売り物)」の略で、日本語では「公募」と呼ばれます。「公募」とは、「不特定かつ多数の投資家に対し、新たに発行される有価証券の取得の申込を勧誘すること」をいいます。
また、「売出」とは、「既に発行された有価証券の売付けの申込み又はその買付けの申込の勧誘のうち、均一の条件で50人以上の者を相手方として行う」ことをいい、通常は「公募」と「売出」を合わせて「PO」と呼ばれます。
「新規公開株(IPO)」は未上場企業が直接金融市場からの資金調達や知名度・信用力の向上を目的として証券取引所に新規上場するために一般投資家に株式を取得してもらう行為であるのに対して、「公募・売出(PO)」は既に上場していて証券取引所での株式取引が行われている企業が追加の資金調達や大株主の保有株売却などを目的として一般投資家に株式を取得してもらう行為であり、「新規公開株(IPO)」と「公募・売出(PO)」の違いを簡単にいえば、実施する企業が「未上場」か「既上場」かの違いといえます。
POの概要

今回のPOは、大株主(みずほ銀行、三井住友銀行、同社現代表取締役社長 島田良介氏、他2者)からの株式の売出しです。売出価格等決定日や受渡期日、売出数量等は表1のようになっています。
ディスカウント率は、「売出価格等決定日」に決まり、その日の終値から数%です。
ちなみに、直近の主なPOのディスカウント率は、JR西日本(9021) 3.01%、ゆうちょ銀行(6178) 2.08%、デンソー(3387) 3.02%となっており、ほぼほぼ2~5%程度です。
ただ、ディスカウント率が大きいPOもあり、直近ではARCHION(543A)の14.47%が最大です。
注意点として、どの証券会社でも購入できるわけでなく、主幹事(今回はみずほ証券)はじめ、引受人の証券会社で購入申込可能です。
早ければ、10/6(火)の夕刻に、会社側から発行価格等のお知らせが適時開示であります。
このブログ記事も更新しますので、チェックしてくださいね💖
| 売出価格等決定日 | 2026年10月6日(火)から9日(金)までの間のいずれかの日 |
| 受渡期日 (POで買った場合はこの日から売却可能) | 売出価格等決定日の5営業日後の日 |
| ①株式売出し (引受人の買取引受による売出し) 数量 | 普通株式 3,852,600 株 ※発行済み株式総数(普通株式) 65,580,000 株 の約5.87% |
| ②株式の売出し(オーバーアロットメントによる売出し) 数量 | 普通株式 577,800 株(上限の数量) ※みずほ証券が売出す。 |
| 売出価格 | (決定後記載) |
| ディスカウント率 | (決定後記載) |
| 申込単位数量 | 100 株 |
| 主幹事 | みずほ証券 |
【株式売出しの目的】
- 資本市場において上場会社における政策保有株式への対応に注目が一段と高まる中、同社においても2026年7月24日に公表した「政策保有株式の縮減方針に関するお知らせ」のとおり、株式の持合いに関する方針の見直しを継続的に進めてきた。
- そのような中、複数の株主より同社株式の売却意向を確認したため、同社株式の公平な売却機会を提供するとともに、市場売却による株価への影響を緩和するべく、今回の売出しを実施することにした。
- なお、今回の売出し後も売出人となる金融機関及び事業会社との良好な関係は変わらず、取引関係に影響はない。
- また、売出人である島田 良介は、引き続き代表取締役社長として従前と変わらず、同社経営に全力を注ぐ所存である。
としています。
【株式の売出し数量/流動性】
今回の株式の売出数量は、発行済み株式総数の最大約6.76%(OAを含む)で、
直近の株式の売出のみのPOの売出株数比率(OAを含む)は、中央自動車工業 6.79%、四国化成ホールディングス 6.09%、WOLVES HAND 38.3%でしたので、それらと比較すると小規模の売出しです。
また、この銘柄の直近の出来高(売買が成立した株の数量)の5日平均は2,979百株、25日平均は2,353百株(9/29時点)で、流動性は高い水準です。(1日 1,000百株を平均的な水準としています。)
どんな会社?

「高い目標に挑戦する」「お客様に満足を提供する」「広く社会に貢献する」を経営理念とし、
1959年の創業以来、オフィスビル、工場、病院、研究所、学校、商業施設等の空調自動制御の設計から施工、調整、保守に至るまで、一貫したサービスを提供する「空調計装エンジニアリング会社」のパイオニアです。
同社の事業は、「空調計装関連事業」及び「産業システム関連事業」の2つのセグメントがあり、それぞれ、
- 空調計装関連事業
オフィスビル、工場、病院、研究所、学校、商業施設等の非居住用建築物に対する空調自動制御システムの設計、施工並びに施工後の保守、点検等を行うほか自動制御盤、センサー、サーモスタット等空調を自動制御するための機器類の販売 - 産業システム関連事業
工場、各種搬送ライン向けの計装工事や各種自動制御工事を手掛け、主に食品工場向けに、各種FA機械の据付、保守、生産管理システムの販売、保守等行うほか、調節計、流量計、工業用バルブ等の制御機器類の販売
を行ってます。
2026年3月期通期のセグメント別売上高構成比は、
- 空調計装関連事業 89.9%
- 産業システム関連事業 10.1%
となっており、「空調計装関連事業」が9割を占めています。
直近の経営概況

【2027年3月期1Q(2026年4月~6月)の経営成績】
(日本基準(連結):2026年7月24日発表)
| 決算期 | 売上高 [億円] (前年 同期比 増減率 [%]) | 営業 利益 [億円] (同) | 経常 利益 [億円] (同) | 親会社株主に 帰属する 当期純利益 [億円] (同) |
| 2026年3月期 1Q累計 | 84.2 (28.6) | 12.5 (63.7) | 13.5 (62.4) | 9.3 (64.2) |
| 2027年3月期 1Q累計 | 86.9 (3.2) | 17.5 (39.4) | 19.1 (41.2) | 12.9 (39.3) |
| 2027年3月期 通期会社予想 | 515 (11.1) | 125 (5.7) | 127 (4.7) | 87.0 (3.0) |
| 通期予想に対する 1Qの進捗率[%] | 16.8 | 14.0 | 15.0 | 14.9 |
表2の通り、前年同期比 増収増益で、売上高は微増、利益面は4割前後の増益でした。
今期(2027年3月期)通期の業績予想は、前期比 増収増益で、売上高は1割強増、利益面は微増~1割弱増を見込んでいます。
そして、その通期予想に対する進捗率は1Q終了時点で、売上高は2割弱でそこそこ、利益面は1割強で遅れ気味です。
【2027年3月期1Qの状況、経営成績の要因】
当1Q期間における同社グループの業績は、受注高は159億円(前年同期比30.8%増)、売上高は空調計装関連事業における工場関連の大型既設物件等の計上を主因に、8,696百万円(同3.2%増)となりました。
利益面は、売上高の増加及び売上総利益率の改善に伴い営業利益は1,756百万円(同39.4%増)、経常利益は1,911百万円(同41.2%増)、親会社株主に帰属する四半期純利益は1,298百万円(同39.3%増)となりました。
なお、同社グループの売上高は、通常の営業の形態として、工事の完成引渡しが4Qに集中し、これに伴う稼働率が高まるため、1Qから3Qにおける売上高に比べ、4Q連結会計期間の売上高が多くなるといった季節的変動があります。
【セグメント別の業績】
セグメント別の1Q業績は表3の結果となりました。
両セグメントで、前年同期比 増収増益となっています。
| セグメント | 受注高 [億円] (前年 同期比 増減率 [%]) | 売上高 [百万円] (同) | セグメント 利益 [百万円] (同) |
| 空調計装 関連 | 147 (30.7) | 7,667 (1.6) | 2,829 (13.9) |
| 産業システム 関連 | 11.9 (32.0) | 1,028 (17.1) | 209 (96.4) |
セグメント別の状況は以下です。
<空調計装関連事業>
受注高は、新設において、工場及び宿泊施設向け物件等の新設工事が増加し、
既設においては、工場及びデータセンター向け物件等の既設工事が増加しました。
内訳は、新設が39.7億円(同46.3%増)、既設が107億円(同25.7%増)でした。
売上高は、新設において、工場及び医療施設向け物件等の新設工事が反動減となった一方、既設においては、工場及び事務所向け物件等の既設工事が増加しました。
内訳は、新設が26.1億円(同29.1%減)、既設が50.5億円(同30.9%増)でした。
なお、繰越工事高は365億円(同37.1%増)となり、
内訳は新設が174億円(同44.1%増)、既設が190億円(同31.2%増)でした。
<産業システム関連事業>
受注高は1,195百万円(前年同期比32.0%増)、売上高は1,028百万円(同17.1%増)、セグメント利益は209百万円(同96.4%増)となりました。
受注高は、生産設備付帯工事及び電気工事等が増加しました。
売上高は、電気工事及びソフトウエア等が増加しました。
なお、繰越工事高は、4,221百万円(同41.0%増)となりました。
【財政面の状況】
<自己資本比率>(自己資本(総資本-他人資本)÷総資産)×100)
2027年3月期1Q末時点で84.4%と前期末(76.7%)から7.7ポイント上昇しました。
主な負債と純資産の、前期末比の増減は以下となっています。(単位:百万円)
- 負債 △5,539
- 流動負債 △6,105
(内訳)支払手形・工事未払金等 △799、未払法人税等 △2,602、その他流動負債 △3,116
- 固定負債 +564
(内訳)株式給付引当金 +14、その他固定負債 +555
- 流動負債 △6,105
- 純資産 +231
- 株主資本 △295
(内訳)利益剰余金 △295
- その他の包括利益累計額 +526
(内訳)その他有価証券評価差額金 +526
- 株主資本 △295
自己資本比率の数値としては良好なレベルです。(20%以上を安全圏内としています。)
【今期(2027年3月期)の見通し】
今期の事業環境の見通しは、空調計装関連事業においては、昨年度に引き続き首都圏の再開発案件や工場、データセンターなど、新設を中心とした大規模案件が完成及び出件される見通しです。
一方で現下の中東情勢によるエネルギー価格や資材価格の変動、サプライチェーンの不安定化等により、受注環境や収益性に影響を及ぼすリスクがあります。
このほか、2026年1月に施行された取適法(中小受託取引適正化法)への遵守徹底も図っていく方針です。
<空調計装関連事業>
新設工事においては、「中長期的な全社最適」をキーワードに、数年先まで見据えた中長期的な経営資源の有効活用並びに各エリアでの戦略を明確にして事業の強化に取り組んでいます。
またこうした案件の発注先であるサブコンとの良好な関係も強化する方針です。
既設工事においては、新設工事との連携を通じて安定的な収益確保を図り、事業基盤を強化するとともに、
サステナビリティの潮流を踏まえた環境ソリューションビジネスの推進を図っています。
また、同社グループの事業強化に向け、関係会社及び協力会社との体制強化を通じて、同社とのより強固なパートナーシップを築けるよう施策を進めています。
さらに、重点施策の一つとしてDXの推進を計画しており、AIによる各種データ活用などを通じて、生産性向上や顧客への新たな価値創出を目指す方針です。
<産業システム関連事業>
プラントエンジニアリング会社向けの営業力を高め、中央監視システム案件の受注推進によりストックビジネスを拡大させつつ、
エンドユーザー向けに生産管理システムと制御システムのデータ連携等によるスマート工場領域の確立・拡大を目指していく方針です。
また、同社のエンジニアリング部門やグループ会社のジュピターアドバンスシステムズ株式会社と連携して食品工場を中心として各種生産設備の生産性・品質向上を目指したソリューション技術開発を行うとともに、
計装エンジニアリング力を発揮し中央監視システム案件の受注拡大に取り組んでいます。
こうした戦略を通じて、空調計装関連事業に次ぐ事業として収益基盤の強化・確立を図っていく方針です。
<全体>
今期の連結業績見通しは、中東情勢リスクや取適法(中小受託取引適正化法)遵守の影響等も総合的に勘案して、
受注高525億円、売上高515億円、営業利益125億円、経常利益127億円、親会社株主に帰属する当期純利益87.0億円の前期比 増収増益を見込んでいます。
なお、今1Q決算発表時は、2026年5月7日に公表された予想数値から変更はありませんでした。
株価指標と動向

【2026/9/29(火)終値時点の数値】
- 株価:2,203円
- 時価総額:1,444億円
- PER(株価収益率(予想)):16.1倍
PERは、同業で時価総額が近い、オーテック(1736) 10.2倍、東テク(9960) 12.4倍と比較すると、高い水準です。
- PBR(株価純資産倍率):2.99倍
- 信用倍率(信用買い残÷信用売り残):ー(信用売り残無し)
- 年間配当金(予想):56円(年2回 9月 20円、3月 36円)、利回り:2.54%(配当性向 41.0%)
配当利回りは2.54%で、東証スタンダードの単純平均 2.45%(9/28時点) と同水準です。
表4のように、直近5年間の配当金は1株当たり14.25~40円(2026年4月1日付け1/4分割後換算)で推移しており、連続増配を継続中です。
配当性向は、30%台で安定して推移しています。
| 決算期 | 1株当たり 年間配当金 [円] | 配当性向 [%] |
| 2022年3月期 | 14.25 | 30.1 |
| 2023年3月期 | 19 | 38.4 |
| 2024年3月期 | 23 | 31.4 |
| 2025年3月期 | 30.5 | 30.3 |
| 2026年3月期 | 40 | 30.2 |
この会社は、
株主還元は、2026年度(2027年3月期)の配当より、業績に多大な影響を及ぼす事象が無い限り、
配当性向40%以上もしくはDOE(連結株主資本配当率)7%以上を基準に累進的な配当を基本とするとともに、機動的な自己株式取得も実施するとしています。
また、利益剰余金の配当は、中間配当及び期末配当の年2回を基本方針としています。
【直近の株価動向】
<週足チャート(直近2年間)>
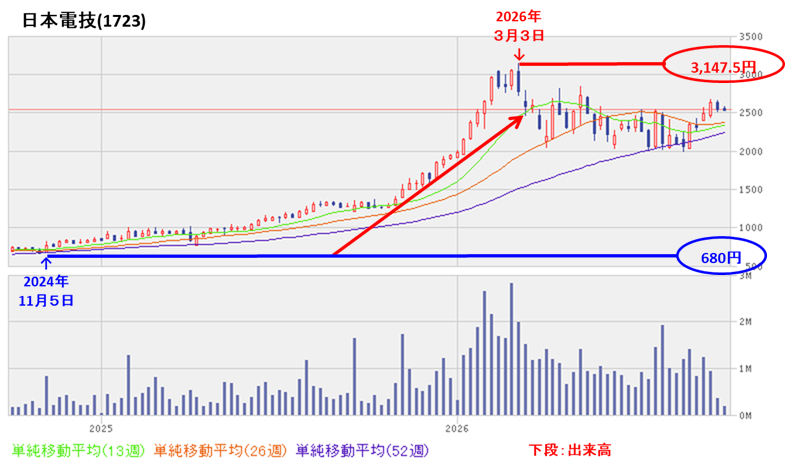
2024年11月に安値(680円)をつけた後は、緩やかに上昇を開始し、その後は上げを加速しながら、翌々年3月に株式分割後換算で実質上場来高値(3,147.5円)をつけました。
しかしその後は、2,000~2,800円前後のレンジ内で推移しています。
<日足チャート(直近3か月間)>
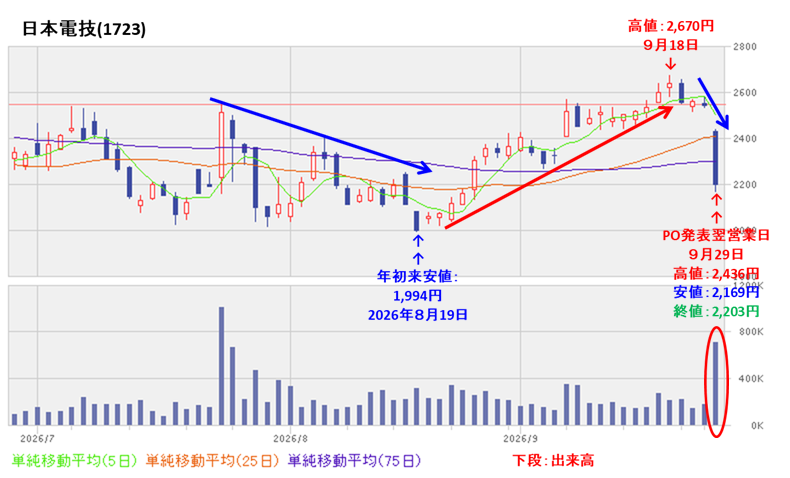
今年3月に実質上場来高値をつけた後は、高値切り下げ安値切り下げの下落基調で推移し、8月中旬に年初来安値(1,994円)をつけました。
しかしその後は、高値切り上げ安値切り上げの上昇基調で推移し、9月中旬に高値(2,670円)をつけています。
そして今回のPO発表翌営業日(9/29)は、配当権利落ちとPOによる短期的な需給悪化懸念により、出来高を伴い窓を空け大きな陰線をつけて、前日比 341円安(-13.4%)と急落しています。
今後の株価は、節目の2,000円や8月につけた年初来安値(1,994円)を割り込まず、ヨコヨコから上昇に転じていくのか、割り込んで下値模索をするのか、要注目です。
まとめ

【業績】
- 今期(2027年3月期)1Qの業績は、売上高は空調計装関連事業における工場関連の大型既設物件等の計上があり、
利益面は、売上高の増加及び売上総利益率が改善し、
前年同期比 増収増益で、売上高は微増、利益面は4割前後の増益。 - 今期通期予想は、空調計装関連事業において、昨年度に引き続き首都圏の再開発案件や工場、データセンターなど、新設を中心とした大規模案件が完成及び出件される見通しで、
前期比 増収増益で、売上高は1割強増、利益面は微増~1割弱増を見込む。 - その通期予想に対する進捗率は、1Q終了時点で、売上高は2割弱でそこそこ、利益面は1割強で遅れ気味。
ただ、同社は工事の完成引渡しが4Qに集中し、4Qの売上高が多くなるといった季節的変動がある。
【株主還元】
- 配当利回り(予想)は2.54%(9/29時点)で、東証スタンダードの単純平均 2.45%(9/28時点)と同水準。
- 直近5年間の配当金は、年間1株あたり14.25~40円(2026年4月1日付け1/4分割後換算)で推移しており、連続増配を継続中。
配当性向は、30%台で安定。 - 会社の還元方針は、2026年度(2027年3月期)の配当より、業績に多大な影響を及ぼす事象が無い限り、
配当性向40%以上もしくはDOE(連結株主資本配当率)7%以上を基準に累進的な配当を基本とするとともに、機動的な自己株式取得も実施するとしている。
【流動性・新株式の発行株数】
- 今回の株式の売出数量(OAを含む)は、発行済み株式総数の最大約6.76%で、
直近の株式の売出のみのPOの売出株数比率(OAを含む)(中央自動車工業、四国化成ホールディングス、WOLVES HAND)と比較すると小規模の売出し。 - 直近の出来高の5日平均は2,979百株、25日平均は2,353百株(8/29時点)で、流動性は高い水準。
【株価モメンタム】
- 週足ベースの株価は、2024年11月に安値(680円)をつけた後は、緩やかに上昇を開始し、その後は上げを加速しながら、翌々年3月に株式分割後換算で実質上場来高値(3,147.5円)をつけた。
しかしその後は、2,000~2,800円前後のレンジ内で推移している。 - 直近の株価は、今年3月に実質上場来高値をつけた後は、高値切り下げ安値切り下げの下落基調で推移し、8月中旬に年初来安値(1,994円)をつけた。
しかしその後は、高値切り上げ安値切り上げの上昇基調で推移し、9月中旬に高値(2,670円)をつけている。
そして今回のPO発表翌営業日(9/29)は、配当権利落ちとPOによる短期的な需給悪化懸念により、出来高を伴い窓を空け大きな陰線をつけて、前日比 341円安(-13.4%)と急落している。 - 今後の株価は、節目の2,000円や8月につけた年初来安値(1,994円)を割り込まず、ヨコヨコから上昇に転じていくのか、割り込んで下値模索をするのか要注目。
以上のことから、
| レベル (⭐(最低)~ ⭐⭐⭐⭐⭐(最高)) | |
| 業績 | ⭐⭐⭐⭐ |
| 株主還元 (配当、株主優待等) | ⭐⭐⭐⭐ |
| 株価モメンタム | ⭐⭐⭐ |
| 流動性 | ⭐⭐⭐⭐ |
| 株式の売出数量 | ⭐⭐⭐⭐ |
| 総合判定 | ⭐⭐⭐⭐ (買い) |
と判断しました。
最後までご覧いただき、ありがとうございました。
※株式投資の実際の売買は、自己判断、自己責任でお願いします。
