
こんにちは!
直近で立会外分売の実施を発表した銘柄に関して、分売で買った場合、利益を得ることができるのか?直近の経営状況や客観的な指標、株価モメンタム等を踏まえ、総合的に分析しました。
今回は、東証スタンダードから卸売業種のハリマ共和物産です。
最後までお付き合いいただけるとうれしいです!
- 立会外分売とは?
新規株主を増やすことを目的として、上場会社が大株主である銀行やオーナー経営者などの保有株を小口に分けて、証券取引所の立会外で不特定多数に売り出すこと。
取引開始前など取引時間外(=立会外)に売り出されることからこのように呼ばれる。
- 立会外分売の魅力
- 前日終値より安く購入可能
- 立会外分配における買付側の購入価格は確定値段(1本値)で、分売実施日の前日終値よりディスカウントされるのが一般的。過去の例では、約3~5%のディスカウントで実施されています。
(ディスカウント率は取引所の規定により最大10%)
- 立会外分配における買付側の購入価格は確定値段(1本値)で、分売実施日の前日終値よりディスカウントされるのが一般的。過去の例では、約3~5%のディスカウントで実施されています。
- 買付手数料はかからない
- 立会外分売による買付は、通常の立会時間内の取引と種類が異なるため一般的に手数料はかからない。(売却時には通常の手数料が発生)
- 即日売却OK
- 立会外分売で取得した株式は、実施日(買付当日)から売却することが可能
- 前日終値より安く購入可能
- デメリット:抽選で外れることもある
- 買い申し込みが多いと、抽選ではずれて購入できないこともある。
立会外分売の概要

実施日や株数は以下です。実施予定日は幅があり、実際の実施日と分売値段は、会社側から実施日前日に発表があります。
分売数量は決まっていて、100株単位で最大1,000株まで購入できます。
早ければ11/18(水)の夕刻に、会社側からの適時開示で分売値段のお知らせがあります。このブログでも追記しますので、チェックしてくださいね💖
| 分売予定期間 | 2026年11月18日(水)~25日(水) |
| 分売数量 | 54,400 株 (発行済み株式総数 5,441,568 株の約1.00%) |
| 分売値段 | (決定後記載) |
| ディスカウント率 | (決定後記載) |
| 申込単位数量 | 100 株 |
| 申込上限数量 | 1,000 株 |
【立会外分売実施の目的】
- 一定数量の売却意向があり、検討した結果、株式の分布状況の改善及び流動性の向上を図るため。
としています。
今回の分売数量は、発行済み株式総数の約1.00%と少ない数量(※1)です。
※1:一概に言えませんが、目安として、5%以上:かなり多い、3%以上5%未満:多い、1%以上3%未満:ほどほど、1%未満:少ないとしています。
また、この銘柄の直近の出来高(売買が成立した株式の数量)の5日平均は48.2百株、25日平均は16.5百株(11/11時点)で、流動性は低い水準です。(1,000百株を平均水準としています)
そして、今回の分売数量(544百株)は、1日の出来高(25日平均:16.5百株)の約33倍で、この銘柄の通常の出来高からすると分売数量は多めといえます。
【過去の立会外分売結果】
ご参考までに、この会社は、2023年5月にも立会外分売を実施しており、その時の分売値段と分売日以降の株価の動きは、表2のようになっています。
(※売買手数料は考慮していません。)
| 分売日 | 分売株数 [万株] | 分売値段 [円] | ディス カウント 率[%] | 分売日 始値[円] (騰落率[%]) | 分売日 終値[円] (同) | 1週間後の 始値[円] (日付) | 損益[円] (騰落率 [%]) |
| 2023/ 5/23 | 18.1 | 1,512 | 4.00 | 1,528 (+1.1) | 1,556 (+2.9) | 1,549 (5/30) | +37 (+2.4) |
分売値段で購入し、分売日の寄付や大引、分売日1週間後の寄付で売却した場合の騰落率は+1.1~+2.9%でした。
その時の地合いの良し悪しも影響してくるとは思いますが、ご参考まで。
【ご参考】
前回(2023年5月)の記事:【立会外分売は買いか?】ハリマ共和物産(7444)
前回の振り返り:【結果検証:立会外分売は買いか?】ハリマ共和物産(7444)、兵機海運(9362)、デリカフーズHLDGS(3392)
どんな会社?

創業から116年にわたり、日用品卸売業のパイオニアとして、早くから流通の仕組みを構築し、卸に特化した情報システムや店舗運営ノウハウを提供し、
石鹸、洗剤、油脂加工品、化粧品、衛生用品、医薬部外品、日用雑貨品、紙類及び加工紙、包装用資材等の卸売業及び受託物流を主とする倉庫業・道路運送業を営んでいる会社です。
同社は、「システム力」によって培われており、コンピュータ、PC、各種流通システムをいち早く導入し、小売業のオンライン化に対応してきました。
情報システムこそ、卸機能全体を相関的かつ効率的に機能させるために不可欠だと捉え、投資、人材育成を積極的に行っています。
事業セグメントは、卸売事業の単一セグメントです。
直近の経営概況

【2027年3月期2Q(2026年4月~9月)の経営成績】
(日本基準(連結):2026年11月10日発表)
| 決算期 | 売上高 [億円] (前年 同期比 増減率 [%]) | 営業 利益 [百万円] (同) | 経常 利益 [百万円] (同) | 親会社株主 に帰属する 当期純利益 [百万円] (同) |
| 2026年3月期 2Q累計 | 304 (△8.9) | 1,140 (3.7) | 1,478 (27.5) | 989 (29.0) |
| 2027年3月期 2Q累計 | 341 (12.1) | 932 (△18.3) | 1,018 (△31.1) | 653 (△34.0) |
| 2027年3月期 通期会社予想 | 640 (6.9) | 1,700 (0.4) | 1,800 (△13.6) | 1,230 (△18.7) |
| 通期予想に対する 2Qの進捗率[%] | 53.3 | 54.8 | 56.5 | 53.0 |
表3の通り、前年同期比 増収減益で、売上高は1割強増、利益面は2割弱~3割強の減益でした。
今期(2027年3月期)通期の業績予想は、前期比 増収増益で、売上高は1割弱増、利益面は営業利益は微増ですが、経常利益と親会社株主に帰属する当期純利益は1~2割減を見込んでいます。
その通期予想に対する進捗率は2Q終了時点で、売上高、利益面ともに5割強でそこそこです。
【2027年3月期2Qの状況、経営成績の要因】
同社が属する流通・日用品業界は、生活必需品需要が底堅く推移したことに加え、夏場から初秋にかけての全国的な記録的猛暑や残暑の影響により、季節商材の荷動きが活発に推移しました。
一方で、消費者の根強い節約志向から低価格プライベートブランド(PB)商品への需要シフトが進み、ドラッグストア、ディスカウントストア、EC等の業態を越えた顧客獲得競争が一層激しさを増しました。
さらに、物流効率化や安定供給体制の維持に努めたものの、物流関連費用や人手不足に伴う人件費の高止まり、メーカー各社による断続的な価格改定への対応など、収益面において厳しい経営環境が継続しました。
こうした状況下において、同社グループは、卸売業の有する商流・物流・商品開発・情報・金融等の機能を最大限に活用し、変化する市場環境と取引先ニーズに対し、迅速かつ柔軟に対応しました。
特に、商流・物流ネットワークの強化を通じて、商流・物流を一体化した総合的な流通サービスの提供に努めています。
さらに、企業理念に基づく社会貢献を基本姿勢として、安全衛生管理、法令順守、職場環境の整備および事業継続体制の強化に継続して取り組んでいます。
上記の結果、当中間連結会計期間における同社グループの業績は、売上高は中東情勢を受けての日用品需要の高まりや、季節商材の伸びもあって堅調に推移し、341億円(前年同期比12.1%増)となりました。
利益面は、昨年10月に開設した中部小牧物流センターの減価償却費の影響等で経費が増加し、
営業利益は932百万円(同18.3%減)、経常利益は1,018百万円(同31.1%減)、親会社株主に帰属する中間純利益は653百万円(同34.0%減)となりました。
【財政面の状況】
<自己資本比率>(自己資本(総資本-他人資本)÷総資産)×100)
2027年3月期2Q末時点で69.7%と前期末(69.4%)から0.3ポイント上昇しました。
負債及び純資産の、主な前期末比の増減は以下となっています。(単位:百万円)
- 負債 △112
- 流動負債 +263
(内訳)支払手形及び買掛金 +281、未払法人税等 +105、その他流動負債 △123
- 固定負債 △375
(内訳)長期借入金 △289、その他固定負債 △76.5
- 流動負債 +263
- 純資産 +148
- 株主資本 +333
(内訳)利益剰余金 +330 - その他包括利益累計額 △184
(内訳)その他有価証券評価差額金 △184
- 株主資本 +333
自己資本比率の数値としては問題ないレベルです。(20%以上を安全圏内としています。)
<キャッシュ・フロー>2027年3月期2Q累計のキャッシュ・フロー(以下、CF)の状況
- フリーCF(営業活動によるCFと投資活動によるCFを合計した金額 ※2)1,690百万円の収入
- 営業活動によるCF 1,825百万円の収入(前年同期 2,659百万円の収入)
- 投資活動によるCF 134百万円の支出(前年同期 976百万円の支出)
※2 フリーCFの説明:
- プラスの場合:会社が自由に使える資金が増える。
- マイナスの場合:会社が自由に使える資金が減る。
前期(2026年3月期)2Q累計のフリーCF(1,682百万円の収入)から8.6百万円増加しています。
営業活動によるCFの主な内訳(百万円):
- 税金等調整前中間純利益 1,018
- 減価償却費 445
- 仕入債務の増減額(△は減少) 281
- 未払消費税等の増減額(△は減少) △247
投資活動によるCFの主な内訳(百万円):
- 定期預金の預入による支出 △128
- 定期預金の払戻による収入 128
- 保険積立金の解約による収入 72.8
【今期(2027年3月期)通期業績の見通し】
今期の国内経済の見通しは、賃上げの広がりによる所得環境の改善が下支えとなる一方、中東情勢の長期化や金利上昇、物価高の継続により、個人消費と企業収益の回復は緩やかなものにとどまることを想定しています。
その中で同社が属する流通業界においては、生活必需品需要に支えられ底堅く推移する一方、物価高による節約志向の継続や、小売各社の一層の価格競争激化に伴い、同社を取り巻く経営環境は厳しい状況が続くと見込んでいます。
今期の連結業績見通しは、売上高は全般に堅調な推移を見込み、640億円(前期比6.9%増)の増収を予想しています。
利益面では、2025年10月に開設した中部小牧物流センターの償却費用の負担が通期で生じるものの、売上の増加により営業利益は1,700百万円(同0.4%増)を予想しています。
一方、前期に発生した保険の解約に伴う収入は今期は見込まれないため、
経常利益は1,800百万円(同13.6%減)、親会社株主に帰属する当期純利益は1,230百万円(同18.7%減)を予想しています。
なお、今2Q決算発表時は、2026年5月14日に公表された通期の連結業績予想に変更はありませんでした。
株価指標と動向

【株価指標/株主還元】
(2026/11/11(水)終値時点の数値)
- 株価:1,923円
- 時価総額:104億円
- PER(株価収益率(予想)):8.41倍
PERは、同業で時価総額が近い、あらた(2733) 12.1倍、メディパルHD(7459) 13.1倍、リベルタ(4935) 0倍と比較すると、低い水準です。
- PBR(株価純資産倍率):0.39倍
- 信用倍率(信用買い残÷信用売り残):ー(信用売り残無し)
- 年間配当金(予想):60円(年1回 3月)、利回り:3.12%(配当性向 26.3%)
配当利回りは3.12%で、東証スタンダードの単純平均 2.65%(11/11時点) と比較すると高い水準です。
表4のように、直近5年間の配当金は、1株当たり40~60円で推移しており、連続増配を継続中です。
配当性向は、20%前後で安定して推移しています。
| 決算期 | 1株当たり 年間配当金 [円] | 配当性向 [%] |
| 2022年3月期 | 40 | 17.9 |
| 2023年3月期 | 41 | 15.8 |
| 2024年3月期 | 45 | 17.2 |
| 2025年3月期 | 50 | 20.9 |
| 2026年3月期 | 60 | 21.3 |
この会社は、
安定した配当の継続を重視しながら、経営基盤の確立のため、内部留保の充実を図ることを基本方針としています。
また、年1回、期末に剰余金の配当を行うことを基本方針としています。
【株主優待】
この会社は前期より株主優待が導入され、毎年3月末の年1回、100株以上保有の株主は、クオカード 1,000円分が進呈されます。
100株保有の場合、配当金+株主優待(クオカード1,000円分)で、利回りは3.64%になります。
【直近の株価動向】
<週足チャート(直近2年間)>

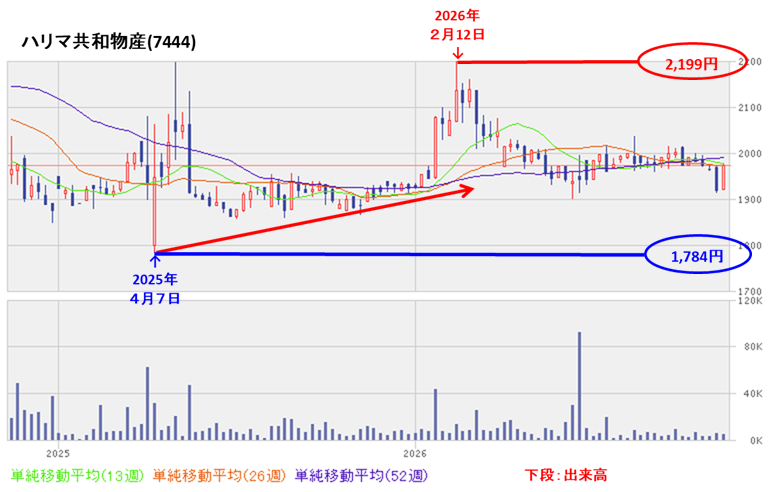
2025年4月に安値(1,784円)をつけた後は、一気に上昇し同月に高値(2,196円)をつけました。
その後は急速に下落し1,900円程度まで値を戻しましたが、再び上昇基調で推移し、翌年2月に高値(2,199円)をつけています。
しかしその後は、1,900~2,030円程度のレンジ内で推移しています。
<日足チャート(直近3か月間)>

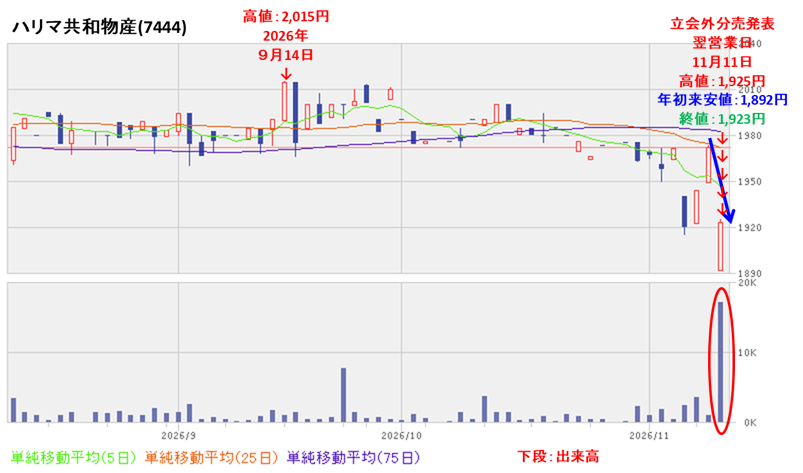
今年9月中旬に直近の高値(2,015円)をつけましたが、ほぼ1,980円前後の推移でした。
そして、今回の立会外分売発表の翌営業日(11/11)は、分売による短期的な需給悪化懸念により、窓を開けて出来高を伴い、前日比 49円安(-2.48%)と急落しました。
今後の株価は、この日つけた年初来安値(1,892円)を割り込まず、ヨコヨコから上昇に転じていくのか、割り込んで下値模索をするのか、要注目です。
まとめ

【業績】
- 今期(2027年3月期)2Qの業績は、売上高は中東情勢を受けての日用品需要の高まりや、季節商材の伸びもあって堅調に推移し、利益面は、中部小牧物流センターの減価償却費の影響等で経費が増加したため、
前年同期比 増収減益で、売上高は1割強増、利益面は2割弱~3割強の減益。 - 今期業績は、売上高は全般に堅調な推移を見込み、利益面は中部小牧物流センターの償却費用の負担が通期で生じるものの、売上の増加により、
前期比 増収増益で、売上高は1割弱増、利益面は営業利益は微増だが、経常利益と親会社株主に帰属する当期純利益は1~2割減を予想。 - その通期予想に対する進捗率は2Q終了時点で、売上高、利益面ともに5割強でそこそこ。
【株主還元】
- 配当利回り(会社予想)は3.12%(11/11時点) で、東証スタンダードの単純平均 2.65%(同) と比較すると高い水準。
- 直近5年間の配当金は、年間1株当たり40~60円で推移しており、連続増配を継続中。
配当性向は、20%前後で安定して推移。 - 株主優待があり、毎年3月末の年1回、100株以上保有の株主は、クオカード 1,000円分が進呈される。
100株保有の場合、配当金+株主優待(クオカード1,000円分)で、利回りは3.64%となる。
【流動性・分売数量】
- 直近の出来高の5日平均は48.2百株、25日平均は16.5百株(11/11時点)で、流動性は低い水準。
- 分売数量は、発行済み株式総数の約1.00%と少ない数量で、
この銘柄の1日の平均的な出来高の約33倍であり、それからすると多い数量。
【株価モメンタム】
- 週足ベースの株価は、2025年4月に安値(1,784円)をつけた後は、一気に上昇し同月に高値(2,196円)をつけた。
その後は急速に下落し1,900円程度まで値を戻したが、再び上昇基調で推移し、翌年2月に高値(2,199円)をつけている。
しかしその後は、1,900~2,030円程度のレンジ内で推移している。 - 直近の株価は、今年9月中旬に直近の高値(2,015円)をつけたが、その後はほぼ1,980円前後の推移。
- そして、今回の立会外分売発表の翌営業日(11/11)は、分売による短期的な需給悪化懸念により窓を開けて出来高を伴い、前日比 49円安(-2.48%)と急落した。
- 今後の株価は、この日つけた年初来安値(1,892円)を割り込まず、ヨコヨコから上昇に転じていくのか、割り込んで下値模索をするのか要注目。
以上のことから、
| レベル (⭐(最低)~ ⭐⭐⭐⭐⭐(最高)) | |
| 業績 | ⭐⭐⭐ |
| 株主還元 (配当、株主優待等) | ⭐⭐⭐⭐ |
| 株価モメンタム | ⭐⭐ |
| 流動性 | ⭐⭐ |
| 分売数量 | ⭐⭐⭐ |
| 総合判定 | ⭐⭐⭐ (中立) |
と判断しました。
最後までご覧いただき、ありがとうございました。
※株式投資の実際の売買は、自己判断、自己責任でお願いします。