
こんにちは!
直近で立会外分売の実施を発表した銘柄に関して、分売で買った場合、利益を得ることができるのか?直近の経営状況や客観的な指標、株価モメンタム等を踏まえ、総合的に分析しました。
今回は、東証スタンダードから輸送用機器業種のテインです。
最後までお付き合いいただけるとうれしいです!
- 立会外分売とは?
新規株主を増やすことを目的として、上場会社が大株主である銀行やオーナー経営者などの保有株を小口に分けて、証券取引所の立会外で不特定多数に売り出すこと。
取引開始前など取引時間外(=立会外)に売り出されることからこのように呼ばれる。
- 立会外分売の魅力
- 前日終値より安く購入可能
- 立会外分配における買付側の購入価格は確定値段(1本値)で、分売実施日の前日終値よりディスカウントされるのが一般的。過去の例では、約3~5%のディスカウントで実施されています。
(ディスカウント率は取引所の規定により最大10%)
- 立会外分配における買付側の購入価格は確定値段(1本値)で、分売実施日の前日終値よりディスカウントされるのが一般的。過去の例では、約3~5%のディスカウントで実施されています。
- 買付手数料はかからない
- 立会外分売による買付は、通常の立会時間内の取引と種類が異なるため一般的に手数料はかからない。(売却時には通常の手数料が発生)
- 即日売却OK
- 立会外分売で取得した株式は、実施日(買付当日)から売却することが可能
- 前日終値より安く購入可能
- デメリット:抽選で外れることもある
- 買い申し込みが多いと、抽選ではずれて購入できないこともある。
立会外分売の概要

実施日や株数は以下です。実施予定日は幅があり、実際の実施日と分売値段は、会社側から実施日前日に発表があります。
分売数量は決まっていて、100株単位で最大10,000株まで購入できます。
早ければ11/18(水)の夕刻に、会社側からの適時開示で分売値段のお知らせがあります。このブログでも追記しますので、チェックしてくださいね💖
| 分売予定日 | 2026年11月25日(水) |
| 分売数量 | 400,000 株 (発行済み株式総数 9,811,308 株の約4.08%) |
| 分売値段 | (決定後記載) |
| ディスカウント率 | (決定後記載) |
| 申込単位数量 | 100 株 |
| 申込上限数量 | 10,000 株 |
【立会外分売実施の目的】
- 一定数量の売却意向があり、検討した結果、株式の分布状況の改善及び流動性の向上を図るため。
としています。
今回の分売数量は、発行済み株式総数の約4.08%と多い数量(※1)です。
※1:一概に言えませんが、目安として、5%以上:かなり多い、3%以上5%未満:多い、1%以上3%未満:ほどほど、1%未満:少ないとしています。
また、この銘柄の直近の出来高(売買が成立した株式の数量)の5日平均は42.0百株、25日平均は26.0百株(11/13時点)で、流動性は低い水準です。(1,000百株を平均水準としています)
そして、今回の分売数量(4,000百株)は、1日の出来高(25日平均:26.0百株)の約154倍で、この銘柄の通常の出来高からすると分売数量は多いといえます。
【過去の立会外分売結果】
ご参考までに、この会社は、2021年6月にも立会外分売を実施しており、その時の分売値段と分売日以降の株価の動きは、表2のようになっています。
(※売買手数料は考慮していません。)
| 分売日 | 分売株数 [万株] | 分売値段 [円] | ディス カウント 率[%] | 分売日 始値[円] (騰落率[%]) | 分売日 終値[円] (同) | 1週間後の 終値[円] (日付) | 損益[円] (騰落率 [%]) |
| 2021/ 6/15 | 15 | 1,253 | 3.54 | 1,318 (+5.2) | 1,350 (+7.7) | 1,296 (6/22) | +43 (+3.4) |
分売値段で購入し、分売日の寄付や大引、分売日1週間後の大引で売却した場合の騰落率は+3.4~+7.7%でした。
今回と比較して前回は分売株数が少なかった(総株数の約2.3%)ことと、その時の地合いの良し悪しも影響してくるとは思いますが、ご参考まで。
【ご参考】
前回(2022年9月)の記事:【立会外分売は買いか?】テイン(7217)
前回の振り返り:【結果検証:立会外分売は買いか?】テイン(7217)、明治電機工業(3388)
どんな会社?

1985年、横浜市鶴見区のわずか7坪の工房からはじまり、40年に渡りサスペンション一筋でドライビングプレジャーを追い求めきた、
自動車用サスペンション製品の開発、製造、販売を主な内容とした事業を展開している会社です。
同社グループは、自動車用サスペンションの製造・販売事業の単一セグメントで、
2026年3月期通期の地域別売上高構成比は、
- 日本 36.0%
- 米国 19.7%
- 中国 15.0%
- アジア・オセアニア 22.7%
- その他 6.6%
となっており、「日本」が最も多く4割弱、次に「アジア・オセアニア」が多く2割強を占めています。
直近の経営概況

【2027年3月期2Q(2026年4月~9月)の経営成績】
(日本基準(連結):2026年11月13日発表)
| 決算期 | 売上高 [百万円] (前年 同期比 増減率 [%]) | 営業 利益 [百万円] (同) | 経常 利益 [百万円] (同) | 親会社株主 に帰属する 当期純利益 [百万円] (同) |
| 2026年3月期 2Q累計 | 2,812 (4.3) | 197 (△32.1) | 244 (△13.6) | 193 (32.4) |
| 2027年3月期 2Q累計 | 3,154 (12.2) | 401 (103) | 433 (77.5) | 306 (58.6) |
| 2027年3月期 通期会社予想 | 6,299 (12.6) | 487 (45.8) | 503 (10.4) | 346 (3.0) |
| 通期予想に対する 2Qの進捗率[%] | 50.0 | 82.3 | 86.0 | 88.4 |
表3の通り、前年同期比 増収増益で、売上高は1割強増、利益面は6割弱増~2倍でした。
今期(2027年3月期)通期の業績予想は、前期比 増収増益で、売上高は1割強増、利益面は微増~5割弱増を見込んでいます。
その通期予想に対する進捗率は2Q終了時点で、売上高5割でそこそこ、利益面は8~9割弱で順調です。
【2027年3月期2Qの状況、経営成績の要因】
同社グループは、展示会や試乗会への積極的な参加、適合車種の迅速な展開、新規販売網の拡充などを通じて、海外市場の開拓と販売力の強化に努めました。
また、「EnduraPro」(純正形状ショックアブソーバ)シリーズや市場ニーズの高い「4x4DAMPER」(クロスカントリー4WD/SUV専用の本格ダンパーラインナップ)の拡販に取り組むとともに、
グローバル市場におけるブランド浸透にも注力しました。
こうした取り組みの中、日本国内では通信販売が好調に推移したほか、アジア地域ではタイを中心に「EnduraPro」シリーズの販売が堅調に推移し、中国地域においても「EnduraPro」シリーズおよび「4x4DAMPER」の販売が伸長しました。
この結果、当中間連結会計期間の売上高は、3,154百万円(前年同期比12.2%増)となりました。
損益は、米国向け製品の一部について中国工場から日本の本社工場へ生産移管した効果が継続したことに加え、
「EnduraPro」シリーズをはじめとした売上の伸長が利益の押し上げに寄与しました。
また、前連結会計年度に負担した米国向け製品に係る関税108百万円の還付額を売上原価の減少として計上したことなどにより、営業利益は401百万円(同103%増)となりました。
【財政面の状況】
<自己資本比率>(自己資本(総資本-他人資本)÷総資産)×100)
2027年3月期2Q末時点で74.7%と前期末(76.0%)から1.3ポイント低下しました。
負債及び純資産の、主な前期末比の増減は以下となっています。(単位:百万円)
- 負債 +197
- 流動負債 +205
(内訳)買掛金 +137、未払法人税等 +38.1、その他流動負債 +29.3
- 固定負債 △8.0
(内訳)役員退職慰労引当金 +6.4、退職給付に係る負債 +22.0、長期借入金 △39.8
- 流動負債 +205
- 純資産 +127
- 株主資本 +149
(内訳)利益剰余金 +75.8、自己株式(自己株式数は減少) +74.0 - その他包括利益累計額 △22.0
(内訳)為替換算調整勘定 △22.0
- 株主資本 +149
自己資本比率の数値としては問題ないレベルです。(20%以上を安全圏内としています。)
<キャッシュ・フロー>2027年3月期2Q累計のキャッシュ・フロー(以下、CF)の状況
- フリーCF(営業活動によるCFと投資活動によるCFを合計した金額 ※2)391百万円の収入
- 営業活動によるCF 629百万円の収入(前年同期 461百万円の収入)
- 投資活動によるCF 238百万円の支出(前年同期 115百万円の支出)
※2 フリーCFの説明:
- プラスの場合:会社が自由に使える資金が増える。
- マイナスの場合:会社が自由に使える資金が減る。
前期(2026年3月期)2Q累計のフリーCF(378百万円の収入)から13.2百万円増加しています。
営業活動によるCFの主な内訳(百万円):
- 税金等調整前中間純利益 430
- 減価償却費 218
- 棚卸資産の増減額(△は増加) △91.3
- 仕入債務の増減額(△は減少) 138
投資活動によるCFの主な内訳(百万円):
- 有形固定資産の取得による支出 △227
- その他 △11.3
【今期(2027年3月期)通期業績の見通し】
同社グループの属するカーアフターマーケットにおいて、需要動向やコスト環境変動の影響を受ける厳しい状況が続くものと見込んでいます。
このような中、同社グループとしては、グローバルマーケットにおけるブランド力の強化および販売網の拡充を引き続き力強く推進していく方針です。
ブランド力の強化については、北米、アジア、欧州をはじめとする各地域において展示会出展や販促活動等への投資を継続し認知度向上と販売機会の拡大を図る計画です。
販売網の拡充については、アジア地域において、現地パートナーと合弁販売会社を複数設立する予定です。
とりわけ戦略製品の一つである「EnduraPro」シリーズは、補修市場をターゲットとした製品であることから市場要求に対して迅速な供給体制が求められ、
販売会社を各地に設立することで、多種多様な車種ラインナップに対する十分な在庫を確保し、スピーディーに製品を届けることが可能としています。
また「TEIN」の名を付した販売会社を設立することは各地のマーケットにおいて同社をより身近に認識してもらえ、きめ細かな販売体制を敷くことができ、
顧客が安心して同社製品を利用してもらえることでより強固な信頼関係を築けるものと同社は考えています。
これらの施策により、現地販売体制の整備およびブランド認知の向上を通じて中長期的な成長基盤の構築を進めていく方針です。
また、海外市場において非常に高いニーズのある「4x4DAMPER」は、ラインアップ拡充を継続し、売上拡大に努めていく方針です。
加えて、内製化の推進や柔軟な生産体制の強化により、収益性の向上および外部環境の変化に強い事業構造の構築を進めていくとしています。
以上により、今期の業績予想は、表3の数値の前期比 増収増益を見込んでいます。
なお、今2Q決算発表時は、通期連結業績予想に関しては、2026年5月15日に公表された予想から変更ありませんでした。
株価指標と動向
【株価指標/株主還元】
(2026/11/13(金)終値時点の数値)
- 株価:470円
- 時価総額:46.1億円
- PER(株価収益率(予想)):12.4倍
PERは、同業で時価総額が近い、HKS(7219) 7.6倍、中央発条(5992) 31.6倍、ヨロズ(7294) 12.8倍と比較すると、中間的な水準です。
- PBR(株価純資産倍率):0.68倍
- 信用倍率(信用買い残÷信用売り残):ー(信用売り残無し)
- 年間配当金(予想):18円(年1回 3月)、利回り:3.82%(配当性向 50.9%)
配当利回りは3.82%で、東証スタンダードの単純平均 2.67%(11/13時点) と比較すると高い水準です。
表4のように、直近5年間の配当金は、1株当たり16~18円で推移(2025年10月1日付1/2分割後換算)しています。
配当性向は、20%台~60%台で推移しています。
| 決算期 | 1株当たり 年間配当金 [円] | 配当性向 [%] |
| 2022年3月期 | 18 | 24.9 |
| 2023年3月期 | 16 | 29.6 |
| 2024年3月期 | 18 | 39.9 |
| 2025年3月期 | 17 | 68.9 |
| 2026年3月期 | 16 | 47.1 |
この会社は、
収益力の向上を図り、株主へ利益還元をすることが経営の最重要課題の一つであると考えています。
利益配当については年1回期末に配分することとし、各期の連結業績、配当性向および内部留保等を総合的に勘案した上で、継続的かつ安定的な配当を行うことを基本方針としています。
なお、内部留保資金は、健全な財務体質の維持を図るとともに競争力強化のための研究開発、また生産性向上を図るための設備投資など将来の事業展開に役立ていくとしています。
【直近の株価動向】
<週足チャート(直近2年間)>

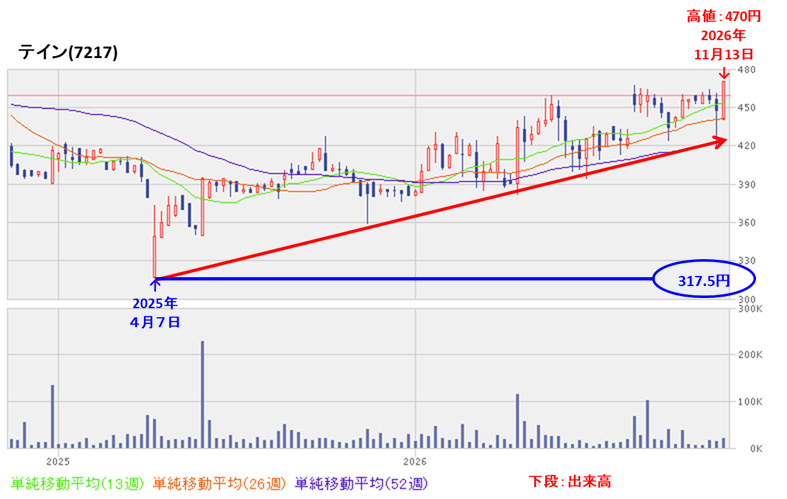
2025年4月に安値(317.5円)をつけた後は、高値切り上げ安値切り上げの上昇トレンドで推移しており、
翌年11月中旬に高値(470円)をつけています。
<日足チャート(直近3か月間)>

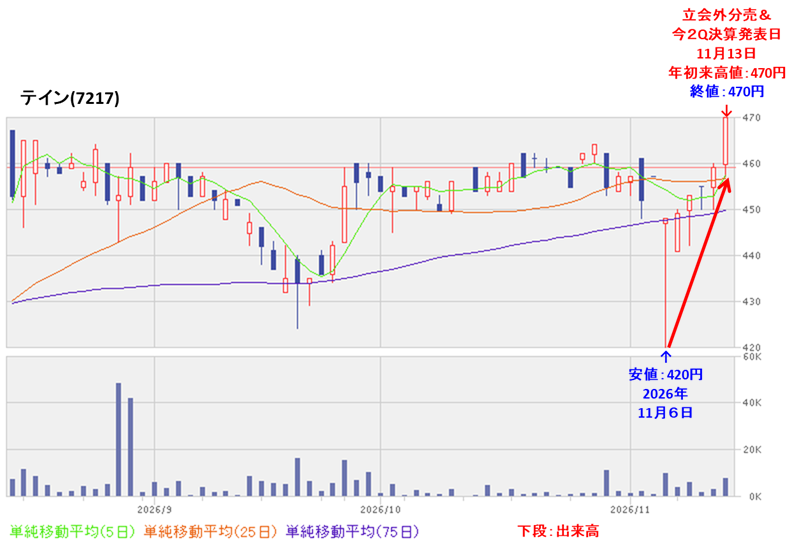
ほぼ430~460円のレンジ内で推移していましたが、
今年11月初旬に安値(420円)をつけた後は急上昇し、今回の立会外分売と今2Q決算発表日(11/13)に年初来高値(470円)をつけています。
今回の立会外分売と今2Q決算発表の翌営業日(11/16)以降の株価は、分売による軟調な展開が予想されますが、
上昇基調をキープし上値追いをしていくのか、失速して下値模索をするのか、要注目です。
まとめ


【業績】
- 今期(2027年3月期)2Qの業績は、日本国内では通信販売が好調に推移したほか、アジア地域ではタイを中心に「EnduraPro」シリーズの販売が堅調に推移し、中国地域においても「EnduraPro」シリーズおよび「4x4DAMPER」の販売が伸長し、
前年同期比 増収増益で、売上高は1割強増、利益面は6割弱増~2倍。 - 今期通期の業績は、グローバルマーケットにおけるブランド力の強化および販売網の拡充を引き続き力強く推進していく方針で、
前期比 増収増益で、売上高は1割強増、利益面は微増~5割弱増を予想。 - その通期予想に対する進捗率は2Q終了時点で、売上高は5割でそこそこ、利益面は8~9割弱で順調。
【株主還元】
- 配当利回り(会社予想)は3.82%(11/13時点) で、東証スタンダードの単純平均 2.67%(同) と比較すると高い水準。
- 直近5年間の配当金は、年間1株当たり16~18円で推移している。
配当性向は、20%台~60%台で推移。 - 会社の還元方針は、利益配当については年1回期末に配分することとし、各期の連結業績、配当性向および内部留保等を総合的に勘案した上で、継続的かつ安定的な配当を行うことを基本方針としている。
【流動性・分売数量】
- 直近の出来高の5日平均は42.0百株、25日平均は26.0百株(11/13時点)で、流動性は低い水準。
- 分売数量は、発行済み株式総数の約4.08%と多い数量で、
この銘柄の1日の平均的な出来高の約154倍であり、それからすると多い数量。
【株価モメンタム】
- 週足ベースの株価は、2025年4月に安値(317.5円)をつけた後は、高値切り上げ安値切り上げの上昇トレンドで推移しており、
翌年11月中旬に高値(470円)をつけている。 - 直近の株価は、ほぼ430~460円のレンジ内で推移していたが、
今年11月初旬に安値(420円)をつけた後は急上昇し、今回の立会外分売と今2Q決算発表日(11/13)に年初来高値(470円)をつけている。 - 今回の立会外分売発表翌営業日以降の株価は、分売による軟調な展開が予想されるが、上昇基調をキープし上値追いをしていくのか、失速して下値模索をするのか要注目。
以上のことから、
| レベル (⭐(最低)~ ⭐⭐⭐⭐⭐(最高)) | |
| 業績 | ⭐⭐⭐⭐ |
| 株主還元 (配当、株主優待等) | ⭐⭐⭐ |
| 株価モメンタム | ⭐⭐⭐⭐ |
| 流動性 | ⭐⭐ |
| 分売数量 | ⭐⭐ |
| 総合判定 | ⭐⭐⭐ (中立) |
と判断しました。
最後までご覧いただき、ありがとうございました。
※株式投資の実際の売買は、自己判断、自己責任でお願いします。