
こんにちは!
公募増資・売出(以下、PO)の実施を発表した銘柄に関して、POに応募して買った場合、利益を得ることができるのか?直近の経営状況や客観的な指標、株価モメンタム等を踏まえ、総合的に分析しました。
今回は、東証グロースから卸売業種のバリュエンスホールディングスです。
最後までお付き合いいただけるとうれしいです!
- 公募増資・売出(PO)とは?
既上場企業が新たに発行する株式(公募株式)や既に発行された株式(売出株式)を投資家に取得させることをいいます。
正確には、「PO」は「Public(公開の)Offering(売り物)」の略で、日本語では「公募」と呼ばれます。「公募」とは、「不特定かつ多数の投資家に対し、新たに発行される有価証券の取得の申込を勧誘すること」をいいます。
また、「売出」とは、「既に発行された有価証券の売付けの申込み又はその買付けの申込の勧誘のうち、均一の条件で50人以上の者を相手方として行う」ことをいい、通常は「公募」と「売出」を合わせて「PO」と呼ばれます。
「新規公開株(IPO)」は未上場企業が直接金融市場からの資金調達や知名度・信用力の向上を目的として証券取引所に新規上場するために一般投資家に株式を取得してもらう行為であるのに対して、「公募・売出(PO)」は既に上場していて証券取引所での株式取引が行われている企業が追加の資金調達や大株主の保有株売却などを目的として一般投資家に株式を取得してもらう行為であり、「新規公開株(IPO)」と「公募・売出(PO)」の違いを簡単にいえば、実施する企業が「未上場」か「既上場」かの違いといえます。
POの概要

今回のPOは、公募増資と大株主(SFプロパティマネジメント株式会社、現代表取締役 嵜本晋輔氏)からの株式の売出しです。発行価格等決定日や受渡期日、発行数量等は表1のようになっています。
ディスカウント率は、「発行価格等決定日」に決まり、その日の終値から数%です。
ちなみに、直近の主なPOのディスカウント率は、JR西日本(9021) 3.01%、ゆうちょ銀行(6178) 2.08%、デンソー(3387) 3.02%となっており、ほぼほぼ2~5%程度です。
ただ、ディスカウント率が大きいPOもあり、直近ではARCHION(543A)の14.47%が最大です。
注意点として、どの証券会社でも購入できるわけでなく、主幹事(今回は野村證券)はじめ、引受人の証券会社で購入申込可能です。
早ければ、11/10(火)の夕刻に、会社側から発行価格等のお知らせが適時開示であります。
このブログ記事も更新しますので、チェックしてくださいね💖
| 発行価格等決定日 | 2026年11月10日(火)から13日(金)までの間のいずれかの日 |
| 受渡期日 (POで買った場合はこの日から売却可能) | 2026年11月17日(火)から20日(金)までの間のいずれかの日。 ただし、発行価格等決定日の5営業日後の日 |
| ①公募による新株式発行(一般募集) 数量 | 普通株式 110 万株 ※発行済み株式総数(13,936,590 株)の約7.89% |
| ②株式の売出し(引受人の買取引受による売出し) 数量 | 普通株式 110 万株 ※発行済み株式総数の約7.89% |
| ③株式の売出し(オーバーアロットメントによる売出し) 数量 | 普通株式 33 万株(上限の数量) ※野村證券が売出す。 |
| 調達資金手取り概算額 | 約 16.4 億円 |
| 発行価格 | (決定後記載) |
| ディスカウント率 | (決定後記載) |
| 申込単位数量 | 100 株 |
| 主幹事 | 野村證券 |
【資金調達の背景と目的】
- 同社グループは、循環型社会における主要な取組の一つである「リユース」を事業の中核とする企業として、「Circular Design for the Earth and Us」をパーパスに掲げ、事業活動を通じた持続可能な社会への貢献を目指している。
更に、顧客やパートナーへの様々な選択肢提供により、同社グループが保有するモノのみならず、顧客やパートナーが保有するモノの循環を促進することで新たな収益機会を創出すべく、2030年に「Circular Design Company」の実現を目指している。 - 2027年8月期を最終年度とする3か年の中期経営計画「To the Next Stage: For 2030 Revival Vision」を公表し、本中期経営計画は、収益性向上に向けた構造改革の実施と厳選投資の継続を基本方針に、自社オークションプラットフォームの機能拡充・強化に継続して取り組むとともに、国内においては小売拡大、海外においては仕入拡大を重点戦略として事業を推進している。
- 今回の新株式発行による調達資金は、現中期経営計画の達成及びその後の持続的な成長実現に向けた設備投資及び仕入資金のための運転資金に充当する予定。
これにより、国内外における仕入拡大及び小売領域の強化を図るとともに、同社グループが目指すリカーリング型ビジネスの拡大を通じて、継続的な収益機会の創出及び企業価値の向上に努めていく。
加えて、持続的な成長と中長期的な企業価値の向上を図るうえで、株主構成の多様化、株式の流動性の向上、コーポレート・ガバナンスの一層の強化が重要な経営課題であると認識している。 - このような認識のもと、同社は、同社の支配株主であるSFプロパティマネジメント株式会社(同社代表取締役である嵜本晋輔氏の資産管理会社。以下「SFPM」)及び嵜本晋輔氏と協議を重ねた結果、両者が保有する同社普通株式の一部を売り出すこととした。
本新株式発行及び本売出しの結果、SFPMの議決権所有割合は55.95%から41.96%(嵜本晋輔氏の所有分との合計では60.63%から45.94%)となり、SFPMは同社の支配株主に該当しないこととなる見込み。
同社は、特定の株主に議決権の過半数が集中する状態が解消されることで、支配株主と少数株主との間で利益相反が生じるおそれが構造的に低減し、すべての株主の共同の利益に資する意思決定をより確保しやすい体制になるものと考えている。 - また、今回の新株式発行及び売出しは、機関投資家をはじめとする幅広い投資家層への同社株式の配分を通じて、株主構成の多様化及び流通株式比率の向上にも寄与するものと考えている。
- なお、嵜本晋輔氏は本売出し後も同社代表取締役として経営を担うとともに、SFPMは中長期的に同社株式を保有する意向である旨を確認している。
としています。
【調達資金の使途】
今回の公募増資の手取概算額合計約16.4億円については、
全額を同社の連結子会社であるバリュエンスジャパン株式会社(以下「バリュエンスジャパン」)への融資資金に充当する予定です。
バリュエンスジャパンは、当該融資資金を、2027年8月期に設備投資資金(買取店舗の新設、移転)として900百万円、商品仕入れのための運転資金として500百万円、
残額が生じた場合は2028年8月期の設備投資資金の一部として充当する予定です。
【新株式の発行、株式の売出し数量/流動性】
今回の新株式の発行数量は、発行済み株式総7.89%、
株式の売出数量は、発行済み株式総数の最大約10.3%で、それぞれ、
- 直近の新株式の発行をしたPOの発行株数比率(最大)は、HENNGE 4.53%、IPS 11.1%、インフロニアHD 20.0%で、それらと比較すると中規模の新株式発行、
- 直近の株式の売出のみのPOの売出株数比率(OAを含む)は、ソデック 12.0%、CKD 6.05%、井関農機 6.76%で、それらと比較すると中規模の売出し
です。
新株式の発行は1株利益の希薄化、株式の売出しは短期的な需給悪化につながりますので、短期的に株価を押し下げる要因となります。
また、この銘柄の直近の出来高(売買が成立した株の数量)の5日平均は787百株、25日平均は1,016百株(10/30時点)で、流動性はやや低い水準です。(1日 1,000百株を平均的な水準としています。)
どんな会社?

ブランド品、貴金属、宝石、骨董・美術品などの買取・販売を主としたリユース事業を中心に展開している会社です。
同社グループは「ブランド品、骨董・美術品等リユース事業」の単一セグメントです。
2026年8月期末のグループ全体の買取店舗数は、国内143店舗(協業店舗数は除く)、海外62店舗の合計205店舗(前期末比 17店舗増)となっています。
直近の経営概況

【2026年8月期通期(2025年9月~2026年8月)の経営成績】
(2026年10月9日発表:日本基準(連結))
| 決算期 | 売上高 [億円] (前期比 増減率 [%]) | 営業 利益 [百万円] (同) | 経常 利益 [百万円] (同) | 親会社株主に 帰属する 当期純利益 [百万円] (同) |
| 2025年8月期 通期実績 | 848 (4.1) | 1,453 (黒字 転換) | 1,315 (黒字 転換) | 681 (黒字 転換) |
| 2026年8月期 通期実績 | 1,066 (25.7) | 5,780 (297) | 5,399 (310) | 3,073 (350) |
| 2027年8月期 通期会社予想 | 1,150 (7.8) | 6,750 (16.8) | 6,190 (14.6) | 4,000 (30.2) |
表2の通り、前期比 増収増益で、売上高は3割弱増、利益面は4~4.5倍で着地しました。
今期(2027年8月期)通期の業績は、前期比 増収増益で、売上高は1割弱増、利益面は1割強~3割増を予想しています。
【2026年8月期通期の状況、経営成績の要因】
買取面においては、売上総利益率重視の買取に加え、効率性を重視した店舗運営を継続しました。
地金相場の上昇といった外部環境が一定程度寄与したものの、国内においては「なんぼや」における仕入が好調に推移し、1店舗当たりの仕入高が増加したことに加え、アライアンスによる買取増加も仕入高の伸長に貢献しました。
また、海外においても注力エリアである東南アジアを中心に仕入が拡大しました。
これらの結果、当連結会計年度における仕入高は812億円(前期比152億円増、同23.1%増)となりました。
店舗出店については、1店舗当たりの効率性を重視しつつ出店エリアを厳選した新規出店を継続しました。
国内外共に出店基準に満たない店舗の退店を完了し、国内においては新規出店を再加速させたことで9店舗、海外においても好調な東南アジアを中心に直営店舗5店舗、パートナー店舗13店舗の新規出店を行いました。
この結果、当連結会計年度におけるグループ全体の買取店舗数は、国内143店舗(協業店舗数は除く)、海外62店舗の合計205店舗となりました。
販売面においては、期首から潤沢な在庫を確保できていたことに加え、仕入が好調に推移したことにより、各販路における売上高が伸長しました。
特に、前中期経営計画期間から実施してきた小売への投資の成果が表れ、小売売上高が好調に拡大したこと等により、当連結会計年度における売上高は1,066億円(前期比218億円増、同25.7%増)となりました。
利益面は、売上総利益率を重視した仕入を継続したことに加え、小売売上高比率が上昇したことやオークション手数料売上高の拡大が貢献したこと等により、売上総利益率は26.3%(前期比1.2ポイント増)となりました。
販売費及び一般管理費は222億円(前期比2,429百万円増、同12.2%増)となりました。
これは、マーケティングをはじめとする効率を重視した事業運営を継続した一方、買取店舗の新規出店等に伴う積極的な人材採用や、社員への還元等を行ったことによる人件費の増加、
テレビCMをはじめとした認知施策や「オリジナル・バーキン」を活用した集客施策の実施による広告宣伝費の増加等に加え、2027年8月期に向けた先行投資を行ったこと等によるものです。
これらの結果、当連結会計年度における営業利益は5,780百万円(前期比4,326百万円増、同297%増)となりました。
【財政面の状況】
<自己資本比率>(自己資本(総資本-他人資本)÷総資産)×100)
2026年8月期末時点で27.9%と前期末(23.8%)から4.1ポイント上昇しました。
負債及び純資産の、主な前期末比の増減は以下となっています。(単位:百万円)
- 負債 +3,002
- 流動負債 +4,436
(内訳)1年内返済の長期借入金 +6,764、未払法人税等 +1,311、短期借入金 △3,600
- 固定負債 △1,434
(内訳)長期借入金 △1,329
- 流動負債 +4,436
- 純資産 +2,867
- 株主資本 +2,833
(内訳)利益剰余金 +2,941、自己株式(自己株式数は増加) △275 - その他の包括利益累計額 +68.5
(内訳)為替換算調整勘定 +68.5
- 株主資本 +2,833
自己資本比率の数値としては危険水域に近いレベルです。(20%以上を安全圏内としています。)
<キャッシュ・フロー>2026年8月期通期のキャッシュ・フロー(以下、CF)の状況
- フリーCF(営業活動によるCFと投資活動によるCFを合計した金額 ※1)866百万円の収入
- 営業活動によるCF 2,467百万円の収入(前期 555百万円の支出)
- 投資活動によるCF 1,601百万円の支出(前期 2,963百万円の支出)
※1 フリーCFの説明:
- プラスの場合:会社が自由に使える資金が増える。
- マイナスの場合:会社が自由に使える資金が減る。
前期(2025年8月期)通期累計のフリーCF(3,518百万円の支出)から4,385百万円増加しています。
営業活動によるCFの主な内訳(百万円):
- 税金等調整前当期純利益 4,947
- 減価償却費 1,434
- 減損損失 494
- 棚卸資産の増減額(△は増加) △3,529
投資活動によるCFの主な内訳(百万円):
- 有形固定資産の取得による支出 △648
- 無形固定資産の取得による支出 △665
- 差入保証金の差入による支出 △292
【今期(2027年8月期)通期業績の見通し】
同社グループは、2027年8月期を最終年度とする3か年の中期経営計画「To the Next Stage: For 2030 Revival Vision」を定め、収益性向上に向けた構造改革の実施と厳選投資の継続を基本方針に、
自社オークションプラットフォームの機能拡充・強化に継続して取り組むとともに、国内においては小売拡大、海外においては仕入拡大を重点戦略として事業を推進しています。
本中期経営計画の最終年度となる2027年8月期は、収益性向上に資する構造改革を継続しながら、仕入拡大、toB・toCプラットフォーム強化、認知拡大施策等に係る投資を実施する方針です。
買取面においては国内外共に売上総利益率及び効率重視の仕入を引き続き行いつつ、新規出店を加速していく計画です。
オークションにおいては委託拡大や手数料収入の拡大、小売においてはプライシングの見直しを継続するとともに越境ECをはじめとする販売チャネルの強化を通じて収益性の向上に取り組む計画です。
これらの計画のもと、直近の事業内容や外部環境を踏まえた、2027年8月期の通期連結業績予想は、表2の数値の前期比 増収増益を見込んでいます。
株価指標と動向

【2026/10/30(金)終値時点の数値】
- 株価:1,667円
- 時価総額:232億円
- PER(株価収益率(今期予想)):5.49倍
PERは、同業で時価総額が近い、コメ兵HD(2780) 6.16倍、大黒屋HD(6993) 96.2倍と比較すると低い水準です。
- PBR(株価純資産倍率):2.14倍
- 信用倍率(信用買い残÷信用売り残):93.4倍
- 年間配当金(会社予想):55円(年1回 8月)、利回り:3.30%(配当性向 18.1%)
配当利回りは3.30%で、東証グロースの単純平均0.97%(10/30時点) と比較すると高い水準です。
表3のように、直近5年間の配当金は年間1株あたり0~45円で推移しています。
配当性向は、無配の年を除き、20~30%台です。
| 決算期 | 1株当たり 年間配当金 [円] | 配当性向 [%] |
| 2022年8月期 | 25 | 33.8 |
| 2023年8月期 | 30 | 36.8 |
| 2024年8月期 | 0 | ー (最終赤字) |
| 2025年8月期 | 10 | 19.2 |
| 2026年8月期 | 45 | 19.3 |
この会社は、
中長期的かつ持続的な企業価値向上を目指し、株主に対する利益還元に努めることを重要な経営課題として位置づけています。
また、将来の成長を見据えた戦略的な投資資金需要等を勘案した上で、株主に対して安定的な配当を実施していくことを基本方針としています。
また、剰余金の配当は期末配当の年1回を基本的な方針としています。
【直近の株価動向】
<週足チャート(直近2年間)>

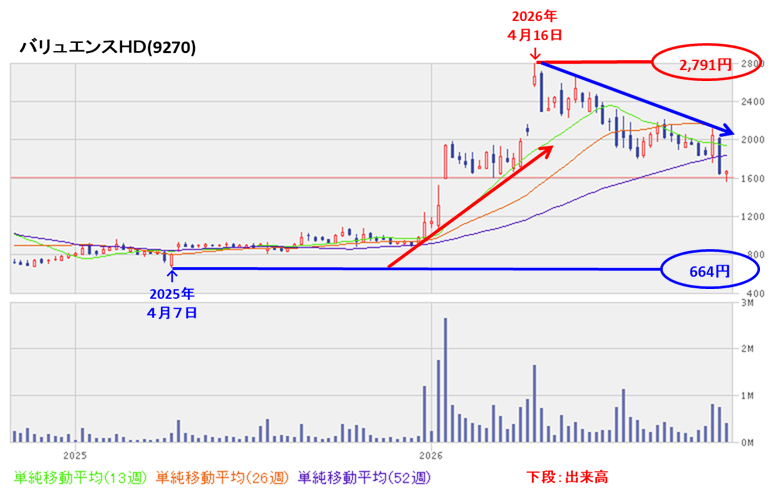
2025年4月に上場来安値(664円)をつけた後は、緩やかな上昇基調で推移していましたが、
同年の年末から急上昇して、翌年4月に高値(2,791円)をつけました。
しかしその後は、高値切り下げ安値切り下げの下落基調で推移しています。
<日足チャート(直近3か月間)>

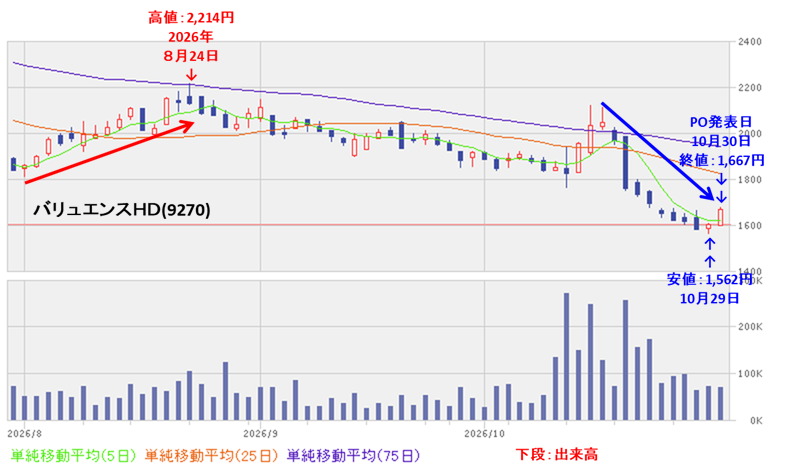
今年8月下旬に高値(2,214円)をつけた後は、高値切り上げ安値切り上げの下落基調で推移し、10月下旬に安値(1,562円)をつけました。
そして今回のPO発表の翌営業日(11/2)以降の株価は、POによる1株利益の希薄化と短期的な需給悪化懸念により軟調な展開が予想されますが、
直近の安値(1,562円)や節目の1,500円程度を割り込まず、ヨコヨコから上昇に転じていくのか、割り込んで下値模索をするのか、要注目です。
まとめ

【業績】
- 前期(2026年8月期)の業績は、期首から潤沢な在庫を確保できていたことに加え、仕入が好調に推移したことにより、各販路における売上高が伸長し、
利益面は、売上総利益率を重視した仕入を継続したことに加え、小売売上高比率が上昇したことやオークション手数料売上高の拡大が貢献したこと等により、売上総利益率が上昇し、
前期比 増収増益で、売上高は3割弱増、利益面は4~4.5倍で着地。 - 今期(2027年8月期)通期予想は、収益性向上に資する構造改革を継続しながら、仕入拡大、toB・toCプラットフォーム強化、認知拡大施策等に係る投資を実施する方針で、
前期比 増収増益で、売上高は1割弱増、利益面は1割強~3割増を見込む。
【株主還元】
- 配当利回り(予想)は3.30%(10/30時点)で、東証グロースの単純平均 0.97%(同)と比較すると高い水準。
- 直近5年間の配当金は、1株当たり0~45円で推移しており、
配当性向は、無配の年を除き、20~30%台。 - 会社の株主還元方針は、株主に対する利益還元に努めることを重要な経営課題として位置づけ、
将来の成長を見据えた戦略的な投資資金需要等を勘案した上で、株主に対して安定的な配当を実施していくことを基本方針としている。
【流動性・新株式の発行株数】
- 今回の新株式の発行数量は発行済み株式総数の約7.89%、株式の売出数量は最大約10.3%で、それぞれ、
- 直近の新株式の発行をしたPOの発行株数比率(最大)(HENNGE、IPS、インフロニアHD)と比較すると中規模の新株式発行
- 直近の株式の売出のみのPOの売出株数比率(OAを含む)(ソデック、CKD、井関農機)と比較すると中規模の売出し
新株式の発行による1株利益の希薄化懸念と株式の売出しは短期的な需給悪化が、株価を押し下げる要因となる。
- 直近の出来高の5日平均は787百株、25日平均は1,016百株(10/30時点)で、流動性ややや低い水準。
【株価モメンタム】
- 週足ベースの株価は、2025年4月に上場来安値(664円)をつけた後は、緩やかな上昇基調で推移していたが、
同年の年末から急上昇して、翌年4月に高値(2,791円)をつけた。
しかしその後は、高値切り下げ安値切り下げの下落基調で推移している。 - 直近の株価は、今年8月下旬に高値(2,214円)をつけた後は、高値切り上げ安値切り上げの下落基調で推移し、10月下旬に安値(1,562円)をつけた。
- PO発表の翌営業日(11/2)以降の株価は、POによる1株当たり利益の希薄化と短期的な需給悪化懸念により軟調な展開が予想されるが、
直近の安値(1,562円)や節目の1,500円程度を割り込まず、ヨコヨコから上昇に転じていくのか、割り込んで下値模索をするのか要注目。
以上のことから、
| レベル (⭐(最低)~ ⭐⭐⭐⭐⭐(最高)) | |
| 業績 | ⭐⭐⭐⭐ |
| 株主還元 (配当、株主優待等) | ⭐⭐⭐ |
| 株価モメンタム | ⭐⭐ |
| 流動性 | ⭐⭐⭐ |
| 新株式の発行数量 株式の売出し数量 | ⭐⭐⭐ |
| 総合判定 | ⭐⭐⭐ (中立) |
と判断しました。
最後までご覧いただき、ありがとうございました。
※株式投資の実際の売買は、自己判断、自己責任でお願いします。