
こんにちは!
直近で立会外分売の実施を発表した銘柄に関して、分売で買った場合、利益を得ることができるのか?直近の経営状況や客観的な指標、株価モメンタム等を踏まえ、総合的に分析しました。
今回は、東証グロースからサービス業種のフロンティアインターナショナルです。
最後までお付き合いいただけるとうれしいです!
- 立会外分売とは?
新規株主を増やすことを目的として、上場会社が大株主である銀行やオーナー経営者などの保有株を小口に分けて、証券取引所の立会外で不特定多数に売り出すこと。
取引開始前など取引時間外(=立会外)に売り出されることからこのように呼ばれる。
- 立会外分売の魅力
- 前日終値より安く購入可能
- 立会外分配における買付側の購入価格は確定値段(1本値)で、分売実施日の前日終値よりディスカウントされるのが一般的。過去の例では、約3~5%のディスカウントで実施されています。
(ディスカウント率は取引所の規定により最大10%)
- 立会外分配における買付側の購入価格は確定値段(1本値)で、分売実施日の前日終値よりディスカウントされるのが一般的。過去の例では、約3~5%のディスカウントで実施されています。
- 買付手数料はかからない
- 立会外分売による買付は、通常の立会時間内の取引と種類が異なるため一般的に手数料はかからない。(売却時には通常の手数料が発生)
- 即日売却OK
- 立会外分売で取得した株式は、実施日(買付当日)から売却することが可能
- 前日終値より安く購入可能
- デメリット:抽選で外れることもある
- 買い申し込みが多いと、抽選ではずれて購入できないこともある。
立会外分売の概要

実施日や株数は以下です。実施予定日は幅があり、実際の実施日と分売値段は、会社側から実施日前日に発表があります。
分売数量は決まっていて、100株単位で最大5,000株まで購入できます。
早ければ10/26(月)の夕刻に、会社側からの適時開示で分売値段のお知らせがあります。このブログでも追記しますので、チェックしてくださいね💖
| 分売予定期間 | 2026 年10月27日(火)~ 29日(木) |
| 分売数量 | 277,100 株 (発行済み株式総数 9,238,000 株の約3.00%) |
| 分売値段 | (決定後記載) |
| ディスカウント率 | (決定後記載) |
| 申込単位数量 | 100 株 |
| 申込上限数量 | 5,000 株 |
【立会外分売実施の目的】
- 一定数量の売却意向があり、検討した結果、株式の分布状況の改善及び流動性の向上を図るため。
としています。
今回の分売数量は、発行済み株式総数の約3.00%と多い数量(※1)です。
※1:一概に言えませんが、目安として、5%以上:かなり多い、3%以上5%未満:多い、1%以上3%未満:ほどほど、1%未満:少ないとしています。
また、この銘柄の直近の出来高(売買が成立した株式の数量)の5日平均は80.2百株、25日平均は144百株(10/20時点)で、流動性は低い水準です。(1,000百株を平均水準としています)
そして、今回の分売数量(2,771百株)は、1日の出来高(25日平均:144百株)の約19倍で、この銘柄の通常の出来高からすると分売数量は多めといえます。
どんな会社?
『体験価値による課題解決力(Experience Solution)』をコア・コンピタンスとして、
ブランディングイベントや新商品発表会、街頭でのフィールドイベント等、消費者との直接的なコンタクトポイントにおいて、
消費者に良質なブランド体験・顧客体験を届けることで、企業が抱えるマーケティングやセールスに関するあらゆる課題を解決する『Experience Solution Company』です。
同社は、プロモーション事業の単一セグメントで、機能別の事業・サービス内容は以下となっています。
- イベントプロモーション
フィールドイベント等の企画・運営・制作 - デジタルプロモーション
デジタルキャンペーン企画運営、コンテンツ制作 - キャンペーンプロモーション
キャンペーン事務局の運営等やプレミアム・ノベルティ企画制作、ライセンス契約やコラボレーションのマッチング業務 - PR
PR・広報活動の計画・戦略の策定とアドバイス - スペースプロデュース
イベント美術、ディスプレイ等 - 店頭販売支援事業
店頭販売支援業務
直近の経営概況

【2027年4月期1Q(2026年5月~7月)の経営成績】
(日本基準(連結):2026年9月14日発表)
| 決算期 | 売上高 [億円] (前年 同期比 増減率 [%]) | 営業 利益 [百万円] (同) | 経常 利益 [百万円] (同) | 親会社株主 に帰属する 当期純利益 [百万円] (同) |
| 2026年4月期 1Q累計 | 56.9 (44.2) | 239 (179) | 240 (180) | 143 (220) |
| 2027年4月期 1Q累計 | 74.1 (30.2) | 562 (134) | 578 (140) | 333 (132) |
| 2027年4月期 通期会社予想 | 301 (0.5) | 2,110 (0.5) | 2,110 (0.1) | 1,300 (4.4) |
| 通期予想に対する 1Qの進捗率[%] | 24.6 | 26.6 | 27.3 | 25.6 |
表2の通り、前年同期比 増収増益で、売上高は3割増、利益面は2.3~2.4倍でした。
今期(2027年4月期)通期の業績予想は、前期比 増収増益で、売上高、利益面ともに微増を見込んでいます。
その通期予想に対する進捗率は1Q終了時点で、売上高は2割強でそこそこ、利益面は3割弱でそこそこです。
【2027年4月期1Qの状況、経営成績の要因】
同社グループを取り巻く事業環境は、イベント等のリアル体験への需要の旺盛な推移を背景に堅調な推移となりました。
同社グループの主力事業であるイベント領域において、食品、小売・家電のクライアントからの大型案件の受注の継続化や、ゲーム・IPのクライアントからの受注が業績に大きくけん引したことに加え、
グループ会社の増加に伴うシナジー効果及び着実な案件受注により、売上高及び利益面において前年同期を上回りました。
これらの結果、今1Qの経営成績は、表2の数値の前年同期比 増収増益となりました。
【財政面の状況】
<自己資本比率>(自己資本(総資本-他人資本)÷総資産)×100)
2027年4月期1Q末時点で59.8%と前期末(58.6%)から1.2ポイント上昇しました。
負債及び純資産の、主な前期末比の増減は以下となっています。(単位:百万円)
- 負債 △589
- 流動負債 △585
(内訳)買掛金 +349、未払法人税等 △282、その他流動負債 △581
- 固定負債 △3.4
(内訳)長期借入金 △13.2
- 流動負債 △585
- 純資産 △265
- 株主資本 △293
(内訳)利益剰余金 △293 - 非支配株主持分 +34.1
- 株主資本 △293
自己資本比率の数値としては問題ないレベルです。(20%以上を安全圏内としています。)
【今期(2027年4月期)通期業績の見通し】
大型案件が継続していることに加え、ほぼ全ての業種のクライアントからの受注が堅調に推移していること、
当期に連結子会社化したNPU株式会社(事業内容:ハイブランドのイベント演出・空間プロデュース)が通期業績に寄与すること、
その他の子会社も利益改善見通しであることを前提で業績予想を作成しており、表2の数値の前期比 増収増益を見込んでいます。
なお、今1Q決算発表時は、2026年6月15日に公表された通期の連結業績予想に変更はありませんでした。
株価指標と動向

【2026/10/20(火)終値時点の数値】
- 株価:1,371円
- 時価総額:126億円
- PER(株価収益率(予想)):9.46倍
PERは、同業で時価総額が近い、TOW(4767) 11.0倍、セレスポ(9625) 7.4倍、ベクトル(6058) 17.0倍と比較すると、中間的な水準です。
- PBR(株価純資産倍率):1.25倍
- 信用倍率(信用買い残÷信用売り残):ー(信用売り残無し)
- 年間配当金(予想):73円(年2回 10月 36.5円、4月 36.5円)、利回り:5.32%(配当性向 30.0%)
配当利回りは5.32%で、東証グロースの単純平均 0.94%(10/19時点) と比較するとかなり高い水準です。
表3のように、直近5年間の配当金は、1株当たり19.5~70円(2026年2月1日付け1/2分割後換算)で推移しています。
配当性向は、20~50%で推移しています。
| 決算期 | 1株当たり 年間配当金 [円)] | 配当性向 [%] |
| 2022年4月期 | 45 | 19.2 |
| 2023年4月期 | 29 | 20.1 |
| 2024年4月期 | 19.5 | 35.6 |
| 2025年4月期 | 49.5 | 50.3 |
| 2026年4月期 | 70 | 50.1 |
この会社は、
株主に対する利益還元を重要な経営課題と認識しており、経営成績及び財務状況、中長期的な事業拡大に必要な内部留保など、
その見通しに応じた適切な利益還元策を柔軟に検討し、実施することを基本方針としています。
配当政策に関するKPI として、資本効率のさらなる向上を達成するため、大型 M&A が発生しない場合は、配当性向50%を目安とする配当方針としています。
また、これまで年1回の期末配当を実施していましたが、今回の立会外分売発表時に、株主への利益還元の機会を充実させることを目的として配当方針を一部変更し、
2027年4月期より、中間配当と期末配当の年2回の剰余金の配当を実施することにしています。
【直近の株価動向】
<週足チャート(直近2年間)>

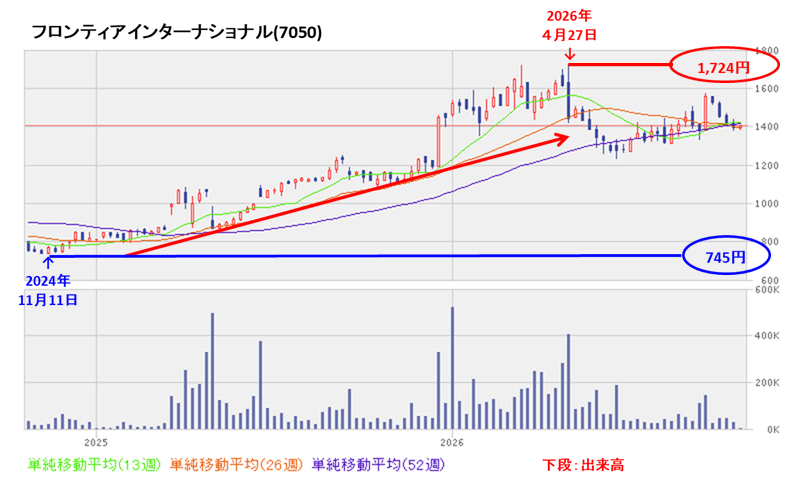
2024年11月に安値(745円)をつけた後は、高値切り上げ安値切り上げの上昇トレンドで推移し、2026年4月に高値(1,724円)をつけました。
しかしその後は調整しています。
<日足チャート(直近3か月間)>

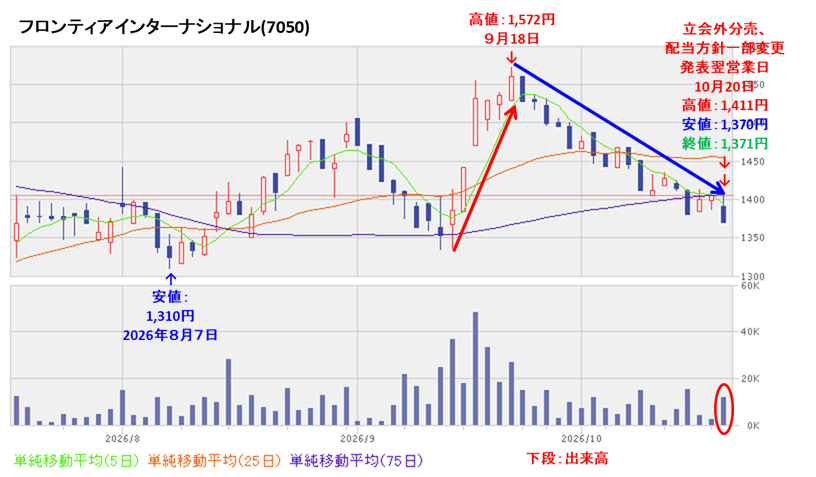
今年8月初旬に安値(1,310円)をつけた後は、高値切り上げ安値切り上げの上昇基調で推移し、翌月中旬に高値(1,572円)をつけました。
しかしその後は調整しており、今回の立会外分売と配当方針の一部変更(中間配当の実施)発表の翌営業日(10/20)は、分売による短期的な需給悪化を懸念され、前日比 34円安(-2.42%)と下落しました。
今後の株価は、8月につけた直近の安値(1,310円)を割り込まず、ヨコヨコから上昇に転じていくのか、割り込んで下値模索を継続するのか、要注目です。
まとめ
【業績】
- 今期(2027年4月期)1Qの業績は、主力事業であるイベント領域において、食品、小売・家電のクライアントからの大型案件の受注の継続化や、ゲーム・IPのクライアントからの受注が業績に大きくけん引したことに加え、
グループ会社の増加に伴うシナジー効果及び着実な案件受注により、
前年同期比 増収増益で、売上高は3割増、利益面は2.3~2.4倍。 - 今期業績予想は、大型案件が継続していることに加え、ほぼ全ての業種のクライアントからの受注が堅調に推移していること、
- 当期に連結子会社化したNPU株式会社が通期業績に寄与することにより、
前期比 増収増益で、売上高、利益面ともに微増を見込む。 - その通期予想に対する進捗率は1Q終了時点で、売上高は2割強でそこそこ、利益面は3割弱でそこそこ。
【株主還元】
- 配当利回り(会社予想)は5.32%(10/20時点) で、東証グロースの単純平均 0.94%(10/19時点) と比較するとかなり高い水準。
- 直近5年間の配当金は、年間1株当たり19.5~70円(2026年2月1日付け1/2分割後換算)で推移しており、
配当性向は、20~50%で推移。 - 会社の還元方針は、配当政策に関するKPI として、資本効率のさらなる向上を達成するため、大型 M&A が発生しない場合は、配当性向50%を目安とする配当方針としている。
また、株主への利益還元の機会を充実させることを目的として、今回の立会外分売発表時に配当方針を一部変更し、2027年4月期より、中間配当と期末配当の年2回の剰余金の配当を実施することにしている。
【流動性・分売数量】
- 直近の出来高の5日平均は80.2百株、25日平均は144百株(10/20時点)で、流動性は低い水準。
- 分売数量は、発行済み株式総数の約3.00%と多い数量で、
この銘柄の1日の平均的な出来高の約19倍であり、それからしても多い数量。
【株価モメンタム】
- 週足ベースの株価は、2024年11月に安値(745円)をつけた後は、高値切り上げ安値切り上げの上昇トレンドで推移し、2026年4月に高値(1,724円)をつけた。
しかしその後は調整している。 - 直近の株価は、今年8月初旬に安値(1,310円)をつけた後は、高値切り上げ安値切り上げの上昇基調で推移し、翌月中旬に高値(1,572円)をつけた。
しかしその後は調整しており、今回の立会外分売と配当方針の一部変更(中間配当の実施)発表の翌営業日(10/20)は、分売による短期的な需給悪化を懸念され、前日比 34円安(-2.42%)と下落した。 - 今後の株価は、8月につけた直近の安値(1,310円)を割り込まず、ヨコヨコから上昇に転じていくのか、割り込んで下値模索を継続するのか要注目。
以上のことから、
| レベル (⭐(最低)~ ⭐⭐⭐⭐⭐(最高)) | |
| 業績 | ⭐⭐⭐⭐ |
| 株主還元 (配当、株主優待等) | ⭐⭐⭐⭐ |
| 株価モメンタム | ⭐⭐⭐ |
| 流動性 | ⭐⭐ |
| 分売数量 | ⭐⭐ |
| 総合判定 | ⭐⭐⭐ (中立) |
と判断しました。
最後までご覧いただき、ありがとうございました。
※株式投資の実際の売買は、自己判断、自己責任でお願いします。