
こんにちは!
公募増資・売出(以下、PO)の実施を発表した銘柄に関して、POに応募して買った場合、利益を得ることができるのか?直近の経営状況や客観的な指標、株価モメンタム等を踏まえ、総合的に分析しました。
今回は、東証プライムから機械業種の井関農機です。
最後までお付き合いいただけるとうれしいです!
- 公募増資・売出(PO)とは?
既上場企業が新たに発行する株式(公募株式)や既に発行された株式(売出株式)を投資家に取得させることをいいます。
正確には、「PO」は「Public(公開の)Offering(売り物)」の略で、日本語では「公募」と呼ばれます。「公募」とは、「不特定かつ多数の投資家に対し、新たに発行される有価証券の取得の申込を勧誘すること」をいいます。
また、「売出」とは、「既に発行された有価証券の売付けの申込み又はその買付けの申込の勧誘のうち、均一の条件で50人以上の者を相手方として行う」ことをいい、通常は「公募」と「売出」を合わせて「PO」と呼ばれます。
「新規公開株(IPO)」は未上場企業が直接金融市場からの資金調達や知名度・信用力の向上を目的として証券取引所に新規上場するために一般投資家に株式を取得してもらう行為であるのに対して、「公募・売出(PO)」は既に上場していて証券取引所での株式取引が行われている企業が追加の資金調達や大株主の保有株売却などを目的として一般投資家に株式を取得してもらう行為であり、「新規公開株(IPO)」と「公募・売出(PO)」の違いを簡単にいえば、実施する企業が「未上場」か「既上場」かの違いといえます。
POの概要

今回のPOは、大株主(みずほ銀行、損害保険ジャパン、農林中央金庫、他5社)からの株式の売出しです。売出価格等決定日や受渡期日、売出数量等は表1のようになっています。
ディスカウント率は、「売出価格等決定日」に決まり、その日の終値から数%です。
ちなみに、直近の主なPOのディスカウント率は、JR西日本(9021) 3.01%、ゆうちょ銀行(6178) 2.08%、デンソー(3387) 3.02%となっており、ほぼほぼ2~5%程度です。
ただ、ディスカウント率が大きいPOもあり、直近ではARCHION(543A)の14.47%が最大です。
注意点として、どの証券会社でも購入できるわけでなく、主幹事(今回はみずほ証券)はじめ、引受人の証券会社で購入申込可能です。
早ければ、10/20(火)の夕刻に、会社側から売出価格等のお知らせが適時開示であります。
このブログ記事も更新しますので、チェックしてくださいね💖
| 売出価格等決定日 | 2026年10月20日(火)から22日(木)までの間のいずれかの日 |
| 受渡期日 (POで買った場合はこの日から売却可能) | 売出価格等決定日の5営業日後の日 |
| ①株式の売出し (引受人の買取引受による売出し) 数量 | 普通株式 1,352,100 株 ※発行済み株式総数 22,984,993 株 の約5.88% |
| ②株式の売出し (オーバーアロットメントによる売出し) 数量 | 普通株式 202,800 株(上限の数量) ※みずほ証券が売出す。 |
| 売出価格 | (決定後記載) |
| ディスカウント率 | (決定後記載) |
| 申込単位数量 | 100 株 |
| 主幹事 | みずほ証券 |
【株式売出しの目的】
- 同社は、2024年2月に公表した「プロジェクトZ」において短期集中での抜本的構造改革を着実に進めるとともに、その成果を基盤として成長戦略を加速し、2027年における収益性・資本効率の改善を目指している。
加えて、資本コストや株価を意識した経営の実現に向け、PBR改善を重要経営課題として位置付けている。 - 同社では、企業価値向上に向けて取り組みを進める中で、資本市場との建設的な対話の強化及び同社株式の流動性の向上に取り組んできた。
こうした中、資本市場の変化や政策保有株式の見通しの進展を踏まえ、一部株主による保有株式の売却ニーズに対応するとともに、株式の流動性向上及び株主層の拡大を図ることを目的として、本売り出しを実施することにした。 - 本売出しを通じて、中長期的な視点での同社の成長戦略を支持してもらえる新たな投資家層の取り込みを進めるとともに、より安定的かつ多様な株主基盤の構築を目指していく。
- 併せて、取締役会決議により、株主還元の強化と更なる資本効率の改善を図るとともに、本売り出しに伴う株式需給を緩和する観点から、5億円及び33万株をそれぞれ上限とする自己株式の取得を決定した。
- また、資本市場との対話を一層深化させるとともに、企業価値向上に向け今後も様々な施策を検討・実施していく。
としています。
また、今回の株式の売出数量は、発行済み株式総数の最大約6.76%(OAを含む)で、
直近の株式の売出を含むPOの売出株数比率(OAを含む)は、四国化成ホールディングス 6.09%、WOLVES HAND 38.3%、フィットイージー 13.8%でしたので、それらと比較するとやや小規模の売出しです。
また、この銘柄の直近の出来高(売買が成立した株数)の5日平均は920百株、25日平均は1,154百株(10/9時点)で、流動性は平均的な水準です。(1日 1,000百株を平均的な水準としています。)
【自己株式の取得】
今回のPO発表時に自己株式の取得を発表しています。
内容は表2です。
| 取得期間 | 2026 年 11 月 16 日(月)から 2027 年 1 月 29 日(金)まで |
| 取得株式の総数 | 普通株式 33 万株 (発行済株式総数(自己株式を除く)に対する割合 1.46%) |
| 取得価額の総額 | 5 億円(上限) ※取得株数の上限で割ると1株あたり1,515 円換算 |
| 取得方法 | 東京証券取引所における市場買付け |
(自己株式の取得を行う理由)
- 株主還元の強化及び更なる資本効率改善を図ることを目的とするとともに、今回の株式の売出し実施に伴う同社株式需給への影響を緩和する観点から、自己株式の取得を行うもの。
としています。
この自社株買いにより、今回の株式の売出数量(最大約155万株)に対し、そのうちの最大約2割強を市場で買い入れて、一時的な需給悪化の緩和を図っているといえます。
どんな会社?

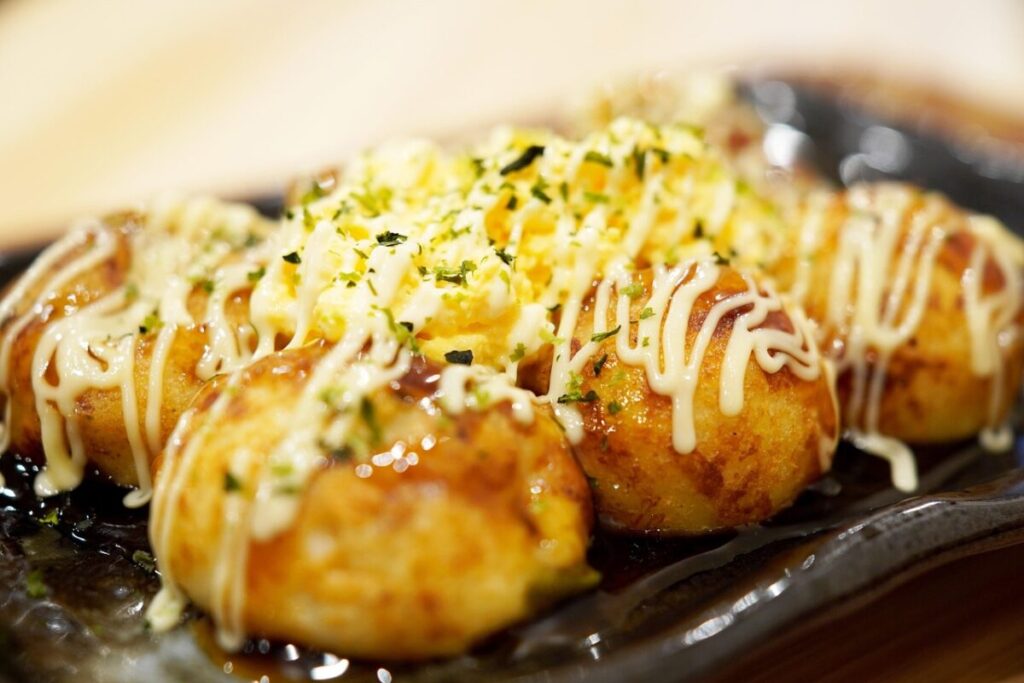
1926年創立の農業機械専業メーカーで、「食と農と大地」のソリューションカンパニーとして、国内外の農業の発展に貢献している会社です。
同社の事業は、トラクタ、田植機、コンバインを中心に稲作、野菜作等に関連する農業用機械の開発、製造、販売を行っています。
同社は、「農業関連事業」のみの単一セグメントで、2025年12月期通期の製品別販売実績は、
- 整地用機械 34.6%
- 栽培用機械 4.9%
- 収穫調製用機械 10.8%
- 作業機・補修用部品・修理収入 32.7%
- その他農業関連 16.9%
となっており、「整地用機械」と「作業機・補修用部品・修理収入」ともに3割強を占めています。
直近の経営概況

【2026年12月期2Q(2026年1月~6月)の経営成績】
(日本基準(連結):2026年8月7日発表)
| 決算期 | 売上高 [億円] (前年 同期比 増減率 [%]) | 営業 利益 [百万円] (同) | 経常 利益 [百万円] (同) | 親会社株主に 帰属する 当期純利益 [百万円] (同) |
| 2025年12月期 2Q累計 | 1,008 (10.7) | 4,356 (97.1) | 3,792 (53.6) | 3,273 (黒字転換) |
| 2026年12月期 2Q累計 | 1,019 (1.0) | 5,575 (28.0) | 5,200 (37.1) | 3,105 (△5.1) |
| 2026年12月期 通期会社予想 | 1,800 (△3.1) | 6,000 (42.0) | 4,900 (18.9) | 3,000 (8.8) |
| 通期予想に対する 2Qの進捗率[%] | 56.6 | 92.9 | 106 | 103 |
表3の通り、前年同期比 増収増益で、売上高は微増、利益面は営業利益と経常利益は3割弱~4割弱増ですが、親会社株主に帰属する当期純利益は1割弱減でした。
今期(2026年12月期)通期の業績予想は、前期比 減収増益で、売上高は微減、利益面は1割弱~4割強増を見込んでいます。
そして、その通期予想に対する進捗率は2Q終了時点で、売上高は6割弱でそこそこ、利益面は9割強~10割強で順調です。
【2026年12月期2Qの状況、経営成績の要因】
当中間連結会計期間の売上高は、前年同期比1,049百万円増加し、1,019億円(前年同期比1.0%増)となりました。
国内売上高は前年同期比19.2億円減少の639億円(同2.9%減)となりました。
農機製品は、引き続き受注好調であるものの、今年度は生産拠点再編の過渡期であり、生産能力が一時的に低下しているため、減収となりました。
一方、作業機やメンテナンス収入は続伸しました。
海外売上高は前年同期比2,976百万円増の380億円(同8.5%増)となりました。
海外成長戦略の軸である欧州の売上拡大に加え、為替影響もあり増収となりました。
営業利益は前年同期比1,219百万円増の5,575百万円(同28.0%増)となりました。
プロジェクトZと価格改定の効果で利益率が改善し、増益となりました。
経常利益は前年同期比1,407百万円増の5,200百万円(同37.1%増)となりました。
主に為替差損益の好転により増益幅が拡大しました。
税金等調整前中間純利益は前年同期比142百万円増の4,871百万円(同3.0%増)、
親会社株主に帰属する中間純利益は前年同期比167百万円減の3,105百万円(同5.1%減)となりました。
主に固定資産売却益の剥落によるものです。
【商品別売上高】
商品別の売上高は、表4の結果になりました。
| セグメント | 国内売上高 [億円] (前年 同期比 増減率 [%]) | 海外売上高 [億円] (同) |
| 整地用機械 (トラクタ、耕うん機など) | 139 (△5.1) | 267 (5.9) |
| 栽培用機械 (田植機、野菜移植機) | 52.1 (△8.4) | 9.7 (△0.9) |
| 収穫調製用機械 (コンバインなど) | 43.8 (△40.7) | 5.7 (21.2) |
| 作業機・補修用部品・ 修理収入 | 273 (6.7) | 46.9 (24.7) |
| その他農業関連 (施設工事など) | 130 (4.8) | 49.7 (10.5) |
【財政面の状況】
<自己資本比率>(自己資本(総資本-他人資本)÷総資産)×100)
2026年12月期2Q末時点で35.1%と前期末(35.2%)から0.1ポイント低下しました。
主な負債と純資産の、前期末比の増減は以下となっています。(単位:百万円)
- 負債 +9,339
- 流動負債 +4,654
(内訳)短期借入金 +7,523、1年内返済予定の長期借入金 △2,025、その他流動負債 △2,555
- 固定負債 +4,686
(内訳)長期借入金 +1,938、退職給付に係る負債 +519、その他固定負債 +2,253
- 流動負債 +4,654
- 純資産 +5,107
- 株主資本 +2,045
(内訳)利益剰余金 +2,266、資本剰余金 △228 - その他の包括利益累計額 +2,736
(内訳)その他有価証券評価差額金 +2,758
- 株主資本 +2,045
自己資本比率の数値としては問題ないレベルです。(20%以上を安全圏内としています。)
<キャッシュ・フロー>2026年12月期2Q累計のキャッシュ・フロー(以下、CF)の状況
- フリーCF(営業活動によるCFと投資活動によるCFを合計した金額 ※1)11,536百万円の支出
- 営業活動によるCF 2,645百万円の支出(前年同期 4,511百万円の収入)
- 投資活動によるCF 8,891百万円の支出(前年同期 739百万円の支出)
※1 フリーCFの説明:
- プラスの場合:会社が自由に使える資金が増える。
- マイナスの場合:会社が自由に使える資金が減る。
前期(2025年12月期)2Q累計のフリーCF(3,772百万円の収入)から15,308百万円減少しています。
営業活動によるCFの主な内訳(百万円):
- 税金等調整前中間純利益 4,871
- 減価償却費 2,680
- 売上債権の増減額(△は増加) △8,970
- 未払金の増減額(△は減少) 1,039
投資活動によるCFの主な内訳(百万円):
- 有形及び無形固定資産の取得による支出 △8,842
- 有形及び無形固定資産の売却による収入 228
- 定期預金の増減額(△は増加) △189
【今期(2026年12月期)通期業績予想の修正】
今期の売上高は前期比57.7億円減少の1,800億円。
国内市場では、需要は底堅く推移するものの、一時的に生産能力が追い付かず減収、
海外市場では、欧州の堅調な需要に加え、北米のコンパクトトラクタ市場の底打ちもあり増収の見込みです。
一方で営業利益は主にプロジェクトZ施策の効果発現と価格改定効果により前期比1,774百万円増の6,000百万円とし、減収ながら増益となる見込みです。
経常利益は4,900百万円、親会社株主に帰属する当期純利益は3,000百万円となる見込みです。
業績見通しにおける想定為替レートは、1米ドル=150円、1ユーロ=175円としています
なお、今2Q決算発表時は、当初予想発表時(2026年2月13日)から修正はありませんでした。
通期平均為替レートは、対米ドル=153.4円(前回:150.0円)、対ユーロ=180.2円(前回:175.0円)に見直しています。
(下期想定為替レートは、対米ドル=150.0円、対ユーロ=175.0円)
株価指標と動向

【2026/10/9(金)終値時点の数値】
- 株価:1,831円
- 時価総額:420億円
- PER(株価収益率):12.1倍
PERは、同業で時価総額が近い、やまびこ(6250) 10.0倍、丸山製作所(6316) 2.7倍、クボタ(6326) 10.2倍と比較すると、高い水準です。
- PBR(株価純資産倍率):0.52倍
- 信用倍率(信用買い残÷信用売り残):5.23倍
- 年間配当金(会社予想):45円(年1回 12月)、利回り:2.45%(配当性向 33.9%)
配当利回りは2.45%で、東証プライムの単純平均2.42%(10/9時点) と同水準です。
表5のように、直近5年間の配当金は、年間1株あたり30~40円で推移しており、前期(2025年12月期)は久々に増配しました。
配当性向は、最終赤字の年を除き、10%台~2,000%で推移しています。
| 決算期 | 1株当たり 年間配当金 [円] | 配当性向 [%] |
| 2021年12月期 | 30 | 21.2 |
| 2022年12月期 | 30 | 16.5 |
| 2023年12月期 | 30 | 2,335 |
| 2024年12月期 | 30 | ー (最終赤字) |
| 2025年12月期 | 40 | 32.8 |
この会社は、
株主に対する安定的な配当を、重要政策の一つとしています。
持続的な事業活動の前提として、財務の健全性の維持向上を図りつつ、収益基盤や今後の事業展開、経営環境の変化などを総合的に勘案したうえで、安定的な配当を継続していくことを基本方針としています。
なお、剰余金の配当は期末配当の年1回としています。
また、今期の配当は、上記の基本方針とプロジェクトZの目標値「2027年DOE2%以上」を踏まえ、1株当たり5円増配し、45円の期末配当を予定しています。
【直近の株価動向】
<週足チャート(直近2年間)>

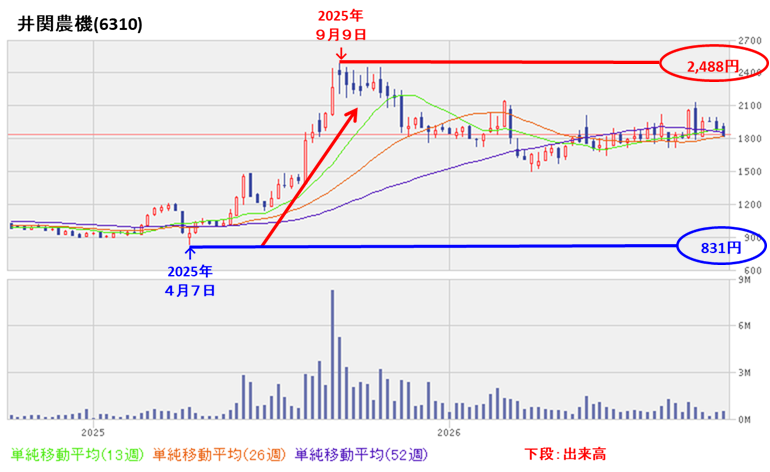
2025年4月に安値(831円)をつけた後は、一気に上昇し、同年9月に高値(2,488円)をつけました。
それ以降は調整しており、1,500~2,100円程度のレンジ内で推移しています。
<日足チャート(直近3か月間)>

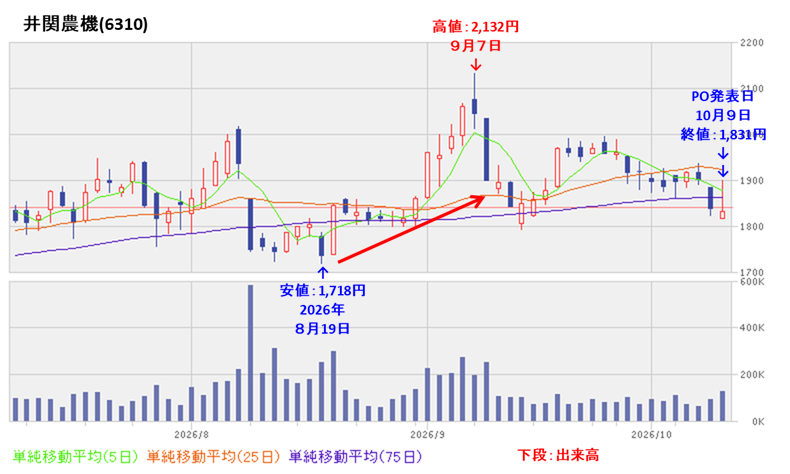
今年8月中旬に安値(1,718円)をつけた後は、上昇基調で推移し9月初旬に高値(2,132円)をつけました。
その後は、1,800~2,000円のレンジ内で推移しています。
今回のPO発表の翌営業日(10/13)以降の株価は、POによる短期的な需給悪化懸念により、軟調な展開が予想されますが、
直近の安値(1,718円)や節目の1,700円程度を割り込まず、ヨコヨコから上昇に転じていくのか、割り込んで下値模索をするのか、要注目です。
まとめ
【業績】
- 今期(2026年12月期)2Qの業績は、国内の農機製品は、引き続き受注好調であるものの、今年度は生産拠点再編の過渡期であり、生産能力が一時的に低下しているため、減収となり、
プロジェクトZと価格改定の効果で利益率が改善し、
前年同期比 増収増益で、売上高は微増、利益面は営業利益と経常利益は3割弱~4割弱増だが、親会社株主に帰属する当期純利益は1割弱減。 - 今期通期予想は、国内市場は、一時的に生産能力が追い付かず減収、海外市場は、欧州の堅調な需要に加え北米のコンパクトトラクタ市場の底打ちもあり増収の見込みで、
営業利益は主にプロジェクトZ施策の効果発現と価格改定効果により増益を見込み
前期比 減収増益で、売上高は微減、利益面は1割弱~4割強増を見込む。 - その通期予想に対する進捗率は、2Q終了時点で、売上高は6割弱でそこそこ、利益面は9割強~10割強で順調。
【株主還元】
- 配当利回り(予想)は2.45%(10/9時点)で、東証プライムの単純平均 2.42%(同)と同水準。
- 直近5年間の配当金は1株当たり30~40円で推移しており、前期(2025年12月期)は久々に増配した。
配当性向は、最終赤字の年を除き、10%台~2,000%で推移。 - 株主還元方針は、安定的な配当を継続していくことを基本方針としている。
今期の配当は、上記の基本方針とプロジェクトZの目標値「2027年DOE2%以上」を踏まえ、1株当たり5円増配し、45円の期末配当を予定としている。 - 今回のPO発表時にPOによる株式需給への影響を緩和する観点から、自社株買いすることを発表。
株式の売出数量(最大約656万株)に対し、そのうちの最大約2割強を市場で買い入れることにより、一時的な需給悪化の緩和を図っている。
【流動性・株式の売出数量】
- 今回の株式の売出数量(OAを含む)は、発行済み株式総数の最大約6.76%で、
直近の株式の売出のみのPOの売出株数比率(OAを含む)(四国化成ホールディングス、WOLVES HAND、フィットイージー)と比較するとやや小規模の売出し。 - 直近の出来高の5日平均は920百株、25日平均は1,154百株(10/9時点)で、流動性は平均的な水準。
【株価モメンタム】
- 2025年4月に安値(831円)をつけた後は、一気に上昇し、同年9月に高値(2,488円)をつけた。
それ以降は調整しており、1,500~2,100円程度のレンジ内で推移している。 - 直近の株価は、今年8月中旬に安値(1,718円)をつけた後は、上昇基調で推移し9月初旬に高値(2,132円)をつけた。
その後は、1,800~2,000円のレンジ内で推移している。 - PO発表翌営業日(10/13)以降の株価は、POによる短期的な需給悪化懸念により、軟調な展開が予想されるが、
直近の安値(1,718円)や節目の1,700円程度を割り込まず、ヨコヨコから上昇に転じていくのか、割り込んで下値模索をするのか要注目。
以上のことから、
| レベル (⭐(最低)~ ⭐⭐⭐⭐⭐(最高)) | |
| 業績 | ⭐⭐⭐ |
| 株主還元 (配当、株主優待等) | ⭐⭐⭐ |
| 株価モメンタム | ⭐⭐⭐ |
| 流動性 | ⭐⭐⭐ |
| 株式の売出数量 | ⭐⭐⭐⭐ |
| 総合判定 | ⭐⭐⭐ (中立) |
と判断しました。
最後までご覧いただき、ありがとうございました。
※株式投資の実際の売買は、自己判断、自己責任でお願いします。