
こんにちは!
公募増資・売出(以下、PO)の実施を発表した銘柄に関して、POに応募して買った場合、利益を得ることができるのか?直近の経営状況や客観的な指標、株価モメンタム等を踏まえ、総合的に分析しました。
今回は、東証プライムから情報・通信業種のIPSです。
最後までお付き合いいただけるとうれしいです!
- 公募増資・売出(PO)とは?
既上場企業が新たに発行する株式(公募株式)や既に発行された株式(売出株式)を投資家に取得させることをいいます。
正確には、「PO」は「Public(公開の)Offering(売り物)」の略で、日本語では「公募」と呼ばれます。「公募」とは、「不特定かつ多数の投資家に対し、新たに発行される有価証券の取得の申込を勧誘すること」をいいます。
また、「売出」とは、「既に発行された有価証券の売付けの申込み又はその買付けの申込の勧誘のうち、均一の条件で50人以上の者を相手方として行う」ことをいい、通常は「公募」と「売出」を合わせて「PO」と呼ばれます。
「新規公開株(IPO)」は未上場企業が直接金融市場からの資金調達や知名度・信用力の向上を目的として証券取引所に新規上場するために一般投資家に株式を取得してもらう行為であるのに対して、「公募・売出(PO)」は既に上場していて証券取引所での株式取引が行われている企業が追加の資金調達や大株主の保有株売却などを目的として一般投資家に株式を取得してもらう行為であり、「新規公開株(IPO)」と「公募・売出(PO)」の違いを簡単にいえば、実施する企業が「未上場」か「既上場」かの違いといえます。
POの概要

今回のPOは、公募増資(第三者割当含む)です。発行価格等決定日や受渡期日、発行数量等は表1のようになっています。
ディスカウント率は、「発行価格等決定日」に決まり、その日の終値から数%です。
ちなみに、直近の主なPOのディスカウント率は、JR西日本(9021) 3.01%、ゆうちょ銀行(6178) 2.08%、デンソー(3387) 3.02%となっており、ほぼほぼ2~5%程度です。
ただ、ディスカウント率が大きいPOもあり、直近ではARCHION(543A)の14.47%が最大です。
注意点として、どの証券会社でも購入できるわけでなく、主幹事(今回はSMBC日興証券、大和証券、みずほ証券、野村證券)はじめ、引受人の証券会社で購入申込可能です。
早ければ、10/14(水)の夕刻に、会社側から発行価格等のお知らせが適時開示であります。
このブログ記事も更新しますので、チェックしてくださいね💖
| 発行価格等決定日 | 2026年10月14日(水)から 15日(木)までの間のいずれかの日 |
| 受渡期日 (POで買った場合はこの日から売却可能) | 2026年10月21日(水)から 22日(木)までの間のいずれかの日。 ただし、発行価格等決定日の5営業日後の日 |
| ①公募による新株式発行(一般募集) 数量 | 普通株式 1,263,500 株 ※発行済み株式総数(13,108,900 株)の約9.64% |
| ②株式の売出し(オーバーアロットメントによる売出し) 数量 | 普通株式 189,500 株(上限の数量) ※みずほ証券が売出す。 |
| ③第三者割当による新株式発行 数量 | 普通株式 189,500 株(申込のなかった株数は発行されない。) ※みずほ証券に割当。 |
| 調達資金手取り概算額(上限) | 約 54.9 億円 |
| 発行価格 | (決定後記載) |
| ディスカウント率 | (決定後記載) |
| 申込単位数量 | 100 株 |
| 主幹事 | みずほ証券 |
【資金調達の背景と目的】
- 現在、同社グループの主力とする国際通信事業においては、デジタル化の進展に伴い、クラウドサービス、動画配信、金融決済及びAI関連分野の拡大によりデータ通信需要が国内外で急拡大しており、データ流通を支える通信インフラの重要性が一層高まっている。
- そのような中、日本においては、2025年6月に総務省が「デジタルインフラ整備計画2030」を策定し、デジタルインフラの地域分散の重要性が高まっている。
こうした動向を踏まえ、同社は、国際海底ケーブル和歌山支線の敷設及び和歌山県における国際海底ケーブル陸揚局の新設(以下、総称して「和歌山プロジェクト」)に関する具体的な検討を進めている。
本プロジェクトは、関西圏における国際海底ケーブル陸揚拠点の分散化やネットワークの冗長性向上に貢献するとともに、オープンアクセス型の接続環境を提供することで、国内外の通信事業者及びハイパースケーラーの多様な接続ニーズに対応する。 - 和歌山プロジェクトは、和歌山陸揚局建設にかかるパートナー候補との協議を踏まえ精査を進めている段階だが、2030年3月期までに国際海底ケーブル和歌山支線の敷設に係る投資及び陸揚局・関連設備の建設等に係る投資を含め、総額約230億円規模を想定している。
本プロジェクトの遂行にあたっては、パートナー候補との共同での取り組みや各種制度の活用等も含めた最適な事業スキームを検討しており、最終的な同社負担額は、今後の検討の内容に応じて決定される。 - 本年8月7日に発表した「新国際海底ケーブルCandleの一部使用権(IRU)と運用保守サービスの提供に関するお知らせ」のとおり、同社グループは通信事業者やハイパースケーラーへの国際回線の販売によりCandle(幹線)の投資回収に一定の目途を得ている。
同社は、和歌山プロジェクトを通じて国際通信事業の更なる拡大を図るとともに、日本国内におけるデータ通信事業の本格展開と新たな収益機会の創出を目指す。 - 今回の新株式発行は、和歌山プロジェクトの着実な遂行に向けた資金の調達を目的とするもの。
また、中期的には、本資金調達により創出される追加の負債調達余力を活用し、日本・フィリピンを起点としたアジア太平洋地域における更なる成長投資を加速させる。 - 同社グループは、今回の資金調達を通じて、継続的な利益成長と中長期的な企業価値の一層の向上を目指す。
としています。
【調達資金の使途】
今回の一般募集及び第三者割当増資の手取概算額合計上限約54.9億円については、
全額を2030年3月期までに、国際海底ケーブル和歌山支線及び和歌山国際海底ケーブル陸揚局の整備(和歌山プロジェクト)に係る設備投資に充当する予定です。
なお、本プロジェクトはパートナー候補先との共同での取り組みや各種制度の活用等も含めた最適な事業スキームを検討しており、
調達資金の一部に残額が生じた場合は、フィリピン国内をはじめとする国際通信容量・通信回線網の増強に係る設備投資への充当を予定しています。
【新株式の発行、株式の売出し数量/流動性】
今回の新株式の発行数量は、発行済み株式総株数の最大約11.1%(第三者割当を含む)で、
直近の新株式の発行をしたPOの発行株数比率(最大)は、リアルゲイト 13.0%、バローホールディングス 10.0%、大阪チタニウムテクノロジーズ 21.9%で、それらと比較するとやや小規模の新株式発行です。
新株式の発行は1株利益の希薄化につながりますので、短期的に株価を押し下げる要因となります。
また、この銘柄の直近の出来高(売買が成立した株の数量)の5日平均は2,067百株、25日平均は845百株(10/7時点)で、流動性はやや低い水準です。(1日 1,000百株を平均的な水準としています。)
どんな会社?

「Open Door」という企業理念のもと、いまだ誰も突破できていない障壁のある生活に密着した分野で、
誰よりも先んじて事業機会を創造し、事業を展開し、産業構造を変え、あるべき社会を実現すべく、さまざまな事業に取り組んでいる情報通信サービス会社です。
特に、フィリピンにおいて、最先端の通信技術を活用した通信サービスを提供してます。
事業セグメントは「国際通信事業」「国内通信事業」「メディカル&ヘルスケア事業」の3つがあり、それぞれ、
- 国際通信事業
フィリピンと北米・香港等とを結ぶ国際通信回線を、フィリピン国内のCATV事業者等のインターネット接続事業者に提供。併せて、通信機器をCATV事業者等に販売 - 国内通信事業
- 音声通信(電話サービス)の提供
- コールセンターシステムの販売
- データセンターサービス
東京都内にデータセンターを保有し、他の事業者のサーバーを預かるコロケーションサービス(通信機器等を設置する場所を提供)等を提供
- メディカル&ヘルスケア事業
- レーシック手術による近視矯正等の眼科の科目での診療
- フィリピンにおいて、人間ドック・健診センターを運営し、予防医療を提供
を行っています。
2026年3月期通期のセグメント別売上高構成比は、
- 国際通信事業 76.1%
- 国内通信事業 14.1%
- メディカル&ヘルスケア事業 9.7%
となっており、「国際通信事業」が8割弱を占めています。
直近の経営概況

【2027年3月期1Q(2026年4月~6月)の経営成績】
(日本基準(連結):2026年8月7日発表)
| 決算期 | 売上高 [億円] (前年 同期比 増減率 [%]) | 営業 利益 [百万円] (同) | 経常 利益 [百万円] (同) | 親会社株主に 帰属する 当期純利益 [百万円] (同) |
| 2026年3月期 1Q累計 | 34.2 (△6.4) | 1,048 (37.9) | 973 (10.7) | 652 (△0.0) |
| 2027年3月期 1Q累計 | 39.3 (14.9) | 1,198 (14.3) | 1,152 (18.4) | 831 (27.5) |
| 2027年3月期 通期会社予想 | 200 (18.1) | 6,100 (13.6) | 6,177 (6.7) | 4,200 (0.1) |
| 通期予想に対する 1Qの進捗率[%] | 19.6 | 19.6 | 18.6 | 19.7 |
表2の通り、前年同期比 増収増益で、売上高は1割強増、利益面は1割強~3割弱増でした。
今期(2027年3月期)通期の業績予想は、前期比 増収増益で、売上高は2割弱増、利益面は微増~1割強増を見込んでいます。
そして、その通期予想に対する進捗率は1Q終了時点で、売上高、利益面ともに2割弱でそこそこです。
【2027年3月期1Qの状況、経営成績の要因】
売上高は、主に国際通信事業が売上成長を牽引し、前年同期比14.9%増となりました。
営業利益は、国内通信事業は減益でしたが、国際通信、メディカル&ヘルスケア事業が増益に寄与しています。
同14.3%増と利益率を維持しながら事業拡大し、メディカル&ヘルスケア事業は黒字化しています。
経常利益は、為替差損減(前期:1.2億円⇒今期:0.5億円)により、同18.4%増となっています。
親会社株主に帰属する四半期純利益は、為替影響により、同27.5%増となりました。
【セグメント別の業績】
セグメント別の1Q業績は表3の結果となりました。
主力の「国際通信事業」は、前年同期比 増収増益、
「国内通信事業」は減収減益、
「ヘルスケア&メディカル事業」は増収で黒字転換となっています。
| セグメント | 売上高 [百万円] (前年 同期比 増減率 [%]) | セグメント 利益 [百万円] (同) |
| 国際通信 | 2,958 (22.4) | 1,116 (18.2) |
| 国内通信 | 552 (△12.2) | 50 (△62.5) |
| メディカル& ヘルスケア | 419 (11.7) | 31 (黒字転換) |
セグメント別の状況は以下です。
<国際通信事業>
同社グループが使用権を保有するC2C回線(フィリピンとシンガポール・香港を結ぶ海底ケーブル(City-to-City Cable System))をフィリピン大手通信事業者向けに提供したほか、
PDSCN(フィリピン国内海底ケーブルネットワーク(Philippine Domestic Submarine Cable Network)を中心とするフィリピン国内基幹網とC2C回線を組み合わせたネットワークによる回線・サービスの提供が、マニラ首都圏から地方へと引き続き拡大しました。
地方の通信事業者への通信機器販売を含むネットワーク構築サービスや小口容量の提供、InfiniVAN, Inc.(フィリピン国内で法人向けインターネット接続サービスを行っている同社の子会社)による法人向けインターネット接続サービス(2026年3月末課金顧客数:2,157件)の伸長等、
各サービスが着実に成長したものの、販管費増加の影響により事業全体では増収増益となりました。
<国内通信事業>
同社グループが日本国内の販売代理権を持つコールセンターシステム「AmeyoJ」と、大手電気通信事業者から仕入れた電話回線をコールセンター事業者向けに秒単位の課金体系で販売する秒課金を組み合わせたソリューションサービスにおいて、顧客ニーズに応じたライセンス販売等を継続しました。
着信側が課金される「0120」等を自社提供する新サービスの開始に向けた対応を進めました。
電気通信事業者間の音声通信回線の相互接続については、電話網のIP化等を踏まえ接続料(アクセスチャージ)を保守的に見直した水準で推移しましたが、事業全体では減収となり収益は減収減益となりました。
<ヘルスケア&メディカル事業>
SLACC(Shinagawa Lasik & Aesthetics Center Corporation)がマニラ首都圏で展開するレーシックは、マーケティング手法の見直しや柔軟な価格・サービス体系の提供により、競争環境の激化等の影響を受ける中でも引き続き手術件数の安定化を図りました。
SHSC(Shinagawa Healthcare Solutions Corporation)は、人間ドック・健診センターSDPCC(Shinagawa Diagnostic & Preventive Care Center)において、
日本基準の高品質な定期健診サービスを法人・個人向けに継続的に提供した結果、利用者の来院数が安定的に増加し、2025年下期に目標の単月黒字化を達成しました。
事業全体では増収となり、黒字化しました。
【財政面の状況】
<自己資本比率>(自己資本(総資本-他人資本)÷総資産)×100)
2027年3月期1Q末時点で38.6%と前期末(37.0%)から1.6ポイント上昇しました。
主な負債と純資産の、前期末比の増減は以下となっています。(単位:百万円)
- 負債 △147
- 流動負債 +12
(内訳)短期借入金 +370、その他流動負債 +156、買掛金 △264、未払金 △138
- 固定負債 △159
(内訳)長期借入金 △80、その他固定負債 △75
- 流動負債 +12
- 純資産 +1,503
- 株主資本 +595
(内訳)利益剰余金 +570
- その他の包括利益累計額 +743
(内訳)為替換算調整勘定 +738 - 非支配株主持分 +170
- 株主資本 +595
自己資本比率の数値としては問題ないレベルです。(20%以上を安全圏内としています。)
【今期(2027年3月期)の見通し】
国際通信事業のネットワーク構築サービスが引き続き好調に推移する見通しで、売上高200億円、営業利益61.0億円を見込んでいます。
前期は円安に伴う為替差益が経常利益・純利益を押し上げた一方、今期予想では為替差損益を見込んでいないため、営業利益に比べ経常利益・純利益の伸び率は相対的に低い見通しです。
現時点で想定される中東情勢の経済影響、為替動向、新規案件の進捗等不確定な要素を踏まえ、今後の環境変化や案件確定を見極めながら、必要に応じて見直しを検討するとしています。
なお、今1Q決算発表時は、2026年5月8日に公表された予想数値から変更はありませんでした。
株価指標と動向

【2026/10/7(水)終値時点の数値】
- 株価:3,435円
- 時価総額:450億円
- PER(株価収益率(予想)):11.9倍
PERは、同業で時価総額が近い、インターネットイニシアティブ(3774) 24.8倍、フリービット(3843) 10.8倍、ビジョン(9416) 9.7倍と比較すると、中間的な水準です。
- PBR(株価純資産倍率):2.38倍
- 信用倍率(信用買い残÷信用売り残):34.5倍
- 年間配当金(予想):40円(年2回 9月 20円、3月 20円)、利回り:1.16%(配当性向 12.5%)
配当利回りは1.16%で、東証プライムの単純平均 2.39%(10/6時点) と比較すると低い水準です。
表4のように、直近5年間の配当金は1株当たり25~40円で推移しており、累進配当を継続中です。
配当性向は、10%台~20%で安定して推移しています。
| 決算期 | 1株当たり 年間配当金 [円] | 配当性向 [%] |
| 2022年3月期 | 25 | 16.4 |
| 2023年3月期 | 35 | 19.0 |
| 2024年3月期 | 37 | 16.4 |
| 2025年3月期 | 40 | 20.3 |
| 2026年3月期 | 40 | 12.4 |
この会社は、
株主への利益還元を重要な経営課題の一つと認識しており、配当については、業績の推移・財務状況、今後の事業・投資計画等を総合的に勘案し、
内部留保とのバランスをとりながら達成した業績を反映した適切な配当の実施を検討していく方針としています。
一方で、同社グループは現在、国際海底ケーブルCandleをはじめとする大型投資を推進しており、将来の成長に向けた資金需要が継続的に発生することを想定しています。
このため、Candle建設期間中においては財務健全性及び投資余力を勘案し、定額配当40円(1株当たり年間)を基本としていますが、
業績動向、投資計画の進捗、資金調達環境その他の事業環境の変化によっては、配当方針又は配当水準が変更される可能性があるとしています。
【直近の株価動向】
<週足チャート(直近2年間)>

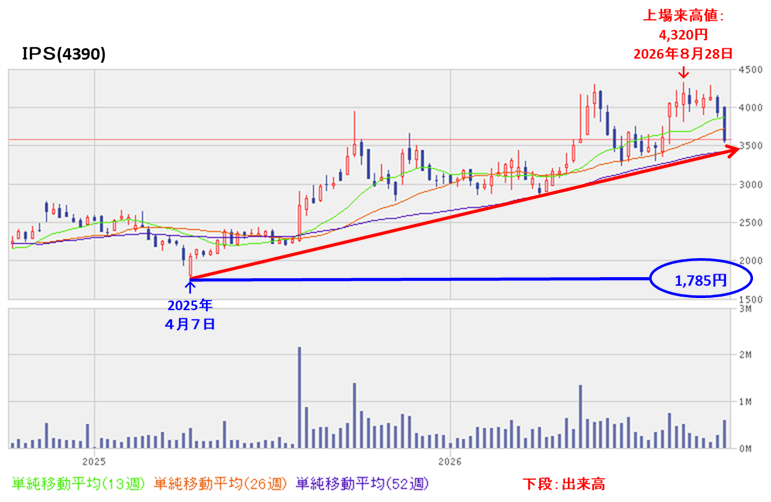
2025年4月に安値(1,785円)をつけた後は、翌年8月に株式分割後の実質上場来高値(4,320円)をつけています。
<日足チャート(直近3か月間)>

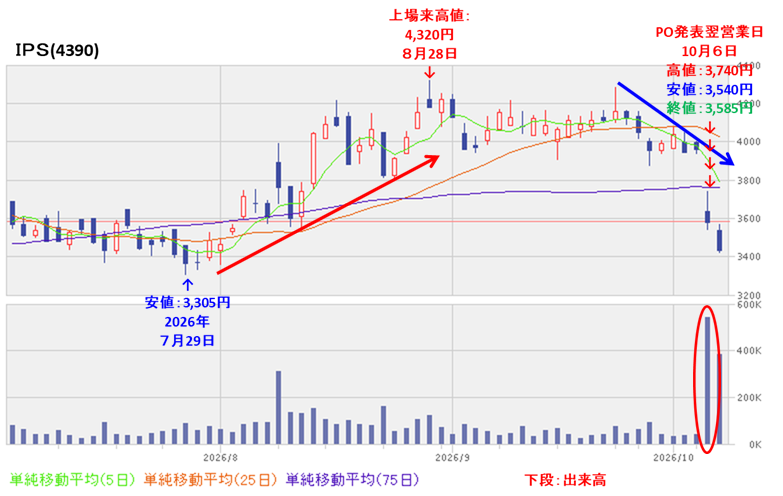
今年7月下旬に安値(3,305円)をつけた後は、上昇基調で推移し、翌月下旬に実質上場来高値(4,320円)をつけました。
しかしその後は調整しており、今回のPO発表の翌営業日(10/6)は、POによる1株利益の希薄化懸念により、窓を開けて出来高を伴い売られ、前日比 380円安(-9.58%)と急落しました。
翌営業日(10/7)も続落しています。
今後の株価は、直近の安値(3,305円)を割り込まず、ヨコヨコから上昇に転じていくのか、割り込んで下値模索を継続するのか、要注目です。
まとめ
【業績】
- 今期(2027年3月期)1Qの業績は、売上高は、主に国際通信事業が売上成長を牽引し、前年同期比14.9%増となった。
営業利益は、国内通信事業は減益だが、国際通信、メディカル&ヘルスケア事業が増益に寄与し、
前期比 増収増益で、売上高は1割強増、利益面は1割強~3割弱増。 - 今期通期予想は、国際通信事業のネットワーク構築サービスが引き続き好調に推移する見通しで、売上高200億円、営業利益61.0億円を見込んで、
前期比 増収増益で、売上高は2割弱増、利益面は微増~1割強増。 - その通期予想に対する進捗率は、1Q終了時点で、売上高、利益面ともに2割弱でそこそこ。
【株主還元】
- 配当利回り(予想)は1.16%(10/7時点)で、東証プライムの単純平均 2.39%(10/6時点)と比較すると低い水準。
- 直近5年間の配当金は、1株当たり25~40円で推移しており、累進配当を継続中。
配当性向は、10%台~20%で安定して推移。 - 会社の株主還元方針は、国際海底ケーブルCandleをはじめとする大型投資を推進しており、将来の成長に向けた資金需要が継続的に発生することを想定しており、
このため、Candle建設期間中においては財務健全性及び投資余力を勘案し、定額配当40円(1株当たり年間)を基本としている。
【流動性・新株式の発行株数】
- 今回の新株式の発行数量は発行済み株式総数の最大約11.1%で、直近の新株式の発行をしたPOの発行株数比率(最大)(リアルゲイト、バローホールディングス、大阪チタニウムテクノロジーズ)と比較するとやや小規模の新株式発行。
新株式の発行による1株利益の希薄化懸念が、株価を押し下げる要因となる。 - 直近の出来高の5日平均は2,067百株、25日平均は845百株(10/7時点)で、流動性はやや低い水準。
【株価モメンタム】
- 週足ベースの株価は、2025年4月に安値(1,785円)をつけた後は、翌年8月に株式分割後の実質上場来高値(4,320円)をつけている。
- 直近の株価は、今年7月下旬に安値(3,305円)をつけた後は、上昇基調で推移し、翌月下旬に実質上場来高値(4,320円)をつけた。
しかしその後は調整しており、今回のPO発表の翌営業日(10/6)は、POによる1株利益の希薄化懸念により、窓を開けて出来高を伴い売られ、前日比 380円安(-9.58%)と急落した。
翌営業日(10/7)も続落している。 - 今後の株価は、直近の安値(3,305円)を割り込まず、ヨコヨコから上昇に転じていくのか、割り込んで下値模索を継続するのか要注目。
以上のことから、
| レベル (⭐(最低)~ ⭐⭐⭐⭐⭐(最高)) | |
| 業績 | ⭐⭐⭐⭐ |
| 株主還元 (配当、株主優待等) | ⭐⭐ |
| 株価モメンタム | ⭐⭐⭐ |
| 流動性 | ⭐⭐⭐ |
| 新株式の発行数量 | ⭐⭐⭐⭐ |
| 総合判定 | ⭐⭐⭐ (中立) |
と判断しました。
最後までご覧いただき、ありがとうございました。
※株式投資の実際の売買は、自己判断、自己責任でお願いします。