
こんにちは!
公募増資・売出(以下、PO)の実施を発表した銘柄に関して、POに応募して買った場合、利益を得ることができるのか?直近の経営状況や客観的な指標、株価モメンタム等を踏まえ、総合的に分析しました。
今回は、東証プライムから建設業種のインフロニア・ホールディングスです。
最後までお付き合いいただけるとうれしいです!
- 公募増資・売出(PO)とは?
既上場企業が新たに発行する株式(公募株式)や既に発行された株式(売出株式)を投資家に取得させることをいいます。
正確には、「PO」は「Public(公開の)Offering(売り物)」の略で、日本語では「公募」と呼ばれます。「公募」とは、「不特定かつ多数の投資家に対し、新たに発行される有価証券の取得の申込を勧誘すること」をいいます。
また、「売出」とは、「既に発行された有価証券の売付けの申込み又はその買付けの申込の勧誘のうち、均一の条件で50人以上の者を相手方として行う」ことをいい、通常は「公募」と「売出」を合わせて「PO」と呼ばれます。
「新規公開株(IPO)」は未上場企業が直接金融市場からの資金調達や知名度・信用力の向上を目的として証券取引所に新規上場するために一般投資家に株式を取得してもらう行為であるのに対して、「公募・売出(PO)」は既に上場していて証券取引所での株式取引が行われている企業が追加の資金調達や大株主の保有株売却などを目的として一般投資家に株式を取得してもらう行為であり、「新規公開株(IPO)」と「公募・売出(PO)」の違いを簡単にいえば、実施する企業が「未上場」か「既上場」かの違いといえます。
POの概要

今回のPOは、公募増資(第三者割当含む)です。発行価格等決定日や受渡期日、発行数量等は表1のようになっています。
ディスカウント率は、「発行価格等決定日」に決まり、その日の終値から数%です。
ちなみに、直近の主なPOのディスカウント率は、JR西日本(9021) 3.01%、ゆうちょ銀行(6178) 2.08%、デンソー(3387) 3.02%となっており、ほぼほぼ2~5%程度です。
ただ、ディスカウント率が大きいPOもあり、直近ではARCHION(543A)の14.47%が最大です。
注意点として、どの証券会社でも購入できるわけでなく、主幹事(今回はSMBC日興証券、大和証券、みずほ証券、野村證券)はじめ、引受人の証券会社で購入申込可能です。
早ければ、10/21(水)の夕刻に、会社側から発行価格等のお知らせが適時開示であります。
このブログ記事も更新しますので、チェックしてくださいね💖
| 発行価格等決定日 | 2026年10月21日(水)から 26 日(月)までの間のいずれかの日 |
| 受渡期日 (POで買った場合はこの日から売却可能) | 2026年10月28日(水)から 11月2日(月)までの間のいずれかの日。 ただし、発行価格等決定日の5営業日後の日 |
| ①公募による新株式発行(一般募集) 数量 | 普通株式 47,826,100 株(※1) ※発行済み株式総数(274,845,024 株)の約17.4% |
| ②株式の売出し(オーバーアロットメントによる売出し) 数量 | 普通株式 7,173,900 株(上限の数量) ※SMBC日興証券が売出す。 |
| ③第三者割当による新株式発行 数量 | 普通株式 7,173,900 株(申込のなかった株数は発行されない。) ※SMBC日興証券に割当。 |
| 調達資金手取り概算額(上限) | 約 1,472 億円 |
| 発行価格 | (決定後記載) |
| ディスカウント率 | (決定後記載) |
| 申込単位数量 | 100 株 |
| 主幹事 | SMBC日興証券、大和証券、みずほ証券、野村證券 |
※1:普通株式 47,826,100株の内、国内一般募集12,076,100株、海外募集 35,750,000株を目処に募集を行うが、その最終的な内訳は発行価格等決定日に決定
【資金調達の背景と目的】
- 同社は、企業活動を通じて、環境・社会課題の解決にとどまらず、社会そして地球の持続可能な発展に貢献する「総合インフラサービス企業」を目指している。
- 同社グループは、エンジニアリング力、インフラ運営ノウハウ、ファイナンス力、地域ネットワーク構築力等を組み合わせた総合力を強みとしており、商社や金融プレイヤー等の他の官民連携事業参画者とは異なる、同社グループ独自の強みを活かして、官民連携事業への取り組みを加速していく。
官民連携事業への取り組みの強化の一環として、2026 年7月には水・環境分野において国内トップクラスの事業基盤を有する水ing(株)をグループに迎え入れた。
水ing(株)は、水処理設備のEPC(設計・調達・建設を一貫して行う事業)・O&M(完成後の運転・保守管理を担う事業)に加え、官民連携による水道事業運営を主体的に担っており、約3,000人のフィールドエンジニアと全国300ヶ所以上の運転管理実績を強みとしている。 - 同社は2025年9月には三井住友建設(株)との経営統合を企図した公開買付けを完了し、2026年10月1日に「アルソシア建設(株)」と社名変更した。
アルソシア建設(株)は、土木事業において橋梁分野で業界屈指の設計・施工実績を有しているほか、建築事業においては超高層建築やプレキャスト技術に強みを有している。 - このように、同社は「総合インフラサービス企業」の実現に寄与する事業シナジーを発現できるM&Aに積極的に取り組んでおり、着実な利益成長と事業領域の拡大を実現してきた。
今後も戦略的なM&A機会の獲得を継続的に目指している。 - 今回の資金調達に際して、ステークホルダーへの影響や足元の市況等を十分に考慮した上で、主力事業である「請負事業」の強化と、更なる成長が期待される「脱請負事業」への積極投資を可能とする資金力の強化及びそれを支える安定的な財務基盤の構築に向けて、様々な手法を検討した。
その結果、新株式発行による資金調達が、「総合インフラサービス企業」の実現に向けた中長期的な収益性向上と事業基盤拡大及び財務体質の健全性確保を両立させ得る最も適切な手法であるとの結論に至った。
今回の新株式発行に伴う手取金概算額約1,472 億円はアルソシア建設(株)及び水 ing(株)のM&Aに際して調達した短期借入金返済へ充当し、
残額が生じた場合は、同社の事業基盤拡大のため、将来の戦略的なM&Aへ充当する予定。 - さらに、海外を含め幅広い地域において募集を実施することにより、投資家層の更なる拡大及び株式流動性の向上が期待できると考えている。
今回の新株式発行を通じて、今後の持続的な企業価値及び株主価値の向上の実現を目指していく。
としています。
【調達資金の使途】
今回の一般募集及び第三者割当増資の手取概算額合計上限約1,472億円については、
2026年12月までに1,170億円を短期借入金の返済資金に充当し、
残額が生じた場合には2028 年3月末までに建設請負業やインフラ運営事業、スタジアム・アリーナ事業領域を中心とした
同社グループの事業拡大のための戦略的なM&Aを実行するためのM&A待機資金に充当する予定です。
【新株式の発行、株式の売出し数量/流動性】
今回の新株式の発行数量は、発行済み株式総株数の最大約20.0%(第三者割当を含む)で、
直近の新株式の発行をしたPOの発行株数比率(最大)は、リアルゲイト 13.0%、バローホールディングス 10.0%、大阪チタニウムテクノロジーズ 21.9%で、それらと比較すると大規模の新株式発行です。
新株式の発行は1株利益の希薄化につながりますので、短期的に株価を押し下げる要因となります。
また、この銘柄の直近の出来高(売買が成立した株の数量)の5日平均は15,285百株、25日平均は14,694百株(10/2時点)で、流動性はかなり高い水準です。(1日 1,000百株を平均的な水準としています。)
どんな会社?
2021年10月1日に、前田建設工業(株)、前田道路(株)及び(株)前田製作所の完全親会社として設立され、
「どこまでも、インフラサービスの自由が広がる世界。」の実現をビジョンに掲げ、
「インフラストラクチャー・ビジネスの既成概念に挑み、イノベーティブなアイデアで、世界中に最適なサービスを提供する。」を果たすべき使命と定め、
企業活動を通じて、環境・社会課題の解決にとどまらず、社会そして地球の持続可能な発展に貢献する「総合インフラサービス企業」を目指している会社です。
事業内容は、建築事業、土木事業、舗装事業、機械事業及びインフラ運営事業を主な事業とし、さらにホテル事業から不動産事業まで幅広く展開しています。
事業セグメントは、上記の5つがあり、それぞれ、
- 建築事業
集合住宅や工場・物流施設を中心とする建設工事及びこれに付帯する事業 - 土木事業
橋梁やトンネルを中心とする建設工事及びこれに付帯する事業 - 舗装事業
舗装工事等の建設工事並びにアスファルト合材等の製造・販売及びこれに付帯する事業 - 機械事業
建設機械の販売・レンタル及びこれに付帯する事業 - インフラ運営事業
太陽光・風力発電事業等の開発、運営・維持管理、売却までの事業投資を行う再生可能エネルギー事業、
公共インフラ等の運営権を取得し建設、運営・維持管理を手掛けるコンセッション事業(※2)及びこれに付帯する事業
※2:コンセッション事業
公共施設の所有権を自治体などが保持したまま、運営権のみを民間事業者に設定し、利用料金収入を民間が得て運営する官民連携方式
を行っています。
2026年3月期通期のセグメント別売上高構成比は、
- 建設事業 44.2%
- 土木事業 23.6%
- 舗装事業 25.1%
- 機械事業 3.5%
- インフラ運営事業 3.3%
- その他(一部の子会社が営んでいる各種事業) 0.3%
となっており、「建設事業」が4割強、「舗装事業」が3割弱、「土木事業」が2割強となっています。
直近の経営概況

【2027年3月期1Q(2026年4月~6月)の経営成績】
(国際基準(IFRS:連結):2026年8月7日発表)
| 決算期 | 売上高 [億円] (前年 同期比 増減率 [%]) | 営業 利益 [億円] (同) | 税引前 利益 [億円] (同) | 親会社の 所有者に 帰属する 当期利益 [億円] (同) |
| 2026年3月期 1Q累計 | 1,916 (7.4) | 66.6 (93.9) | 116 (222) | 80.9 (189) |
| 2027年3月期 1Q累計 | 3,083 (60.9) | 143 (116) | 1,111 (851) | 761 (840) |
| 2027年3月期 通期会社予想 (2026年8月7日 修正) | 14,450 (28.5) | 845 (11.5) | 1,224 (14.1) | 855 (11.7) |
| 通期予想に対する 1Qの進捗率[%] | 21.3 | 17.0 | 90.8 | 89.0 |
表2の通り、前年同期比 増収増益で、売上高は6割増、利益面は2~9倍の増益でした。
今期(2027年3月期)通期の業績予想は、今1Q決算発表時に上方修正(表4参照)しており、
前期比 増収増益で、売上高は3割弱増、利益面は1割強増を見込んでいます。
そして、その通期予想に対する進捗率は1Q終了時点で、売上高は2割強でそこそこ、利益面は営業利益は2割弱でそこそこですが、税引前利益と親会社所有者に帰属する当期利益は9割前後で順調です。
【2027年3月期1Qの状況、経営成績の要因】
建設業界においては、住宅建設に弱さが見られるものの、設備投資は堅調な企業収益や省力化投資への対応等を背景に持ち直しの動きが続いているほか、
公共投資はインフラ老朽化対策や国土強靭化関連工事の進捗を背景に、堅調に推移しています。
このような状況の中、同社は、「どこまでも、インフラサービスの自由が広がる世界。」の実現に向けて、
目指す姿を、インフラに関わる事業の企画提案、施工、運営・維持管理、再投資等のインフラのライフサイクル全体をマネジメントする「総合インフラサービス企業」と定め、
グループ全体が外的要因に左右されずに持続的な成長を実現するビジネスモデルの確立に取り組んできました。
請負事業の強化と脱請負事業の拡大による収益基盤の強化に加え、
DX、技術開発、サステナビリティ戦略、人材育成等を推進することで事業領域の拡大と付加価値の最大化を図り、持続的な成長と企業価値向上を目指しています。
今1Qの経営成績は、売上高3,083億円、事業利益148億円、EBITDA275億円、当期利益761億円となり、
売上高、事業利益、EBITDA、当期利益においてHD設立後、過去最高を達成しました。
【セグメント別の業績】
セグメント別の1Q業績は表3の結果となりました。
主力の「建築事業」と「土木事業」「舗装事業」で、前年同期比 増収増益、
「機械事業」は増収減益、
「インフラ運営事業」は減収で赤字幅拡大となっています。
| セグメント | 売上高 [億円] (同) | セグメント 利益 [億円] (同) |
| 建築 | 1,374 (67.3) | 72 (138) |
| 土木 | 850 (162) | 58 (242) |
| 舗装 | 682 (14.6) | 34 (35.8) |
| 機械 | 91 (7.9) | 0.4 (△66.0) |
| インフラ運営 | 76 (△9.1) | △14 (赤字幅 拡大) |
セグメント別の状況は以下です。
<建築事業>
セグメント全体では、三井住友建設の統合と前田建設と三井住友建設の事業成長により前年同期比で増収増益。
通期計画達成を見込んでいます。
受注に関しても順調に積み上げています。
<土木事業>
セグメント全体では、三井住友建設の統合と前田建設と三井住友建設の事業成長により前年同期比で増収増益。
通期計画達成を見込んでいます。
受注に関しても順調に積み上げています。
<舗装事業>
受注時利益率の向上や、ストレートアスファルト価格の上昇を加味した価格転嫁により、前年同期比 増収増益。
受注時利益率を重視した営業活動と、適切な販売単価を維持することで、通期計画の達成を見込んでいます。
<機械事業>
三重地区の事業継承効果が寄与し、建設機械事業は堅調に推移しています。
産業・鉄構機械等は高採算商材の構成比向上により収益性が改善し、セグメント全体では前年同期比 増収増益。
今期通期は事業継承の通期寄与や国内広域レンタル会社向け自社製品の受注拡大により、通期計画達成を見込んでいます。
<インフラ運営事業>
セグメント全体では、前年同期比 減収減益。
通期では水ingの合流により増収増益を見込んでいます。
【財政面の状況】
<自己資本比率>(自己資本(総資本-他人資本)÷総資産)×100)
2027年3月期1Q末時点で32.3%と前期末(30.2%)から2.1ポイント上昇しました。
主な負債と純資産の、前期末比の増減は以下となっています。(単位:億円)
- 負債 △240
- 流動負債 △637
(内訳)営業債務及びその他の債務 △505、社債及び借入金 △118、未払法人所得税等 △146
- 非流動負債 +397
(内訳)社債及び借入金 +81.8、繰延税金負債 +300
- 流動負債 △637
- 資本 +420
- 親会社の所有者に帰属する持分 +482
(内訳)利益剰余金 +520、その他の資本の構成要素 △49.8
- 非支配持分 △61.9
- 親会社の所有者に帰属する持分 +482
自己資本比率の数値としては問題ないレベルです。(20%以上を安全圏内としています。)
<キャッシュ・フロー>2027年3月期1Q累計のキャッシュ・フロー(以下、CF)の状況
- フリーCF(営業活動によるCFと投資活動によるCFを合計した金額 ※3)373億円の収入
- 営業活動によるCF 554億円の収入(前年同期 508億円の収入)
- 投資活動によるCF 181億円の支出(前年同期 120億円の支出)
※3 フリーCFの説明:
- プラスの場合:会社が自由に使える資金が増える。
- マイナスの場合:会社が自由に使える資金が減る。
前期(2026年3月期)1Q累計のフリーCF(388億円の収入)から14.7億円減少しています。
営業活動によるCFの主な内訳(億円):
- 税引前四半期利益 1,111
- 金融収益及び金融費用 △971
- 営業債権及びその他の債権の増減額(△は増加) 663
- 営業債務及びその他の債務の増減額(△は減少) △489
投資活動によるCFの主な内訳(億円):
- 定期預金の純増減額(△は増加) △51.6
- 有形固定資産及び無形資産の取得による支出 △241
- その他の投資の回収による収入 111
【今期(2027年3月期)業績予想の修正】
今1Q決算発表時に、2027年3月期通期連結業績予想を上方修正しています。
2027年3月期通期の業績予想は表4です。
| 売上高 [億円] | 営業 利益 [億円] | 税引前 利益 [億円] | 親会社の 所有者に 帰属する 当期利益 [億円] | 1株当たり 当期利益 [円] | 1株当たり 配当金 [円] | |
| 前回 (2026/5/13) 発表予想 | 13,660 | 778 | 854 | 600 | 229.26 | 100 |
| 今回修正予想 | 14,450 | 845 | 1,224 | 855 | 329.00 | 132 |
| 増減額 | 790 | 67 | 370 | 255 | ー | 32 |
| 増減率[%] | 5.8 | 8.6 | 43.3 | 42.5 | ー | 32.0 |
前回予想から、売上高は1割弱、利益面は1割弱~4割強の増額修正をしています。
主な修正の理由は、
- 水ing 株式会社の連結子会社化後の期間(2026年7月1日~2027 年3月31日)に対応した業績寄与等により、直近の予想数値から売上高は790億円増加の1兆4,450億円、事業利益は67億円増加の867億円となる見込み
- また、同社が保有する金融資産の公正価値評価の上昇による金融収益が前回発表予想から増加することが見込まれることにより、税引前利益は370億円増加の1,224億円、親会社の所有者に帰属する当期利益は255億円増加し855億円となる見込み
- 2027年3月期1Q決算においては、当該金融資産の金融収益975億円を計上した。
当該金融収益は、金融資産の公正価値を構成する一部要素の市場価格が1Qで変動したことにより認識されたが、1Q決算日以降において当該市場価格が大きく下落するなど変動が続いており、期末時点における金融収益は1Q実績を下回る見込み
としています。
配当予想に関しても、同社は、株主に対する利益の還元を経営上の重要な施策の一つとして位置付けており、
中期経営計画『INFRONEER Medium-term Vision 2027』における還元方針として、配当性向40%以上、下限配当90円としています。
上記方針のもと、今回の業績予想の修正により親会社の所有者に帰属する当期利益の増額が見込まれることから、
当期の年間配当予想を直近から32円増配の普通株式1株当たり132円とし、中間配当予想を65円、期末配当予想を67円としています。
株価指標と動向

【2026/10/2(金)終値時点の数値】
- 株価:2,695.5円
- 時価総額:7,408億円
- PER(株価収益率(予想)):8.61倍
PERは、同業で時価総額が近い、鹿島建設(1812) 12.6倍、戸田建設(1860) 11.8倍、西松建設(1820) 8.8倍と比較すると、低い水準です。
- PBR(株価純資産倍率):1.33倍
- 信用倍率(信用買い残÷信用売り残):3.51倍
- 年間配当金(予想):132円(年2回 9月 65円、3月 67円)、利回り:4.89%(配当性向 40.1%)
配当利回りは4.89%で、東証プライムの単純平均 2.44%(10/2時点) と比較すると2倍の高い水準です。
表5のように、直近5年間の配当金は1株当たり40~120円で推移しており、累進配当を継続中です。
配当性向は、40%台で安定して推移しています。
| 決算期 | 1株当たり 年間配当金 [円] | 配当性向 [%] |
| 2022年3月期 | 40 | 42.2 |
| 2023年3月期 | 55 | 42.5 |
| 2024年3月期 | 60 | 46.0 |
| 2025年3月期 | 60 | 48.3 |
| 2026年3月期 | 120 | 40.6 |
この会社は、
株主に対する利益の還元を経営上の重要な施策の一つとして位置づけており、『INFRONEER Medium-term Vision 2027 中期経営計画』の還元方針に基づき、
普通株式1株当たり年間配当金90円を下限に、配当性向を40%以上とし、安定かつ成長に連動した還元に努めることを基本方針としています。
同社の剰余金の配当は、中間配当と期末配当の年2回行うこととしています。
【直近の株価動向】
<週足チャート(直近2年間)>
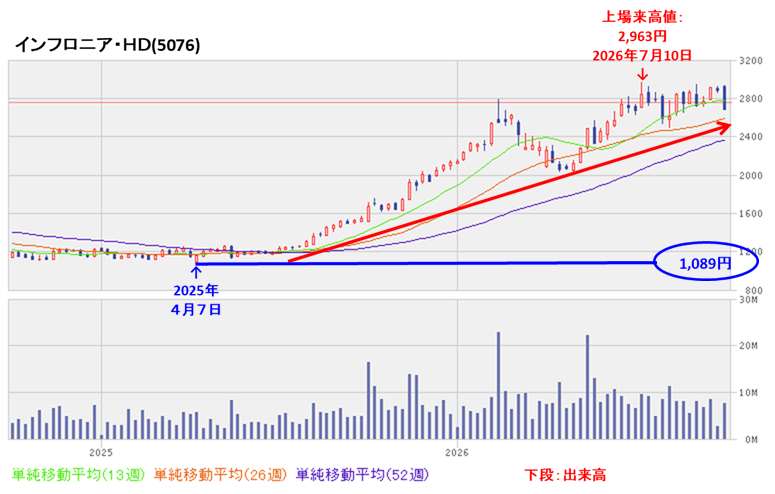
2025年4月に安値(1,089円)をつけた後は、高値切り上げ安値切り上げの上昇トレンドで推移し、
翌年7月に上場来高値(2,963円)をつけています。
<日足チャート(直近3か月間)>
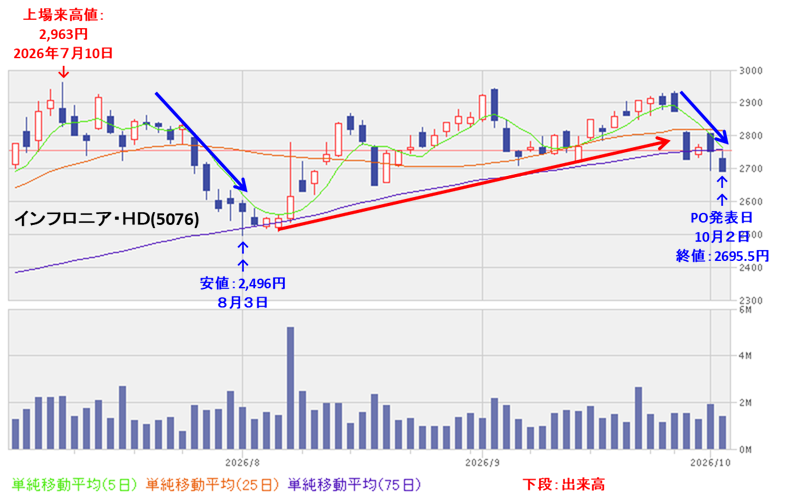
今年7月初旬に上場来高値(2,963円)をつけた後は、一旦は下落し8月初旬に安値(2,496円)をつけました。
しかしその後は、順調に高値切り上げ安値切り上げの上昇基調で推移していましたが、
直近では再び下落に転じ、75日移動平均線を割り込んでいます。
PO発表の翌営業日(10/5)以降の株価は、POによる1株利益の希薄化懸念により、軟調な展開が予想されますが、
75日移動平均線を回復し、再び上場来高値更新を目指していくのか、割り込んだまま下値模索をするのか、要注目です。
まとめ
【業績】
- 今期(2027年3月期)1Qの業績は、請負事業の強化と脱請負事業の拡大による収益基盤の強化に加え、
DX、技術開発、サステナビリティ戦略、人材育成等を推進することで事業領域の拡大と付加価値の最大化を図り、持続的な成長と企業価値向上を目指した結果、
前年同期比 増収増益で、売上高は6割増、利益面は2~9倍の増益となり、売上高、事業利益、EBITDA、当期利益においてHD設立後、過去最高を達成した。 - 今期通期予想は、水ing 株式会社の業績寄与等と金融資産の公正価値評価の上昇による金融収益の増加により、
今1Q決算発表時に上方修正しており、前期比 増収増益で、売上高は3割弱増、利益面は1割強増を見込む。 - その通期予想に対する進捗率は、1Q終了時点で、売上高は2割強でそこそこ、利益面は営業利益は2割弱でそこそこだが、税引前利益と親会社所有者に帰属する当期利益は9割前後で順調。
【株主還元】
- 期末配当予想は、業績予想の上方修正に伴い、前回予想より1株当たり32円増配し、年間132円に修正し、
配当利回り(予想)は4.89%(10/2時点)で、東証プライムの単純平均 2.44%(同)と比較すると2倍の高い水準。 - 直近5年間の配当金は、1株当たり40~120円で推移しており、累進配当を継続中。
配当性向は、40%台で安定して推移。 - 会社の株主還元方針は、『INFRONEER Medium-term Vision 2027 中期経営計画』の還元方針に基づき、
普通株式1株当たり年間配当金90円を下限に、配当性向を40%以上とし、安定かつ成長に連動した還元に努めることを基本方針としている。
【流動性・新株式の発行株数】
- 今回の新株式の発行数量は発行済み株式総数の最大約20.0%で、直近の新株式の発行をしたPOの発行株数比率(最大)(リアルゲイト、バローホールディングス、大阪チタニウムテクノロジーズ)と比較すると大規模の新株式発行。
新株式の発行による1株利益の希薄化懸念が、株価を押し下げる要因となる。 - 直近の出来高の5日平均は15,285百株、25日平均は14,694百株(10/2時点)で、流動性はかなり高い水準。
【株価モメンタム】
- 週足ベースの株価は、2025年4月に安値(1,089円)をつけた後は、高値切り上げ安値切り上げの上昇トレンドで推移し、
翌年7月に上場来高値(2,963円)をつけている。 - 直近の株価は、今年7月初旬に上場来高値(2,963円)をつけた後は、一旦は下落し8月初旬に安値(2,496円)をつけた。
しかしその後は、順調に高値切り上げ安値切り上げの上昇基調で推移していたが、直近では再び下落に転じ、75日移動平均線を割り込んでいる。 - PO発表の翌営業日(10/5)以降の株価は、POによる1株当たり利益の希薄化懸念により軟調な展開が予想されるが、
75日移動平均線を回復し、再び上場来高値更新を目指していくのか、割り込んだまま下値模索をするのか要注目。
以上のことから、
| レベル (⭐(最低)~ ⭐⭐⭐⭐⭐(最高)) | |
| 業績 | ⭐⭐⭐⭐ |
| 株主還元 (配当、株主優待等) | ⭐⭐⭐⭐ |
| 株価モメンタム | ⭐⭐⭐ |
| 流動性 | ⭐⭐⭐⭐⭐ |
| 新株式の発行数量 | ⭐⭐ |
| 総合判定 | ⭐⭐⭐⭐ (買い) |
と判断しました。
最後までご覧いただき、ありがとうございました。
※株式投資の実際の売買は、自己判断、自己責任でお願いします。