
こんにちは!
公募増資・売出(以下、PO)の実施を発表した銘柄に関して、POに応募して買った場合、利益を得ることができるのか?直近の経営状況や客観的な指標、株価モメンタム等を踏まえ、総合的に分析しました。
今回は、東証プライムから陸運業種の山九です。
最後までお付き合いいただけるとうれしいです!
- 公募増資・売出(PO)とは?
既上場企業が新たに発行する株式(公募株式)や既に発行された株式(売出株式)を投資家に取得させることをいいます。
正確には、「PO」は「Public(公開の)Offering(売り物)」の略で、日本語では「公募」と呼ばれます。「公募」とは、「不特定かつ多数の投資家に対し、新たに発行される有価証券の取得の申込を勧誘すること」をいいます。
また、「売出」とは、「既に発行された有価証券の売付けの申込み又はその買付けの申込の勧誘のうち、均一の条件で50人以上の者を相手方として行う」ことをいい、通常は「公募」と「売出」を合わせて「PO」と呼ばれます。
「新規公開株(IPO)」は未上場企業が直接金融市場からの資金調達や知名度・信用力の向上を目的として証券取引所に新規上場するために一般投資家に株式を取得してもらう行為であるのに対して、「公募・売出(PO)」は既に上場していて証券取引所での株式取引が行われている企業が追加の資金調達や大株主の保有株売却などを目的として一般投資家に株式を取得してもらう行為であり、「新規公開株(IPO)」と「公募・売出(PO)」の違いを簡単にいえば、実施する企業が「未上場」か「既上場」かの違いといえます。
POの概要

今回のPOは、大株主(みずほ銀行、日本製鉄、福岡銀行、他8社)からの株式の売出しです。売出価格等決定日や受渡期日、売出数量等は表1のようになっています。
ディスカウント率は、「売出価格等決定日」に決まり、その日の終値から数%です。
ちなみに、直近の主なPOのディスカウント率は、JR西日本(9021) 3.01%、ゆうちょ銀行(6178) 2.08%、デンソー(3387) 3.02%となっており、ほぼほぼ2~5%程度です。
ただ、ディスカウント率が大きいPOもあり、直近ではARCHION(543A)の14.47%が最大です。
注意点として、どの証券会社でも購入できるわけでなく、主幹事(今回は野村證券、みずほ証券)はじめ、引受人の証券会社で購入申込可能です。
早ければ、11/30(月)の夕刻に、会社側から売出価格等のお知らせが適時開示であります。
このブログ記事も更新しますので、チェックしてくださいね💖
| 売出価格等決定日 | 2026 年 11 月 30 日(月)から12月3日(木)までの間のいずれかの日 |
| 受渡期日 (POで買った場合はこの日から売却可能) | 売出価格等決定日の5営業日後の日 |
| ①株式の売出し (引受人の買取引受による売出し) 数量 | 普通株式 20,131,800 株 ※発行済み株式総数 264,508,745 株 の約7.61% |
| ②株式の売出し (オーバーアロットメントによる売出し) 数量 | 普通株式 3,019,700 株(上限の数量) ※野村證券が売出す。 |
| 売出価格 | (決定後記載) |
| ディスカウント率 | (決定後記載) |
| 申込単位数量 | 100 株 |
| 主幹事 | 野村證券、みずほ証券 |
【株式売出しの目的】
- 同社は、「Vision2030」(2023-2030年度)における同社グループのあるべき姿の実現に向け、現行の「中期経営計画2026」(2023-2026年度)を「変革期」と位置付け、持続的な収益力の向上と、資本効率性を重視した企業価値の最大化に取り組んでいる。
同計画の最終年度となる今年度は、「再成長企業」としての飛躍を実現すべく、ROE10%水準の維持にとどまらず、さらなる向上を目指していく。 - 同社は、2026年10月1日を効力発生日とする株式分割を通じて投資家がより投資しやすい環境を整え、株式の流動性の向上と投資家層の拡大を図るとともに、資本市場における同社の認知・評価の向上を通じ、持続的な企業価値の向上につなげる取組みを進めている。
今般、売出人となる株主より同社株式の売却意向を確認したため、円滑な売却機会を提供するとともに、市場価格への影響を緩和し、幅広い投資家への販売機会を確保するべく、今回の売出しを実施することとした。 - 今回の売出しは、政策保有株式の縮減を通じて株主構成の見直しを進め、株式流動性の向上及び需給悪化懸念の解消を図るものであり、あわせて、資本市場との対話の深化を通じて、資本コストを意識した経営の浸透を後押しするものと考えている。
同社は今後とも、物流・機工(プラント建設からメンテナンスまで一気通貫で対応)事業の競争力強化に向けた成長投資及び人材投資と、株主還元の充実を両立させながら、収益力と資本効率の向上を図り、中長期的な株主価値の向上に努めていく。 - また、取締役会決議により、2026年5月14日開催の取締役会決議に基づく自己株式の取得の中止を決定し、取得する株式の総数2,500 万株及び株式の取得価額の総額 200 億円をそれぞれ上限とする自己株式の取得及び取得した自己株式の一部消却を新たに決定した。
としています。
また、今回の株式の売出数量は、発行済み株式総数の最大約8.75%(OAを含む)で、
直近の株式の売出を含むPOの売出株数比率(OAを含む)は、CKD 6.05%、井関農機 6.76%、サイプレス・ホールディングス 16.6%でしたので、それらと比較すると中規模の売出しです。
また、この銘柄の直近の出来高(売買が成立した株数)の5日平均は12,510百株、25日平均は10,975百株(11/20時点)で、流動性は高い水準です。(1日 1,000百株を平均的な水準としています。)
【自己株式の取得と消却】
今回のPO発表時に自己株式の取得と消却を発表しています。
内容は表2です。
| 取得期間 | 2027 年1月4日から同年8月31日まで |
| 取得株式の総数 | 普通株式 2,500 万株(上限) (発行済株式総数(自己株式を除く)に対する割合 9.97%) |
| 取得価額の総額 | 200 億円(上限) ※取得株数の上限で割ると1株あたり800 円換算 |
| 取得方法 | 東京証券取引所における市場買付け |
| 自己株式の消却 | 今回決定した自己株式の取得で取得した株式の内、 発行済み株式数の5%を超える全株式を消却 消却予定日:2027 年9月21日 |
(自己株式の取得を行う理由)
- 株主還元の充実及び企業価値の最大化に向けて資本効率の向上を図るとともに、今回の株式の売出し実施に伴う同社株式需給への影響を緩和する。
としています。
この自社株買いにより、今回の株式の売出数量(最大約2,315万株)に対し、最大でそれを上回る株式を市場で買い入れて、一時的な需給悪化の緩和を図っているといえます。
また、今回決定した自己株式の取得で取得した株式の内、発行済み株式数の5%を超える株式を消却することも合わせて発表されています。
自己株式の消却により発行済み株式総数が減少し、1株当たり純利益(EPS)や自己資本利益率(ROE)が向上するため、株主にとってはポジティブな内容です。
どんな会社?

1918年に山九運輸株式会社として創業して以来、港湾荷役を起点に、陸上輸送、構内操業・物流、設備工事・保全へと事業領域を拡大し、
社会や産業の変化に柔軟に対応しながら新たな価値を生み出し続け、物流事業と機工事業を両輪とする現在の事業基盤を形成してきた会社です。
現在は、陸・海・空問わず幅広い分野の商材を確かな技術力で運ぶ「物流事業」と、プラント建設からメンテナンスまで一気通貫で対応する「機工事業」を融合させてサービスを提供しています。
事業セグメントは上記2つの事業があり、それぞれ、
- 物流事業
港湾運送、海上運送、一般貨物自動車運送、輸出入、工場内運搬作業他 - 機工事業
工場設備工事・メンテナンス、重量物運搬据付、一般産業機械製作、設備土建他
を行っています。
2026年3月期通期のセグメント別売上高構成比は、
- 物流事業 46.7%
- 機工事業 48.7%
- その他(情報システム、人材派遣、機材賃貸、土木・建築工事等の関連サービス) 4.6%
となっており、「物流事業」と「機工事業」がほぼ半々です。
直近の経営概況

【2027年3月期2Q(2026年4月~9月)の経営成績】
(日本基準(連結):2026年10月30日発表)
| 決算期 | 売上高 [億円] (前年 同期比 増減率 [%]) | 営業 利益 [億円] (同) | 経常 利益 [億円] (同) | 親会社株主 に帰属する 当期純利益 [億円] (同) |
| 2026年3月期 2Q累計 | 3,155 (5.5) | 205 (2.6) | 203 (0.3) | 135 (2.1) |
| 2027年3月期 2Q累計 | 3,087 (△2.2) | 213 (3.9) | 216 (6.7) | 175 (29.6) |
| 2027年3月期 通期会社予想 | 6,385 (1.1) | 470 (8.7) | 455 (4.9) | 330 (4.7) |
| 通期予想に対する 2Qの進捗率[%] | 48.3 | 45.4 | 47.6 | 53.0 |
表3の通り、前年同期比 減収増益で、売上高は微減、利益面は微増~3割増でした。
今期(2027年3月期)通期の業績予想は、前期比 増収増益で、売上高は微増、利益面は微増~1割弱増を見込んでいます。
その通期予想に対する進捗率は2Q終了時点で、売上高は5割弱でそこそこ、利益面は5割前後でそこそこです。
【2027年3月期2Qの状況、経営成績の要因】
当中間連結会計期間における世界経済は、長期金利の上昇や不安定な中東情勢の長期化等が景気の重しとなっている一方、AI需要の拡大を背景に、底堅く推移しています。
こうした中、国内経済は、設備維持・関連工事が堅調に推移し、価格転嫁が進んでいます。
一方、中国景気の減速影響が続いていることに加え、物価上昇や中東情勢の混乱等が消費・物流関連に影響しています。
中国では、内需である住宅販売・個人消費の低迷が続いており、日系企業の生産・販売においても厳しい状況が続いています。
東南アジアでは、インフレ圧力等の影響を受けていますが、電子機器や関連部品の需要拡大・良好な雇用環境が下支えとなっています。
このような経済情勢の下、当中間連結会計期間における売上高は3,087億円と前年同期比2.2%の減収、利益面においては営業利益が213億円と3.9%の増益、経常利益が216億円と6.7%の増益、
加えて政策保有株式の縮減を進めた結果、親会社株主に帰属する中間純利益が175億円と29.6%の増益となりました。
【セグメント別の業績】
セグメント別の業績は表4の結果となりました。
「物流事業」は、前年同期比 増収増益、
「機工事業」と「その他」は、減収減益となっています。
| セグメント | 売上高 [億円] (前年 同期比 増減率 [%]) | セグメント 利益 [億円] (同) |
| 物流 | 1,517 (4.2) | 60.1 (29.3) |
| 機工 | 1,424 (△7.8) | 143 (△2.2) |
| その他 | 135 (△5.9) | 9.6 (△14.3) |
セグメント別の状況は以下です。
<物流事業>
港湾国際では、国内での海上コンテナ取扱量は減少した一方、輸出作業・倉庫作業が増加し、単価改定を進めています。
3PL一般では、国内では、新規作業を開始したほか、主要客先での単価引き上げを進めています。
海外では、中国域内でのコスト削減施策により採算が改善しています。
構内では、国内外での一部作業撤退等の影響がある一方、海外での契約更改により収支が改善しました。
<機工事業>
設備工事では、国内産業の設備更新・脱炭素需要等が端境期にあることを背景に、国内の鉄鋼・化学関連等の設備建設や環境関連工事が減少しました。
加えて、海外では、前期に施工したEV関連工事が剥落しました。
メンテナンスでは、2026年3月に新たに連結子会社が1社加わったことに加え、国内では、メジャー年に当たることから、SDM(大型定期修理工事)の工事量が増加しました。
一方、海外においてメンテナンス工事の剥落および一部作業の終了により減少しました。
<その他>
鉄・化学構内向けの機材賃貸が減少しました。
【財政面の状況】
<自己資本比率>(自己資本(総資本-他人資本)÷総資産)×100)
2027年3月期2Q末時点で55.8%と前期末(54.0%)から1.8ポイント上昇しました。
負債及び純資産の、主な前期末比の増減は以下となっています。(単位:億円)
- 負債 △80.4
- 流動負債 △118
(内訳)支払手形及び買掛金 △84.2、短期借入金 △76.7、コマーシャル・ペーパー △50.0
- 固定負債 +38.2
(内訳)長期借入金 +22.2、その他固定負債 +12.6
- 流動負債 △118
- 純資産 +122
- 株主資本 +112
(内訳)利益剰余金 +110 - その他包括利益累計額 +10.1
(内訳)為替換算調整勘定 +16.2、退職給付に係る調整累計額 △5.8
- 株主資本 +112
自己資本比率の数値としては問題ないレベルです。(20%以上を安全圏内としています。)
<キャッシュ・フロー>2027年3月期2Q累計のキャッシュ・フロー(以下、CF)の状況
- フリーCF(営業活動によるCFと投資活動によるCFを合計した金額 ※1)219億円の収入
- 営業活動によるCF 328億円の収入(前年同期 154億円の収入)
- 投資活動によるCF 108億円の支出(前年同期 81.9億円の支出)
※1 フリーCFの説明:
- プラスの場合:会社が自由に使える資金が増える。
- マイナスの場合:会社が自由に使える資金が減る。
前期(2026年3月期)2Q累計のフリーCF(72.1億円の収入)から147億円増加しています。
営業活動によるCFの主な内訳(億円):
- 税金等調整前中間純利益 266
- 減価償却費 104
- 売上債権及び契約資産の増減額(△は増加) 130
- 仕入債務の増減額(△は減少) △87.4
投資活動によるCFの主な内訳(億円):
- 有価証券及び投資有価証券の取得による支出 △101
- 有価証券及び投資有価証券の売却による収入 38.5
- 有形固定資産の取得による支出 △47.2
【今期(2027年3月期)通期業績の見通し】
今期の環境認識として、価格転嫁が企業間で徐々に定着化してきたことに加え、企業の設備投資(能力維持増強等)は堅調に推移するものと見込んでいますが、脱炭素・環境関連受注等が端境期にあります。
経済情勢としては、物価の高止まり・人手不足・地政学リスク・関税リスク等に伴う経済減速懸念など、引き続き楽観視できない状況にあると同社は考えています。
このような事業環境変化の中、多岐の業界に亘る顧客の動向をしっかりと見極め、新たな付加価値の提供と課題解決への対応力強化のために、
「中期経営計画2026」で掲げる、経営基盤・成長基盤の強化に取り組んでいく方針です。
「中期経営計画2026」は、2025年5月に見直しし、資本収益性を重視した変革を行うとしており、内容は以下となっています。
- 物流事業のコスト構造見直しと全社戦略の意識強化
- ROE10%の持続性を考慮した自己資本水準の意識浸透
- 事業再編を意識した人材の最適配置と投資リターンの意識醸成
株価指標と動向

【株価指標/株主還元】
(2026/11/20(金)終値時点の数値)
- 株価:1,592.5円
- 時価総額:4,212億円
- PER(株価収益率(予想)):11.7倍
PERは、同業で時価総額が近い、NIPPON EXPRESS(9147) 16.6倍、レイズネクスト(6379) 16.3倍と比較すると、低い水準です。
- PBR(株価純資産倍率):1.26倍
- 信用倍率(信用買い残÷信用売り残):1.07倍
- 年間配当金(予想):52.8円(年2回 9月 25.8円(2026年10月1日付1/5分割後換算)、3月 27円)、利回り:3.31%(配当性向 40.1%)
配当利回りは3.31%で、東証プライムの単純平均 2.76%(11/19時点) と比較すると高い水準です。
表5のように、直近5年間の配当金は、1株当たり22~49.2円(2026年10月1日付け1/5分割後換算)で推移しており、連続増配を継続中です。
配当性向は、20%台~40%で推移しています。
| 決算期 | 1株当たり 年間配当金 [円] | 配当性向 [%] |
| 2022年3月期 | 22 | 28.8 |
| 2023年3月期 | 30 | 35.2 |
| 2024年3月期 | 34.8 | 40.6 |
| 2025年3月期 | 46.4 | 40.6 |
| 2026年3月期 | 49.2 | 40.1 |
この会社は、
株主に対する安定的な利益還元を経営の最重要課題の一つとして認識しており、将来の事業展開に備え、
戦略的な設備投資ならびに財務体質の強化を図りながら、業績に基づく成果の配分を行なうことを利益配分の基本方針としています。
また、「中期経営計画2026」の資本政策を、「資本効率性を重視しながら、持続的成長と企業価値の最大化を実現」としており、
指標のひとつとして、配当性向40%水準に加え、下限配当として「前年度1株当たり年間配当額」を設定しています。
【直近の株価動向】
<週足チャート(直近2年間)>

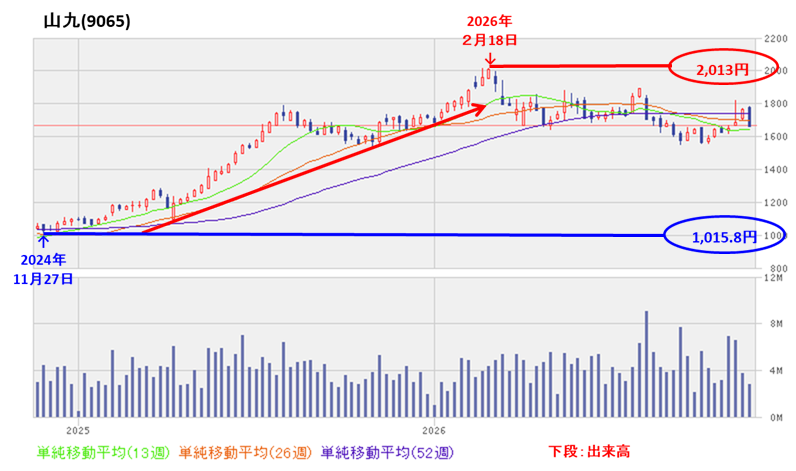
2024年11月に安値(1,015.8円)をつけた後は、高値切り上げ安値切り上げの上昇トレンドで推移し、2026年2月に高値(2,013円)をつけました。
そしてその後は、1,500~1,900円程度のレンジ内で推移しています。
<日足チャート(直近3か月間)>

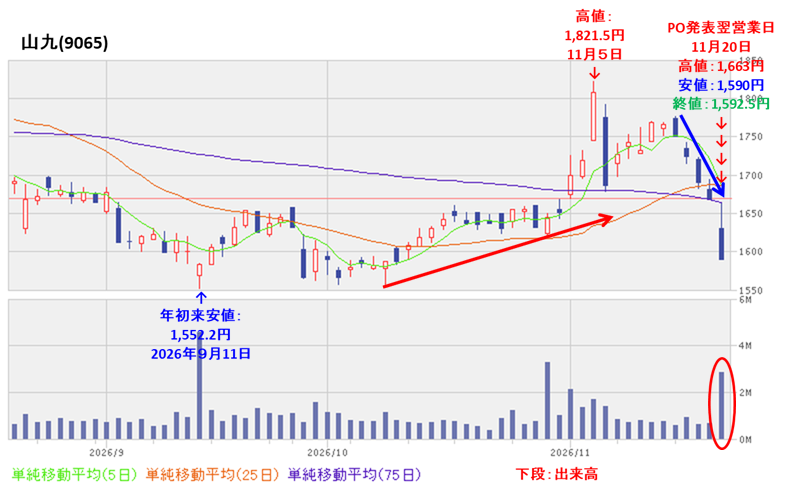
今年9月中旬に年初来安値(1552.2円(10月1日付1/5分割後換算))をつけた後は、高値切り上げ安値切り上げの上昇基調で推移し、11月初旬に高値(1,821.5円)をつけました。
その後は、地合いが悪かったこともあり調整しており、今回のPOと自社株買い発表の翌営業日(11/20)は、窓を開けて出来高を伴い前日比 77.5円安(-4.64%)と急落しました。
今後の株価は、9月につけた年初来安値(1552.2円)を割り込まず、ヨコヨコから上昇に転じていくのか、割り込んで下値模索を継続するのか、要注目です。
まとめ
【業績】
- 今期(2027年3月期)2Qの業績は、物流事業において、港湾国際で国内での海上コンテナ取扱量は減少した一方、輸出作業・倉庫作業が増加し単価改定を進め、3PL一般では、主要客先での単価引き上げを進め、
前年同期比 減収増益で、売上高は微減、利益面は微増~3割増。 - 今期通期予想は、多岐の業界に亘る顧客の動向をしっかりと見極め、新たな付加価値の提供と課題解決への対応力強化のために、「中期経営計画2026」で掲げる、経営基盤・成長基盤の強化に取り組んでいく方針で、
前期比 増収増益で、売上高は微増、利益面は微増~1割弱増を見込む。 - その通期予想に対する進捗率は、2Q終了時点で、売上高は5割弱でそこそこ、利益面は5割前後でそこそこ。
【株主還元】
- 配当利回り(予想)は3.31%(11/20時点)で、東証プライムの単純平均 2.76%(11/19時点)と比較すると高い水準。
- 直近5年間の配当金は1株当たり22~49.2円(2026年10月1日付け1/5分割後換算)で推移しており、連続増配を継続中。
配当性向は、20%台~40%で推移。 - 株主還元方針は、「中期経営計画2026」の資本政策を、「資本効率性を重視しながら、持続的成長と企業価値の最大化を実現」としており、
指標のひとつとして、配当性向40%水準に加え、下限配当として「前年度1株当たり年間配当額」を設定している。 - 今回のPO発表時に、株式の売出しの需給への影響を緩和するため、自己株式の取得と消却を発表。
今回の株式の売出数量(最大約2,315万株)に対し、最大でそれを上回る株式を市場で買い入れて、一時的な需給悪化の緩和を図っている。
【流動性・株式の売出数量】
- 今回の株式の売出数量(OAを含む)は、発行済み株式総数の最大約8.75%で、
直近の株式の売出のみのPOの売出株数比率(OAを含む)(CKD 、井関農機、サイプレス・HD)と比較すると中規模売出し。 - 直近の出来高の5日平均は12,510百株、25日平均は10,975百株(11/20時点)で、流動性は高い水準。
【株価モメンタム】
- 週足ベースの株価は、2024年11月に安値(1,015.8円)をつけた後は、高値切り上げ安値切り上げの上昇トレンドで推移し、2026年2月に高値(2,013円)をつけた。
そしてその後は、1,500~1,900円程度のレンジ内で推移している。 - 直近の株価は、今年9月中旬に年初来安値(1552.2円(10月1日付1/5分割後換算))をつけた後は、高値切り上げ安値切り上げの上昇基調で推移し、11月初旬に高値(1,821.5円)をつけた。
その後は、地合いが悪かったこともあり調整しており、今回のPOと自社株買い発表の翌営業日(11/20)は、窓を開けて出来高を伴い前日比 77.5円安(-4.64%)と急落した。 - 今後の株価は、9月につけた年初来安値(1552.2円)を割り込まず、ヨコヨコから上昇に転じていくのか、割り込んで下値模索を継続するのか要注目。
以上のことから、
| レベル (⭐(最低)~ ⭐⭐⭐⭐⭐(最高)) | |
| 業績 | ⭐⭐⭐ |
| 株主還元 (配当、株主優待等) | ⭐⭐⭐⭐ |
| 株価モメンタム | ⭐⭐⭐ |
| 流動性 | ⭐⭐⭐⭐ |
| 株式の売出数量 | ⭐⭐⭐ |
| 総合判定 | ⭐⭐⭐ (中立) |
と判断しました。
最後までご覧いただき、ありがとうございました。
※株式投資の実際の売買は、自己判断、自己責任でお願いします。