
こんにちは!
公募増資・売出(以下、PO)の実施を発表した銘柄に関して、POに応募して買った場合、利益を得ることができるのか?直近の経営状況や客観的な指標、株価モメンタム等を踏まえ、総合的に分析しました。
今回は、東証グロースからサービス業種のノースサンドです。
最後までお付き合いいただけるとうれしいです!
- 公募増資・売出(PO)とは?
既上場企業が新たに発行する株式(公募株式)や既に発行された株式(売出株式)を投資家に取得させることをいいます。
正確には、「PO」は「Public(公開の)Offering(売り物)」の略で、日本語では「公募」と呼ばれます。「公募」とは、「不特定かつ多数の投資家に対し、新たに発行される有価証券の取得の申込を勧誘すること」をいいます。
また、「売出」とは、「既に発行された有価証券の売付けの申込み又はその買付けの申込の勧誘のうち、均一の条件で50人以上の者を相手方として行う」ことをいい、通常は「公募」と「売出」を合わせて「PO」と呼ばれます。
「新規公開株(IPO)」は未上場企業が直接金融市場からの資金調達や知名度・信用力の向上を目的として証券取引所に新規上場するために一般投資家に株式を取得してもらう行為であるのに対して、「公募・売出(PO)」は既に上場していて証券取引所での株式取引が行われている企業が追加の資金調達や大株主の保有株売却などを目的として一般投資家に株式を取得してもらう行為であり、「新規公開株(IPO)」と「公募・売出(PO)」の違いを簡単にいえば、実施する企業が「未上場」か「既上場」かの違いといえます。
POの概要

今回のPOは、大株主(現代表取締役社長 前田知紘氏、株式会社グーニーズ、他4名)からの株式の売出しです。売出価格等決定日や受渡期日、売出数量等は表1のようになっています。
ディスカウント率は、「売出価格等決定日」に決まり、その日の終値から数%です。
ちなみに、直近の主なPOのディスカウント率は、JR西日本(9021) 3.01%、ゆうちょ銀行(6178) 2.08%、デンソー(3387) 3.02%となっており、ほぼほぼ2~5%程度です。
ただ、ディスカウント率が大きいPOもあり、直近ではARCHION(543A)の14.47%が最大です。
注意点として、どの証券会社でも購入できるわけでなく、主幹事(今回は大和証券)はじめ、引受人の証券会社で購入申込可能です。
早ければ、11/17(火)の夕刻に、会社側から売出価格等のお知らせが適時開示であります。
このブログ記事も更新しますので、チェックしてくださいね💖
| 売出価格等決定日 | 2026年11月17日(火)から20日(金)までの間のいずれかの日 |
| 受渡期日 (POで買った場合はこの日から売却可能) | 売出価格等決定日の5営業日後の日 |
| ①株式の売出し (引受人の買取引受による売出し) 数量 | 普通株式 10,956,600 株 ※発行済み株式総数 69,000,000 株 の約15.9% |
| ②株式の売出し (オーバーアロットメントによる売出し) 数量 | 普通株式 1,643,400 株(上限の数量) ※大和証券が売出す。 |
| 売出価格 | (決定後記載) |
| ディスカウント率 | (決定後記載) |
| 申込単位数量 | 100 株 |
| 主幹事 | 大和証券 |
【株式売出しの目的】
- 同社は、2015年の創業以来、「人間力を重視するコンサルティング会社」として、単なる課題解決にとどまらず、顧客の感情に寄り添いながら、世の中にまだない新しい価値を提供することを目指し、事業成長及び経営基盤の強化に取り組んできた。
- 同社は、2025年11月に東京証券取引所グロース市場へ上場した。
これに伴う信用力及び認知度の向上を背景に、優秀な人材の採用が進むとともに、新規顧客の獲得及び既存顧客との関係深化も進展しており、事業基盤の拡充につながっている。
こうした状況を踏まえ、創業以来掲げてきた理念を中長期的かつ持続的に実現するため、東京証券取引所プライム市場への上場市場区分変更に向けた準備を進めてきた。 - 本売出しは、承認を受けた東京証券取引所プライム市場への上場市場区分変更を機に、より幅広い投資家に同社株式を保有してもらう機会を提供するとともに、同社株式の流動性向上を図ることを目的として実施するもの。
- 今後も、プライム市場上場会社として、コーポレート・ガバナンスの一層の充実、情報開示の拡充及び株主・投資家との建設的な対話を通じて、持続的な成長と中長期的な企業価値の向上に努めていく。
としています。
また、今回の株式の売出数量(OAを含む)は、発行済み株式総数の最大約18.3%で、
直近の株式の売出を含むPOの売出株数比率(OAを含む)は、ソディック 12.0%、CKD 6.05%、井関農機 6.76%でしたので、それらと比較すると大規模の売出しです。
また、この銘柄の直近の出来高(売買が成立した株数)の5日平均は10,383百株、25日平均は7,981百株(11/10時点)で、流動性は高い水準です。(1日 1,000百株を平均的な水準としています。)
【東証プライム市場への移行】
今回のPO発表時に、同社株式が東証グロース市場から東証プライム市場へ上場市場区分を変更することが発表されています。
移行期日は、今回のPOの受渡期日と同日となっています。
プライム市場へ移行することにより、同社の知名度が上がり、持続的な成長と中長期的な企業価値の向上が期待できます。
どんな会社?


「世界をデザインする」というビジョンのもと、「カッコいい会社を増やす」をミッションに掲げ、業界を問わず、顧客の多様なニーズに柔軟に対応しながら、
「世の中にまだない新しい価値を提供する」コンサルティング会社を目指している総合コンサルティング会社です。
同社は、主にITコンサルティング、ビジネスコンサルティングを提供しており、それぞれ、
- ITコンサルティング
事業戦略を実行する各業界の事業部門や情報システム部門に対して、IT中期計画の策定や、アーキテクチャのデザイン検討、IT運用コストの削減等、ITにおける戦略・企画領域から実装・オペレーション領域まで幅広くサポート - ビジネスコンサルティング
マーケティング、セールス、人事等のNon-IT領域における業務改善、戦略策定、実行支援。
デジタルやIT領域のコンサルティングとの連携を通じて、単なる提言にとどまらない、より効果的な支援を実現し、顧客のビジネス成果を最大化するための戦略を提供し、実行フェーズまでをサポート
を行っています。
同社は、「コンサルティング事業」の単一セグメントです。
直近の経営概況

【2027年1月期2Q(2026年2月~7月)の経営成績】
(日本基準(非連結):2026年9月11日発表)
| 決算期 | 売上高 [億円] (前年 同期比 増減率 [%]) | 営業 利益 [百万円] (同) | 経常 利益 [百万円] (同) | 当期 純利益 [百万円] (同) |
| 2026年1月期 2Q累計 ※1 | 115 (ー) | 2,233 (ー) | 2,236 (ー) | 1,560 (ー) |
| 2027年1月期 2Q累計 | 184 (60.2) | 3,766 (68.7) | 3,773 (68.8) | 2,783 (78.3) |
| 2027年1月期 通期会社予想 (2026年9月11日 修正) | 405 (54.9) | 9,207 (66.0) | 9,221 (68.3) | 6,823 (68.6) |
| 通期予想に対する 2Qの進捗率[%] | 45.4 | 40.9 | 40.9 | 40.7 |
※1:2025年1月期は財務諸表を作成していないため、2026年1月期の対前年増減率は記載なし。
表2の通り、前年同期比 増収増益で、売上高は6割増、利益面は7割弱~8割弱増でした。
今期(2027年1月期)通期の業績予想は、今2Q決算発表時に上方修正(表3参照)しており、前期比 増収増益で、売上高は5割強増、利益面は7割弱増を見込んでいます。
その通期予想に対する進捗率は2Q終了時点で、売上高は5割弱でそこそこ、利益面は4割強でそこそこです。
【2027年1月期2Qの状況、経営成績の要因】
当中間会計期間における我が国経済は、企業業績や雇用・所得環境の改善に支えられ、緩やかな回復基調です。
しかしながら、米国政権による貿易政策や中東情勢、為替の変動といったリスク要因により、依然として不透明な状況が続いています。
このような環境下において、競争力強化や成長戦略の実現に向け、生成AI等の先端技術の活用を含む業務改革に取り組む企業が増加しており、これを背景としてコンサルティング業界への需要は堅調に推移すると見込んでいます。
このような経済状況の下、同社では新規コンサルタントの人材獲得が順調(1,916名(YoY+689名))に進んだことに加え、引き続き高稼働率(90%以上)を維持することができました。
また、平均単価も前年同期比 6.5%上昇しました、
これらの結果、今2Qの経営成績は、表2の数値の前年同期比 増収増益となりました。
【財政面の状況】
<自己資本比率>(自己資本(総資本-他人資本)÷総資産)×100)
2027年1月期2Q末時点で78.9%と前期末(75.3%)から3.6ポイント上昇しました。
負債及び純資産の、主な前期末比の増減は以下となっています。(単位:百万円)
- 負債 △213
- 流動負債 △213
(内訳)買掛金 +112、未払金及び未払費用 +146、その他流動負債 △303、未払法人税等 △154
- 固定負債 △55
(内訳)リース債務 +49、長期借入金 △107
- 流動負債 △213
- 純資産 +2,783
- 株主資本 +2,783
(内訳)利益剰余金 +2,783
- 株主資本 +2,783
自己資本比率の数値としては問題ないレベルです。(20%以上を安全圏内としています。)
<キャッシュ・フロー>2027年1月期2Q累計のキャッシュ・フロー(以下、CF)の状況
- フリーCF(営業活動によるCFと投資活動によるCFを合計した金額 ※2)1,061百万円の支出
- 営業活動によるCF 1,913百万円の収入(前年同期 1,156百万円の収入)
- 投資活動によるCF 2,974百万円の支出(前年同期 15百万円の支出)
※2 フリーCFの説明:
- プラスの場合:会社が自由に使える資金が増える。
- マイナスの場合:会社が自由に使える資金が減る。
前期(2026年1月期)2Q累計のフリーCF(1,141百万円の収入)から2,202百万円減少しています。
営業活動によるCFの主な内訳(百万円):
- 税引前中間純利益 3,771
- 売上債権の増減額(△は増加) △832
- 未払金及び未払費用の増減額(△は減少) 146
- その他 △347
投資活動によるCFの主な内訳(百万円):
- 定期預金の預入による支出 △1,005
- 有形固定資産の取得による支出 △198
- 敷金及び保証金の差入による支出 △1,776
【今期(2027年1月期)通期業績予想の修正】
今2Q決算発表時に、2027年1月期通期の業績予想を前回予想と比べ、売上高、利益面ともに1割弱の増額修正をしています。
2027年1月期通期の業績予想は表3です。
| 売上高 [億円] | 営業 利益 [百万円] | 経常 利益 [百万円] | 当期 純利益 [百万円] | 1株当たり 当期純利益 [円] | 1株当たり 年間配当金 [円] | |
| 前回(2026/3/13) 発表予想 | 384 | 8,630 | 8,647 | 6,405 | 92.83 | 33 |
| 今回修正予想 | 405 | 9,207 | 9,221 | 6,823 | 98.89 | 35 |
| 増減額 | 20.6 | 576 | 573 | 417 | ー | 2 |
| 増減率[%] | 5.4 | 6.7 | 6.6 | 6.5 | ー | 6.0 |
修正の理由は、
- 好調な採用活動及び高い定着率の維持によりコンサルタント数が順調に増加しているほか、既存・新規案件の堅調な拡大により稼働率も引き続き高水準で推移している。
さらに、顧客企業との関係強化により平均単価も前年同期比で上昇している。
これらの要因により、売上高及び各段階利益が前回公表の業績予想を上回る見込みとなった。
としています。
また、配当予想に関しては、同社は株主への利益還元を充実させることを目的として、配当性向30~40%を目安として、安定的かつ継続的な配当の実施することを基本方針としており、
この方針のもと、業績予想の修正を踏まえて、年間配当は前回予想から1株当たり2円増配となる35円を予想しています。
株価指標と動向

【株価指標/株主還元】
(2026/11/10(火)終値時点の数値)
- 株価:2,500円
- 時価総額:1,725億円
- PER(株価収益率(予想)):25.3倍
PERは、同業で時価総額が近い、ベイカレント(6532) 37.9倍、ライズ・コンサルティング(9168) 13.3倍、マネジメントソリューションズ(7033) 12.6倍と比較すると、中間的な水準です。
- PBR(株価純資産倍率):8.96倍
- 信用倍率(信用買い残÷信用売り残):18.5倍
- 年間配当金(予想):35円(年1回 1月)、利回り:1.40%(配当性向 35.3%)
配当利回りは1.40%で、東証グロースの単純平均 1.03%(11/9時点) と比較すると高い水準です。
表4のように、直近3年間の配当金は無配です。
| 決算期 | 1株当たり 年間配当金 [円] | 配当性向 [%] |
| 2024年1月期 | 0 | ー |
| 2025年1月期 | 0 | ー |
| 2026年1月期 | 0 | ー |
この会社は、
株主に対する利益還元を経営の重要課題の一つとして位置付けています。
創業以来、事業の成長及び安定的な財務基盤の確立に向けて取り組んできましたが、
同社を取り巻く事業環境、今後の業績見通し、財務状況等を総合的に勘案した結果、一定の事業基盤が整ったものと判断し、
株主への利益還元の充実を図ることを目的として、2027年1月期末より配当を開始する方針としています。
配当方針としては、今後の利益水準やキャッシュフローの動向、成長投資の必要性等を総合的に勘案し、配当性向30~40%を目安に安定的かつ継続的な配当の実施を基本方針としています。
【直近の株価動向】
<週足チャート(直近2年間)>

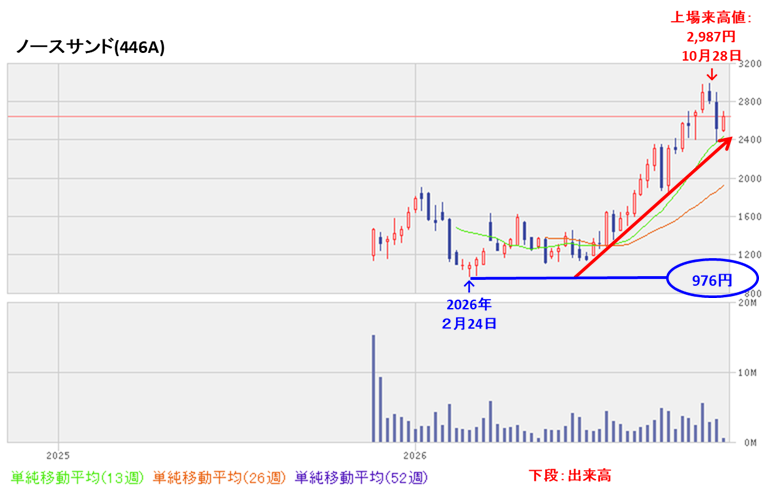
2025年11月に新規上場後、翌年2月に上場来安値(976円)をつけました。
しかしその後は、高値切り上げ安値切り上げの上昇基調で推移し、同年10月に上場来高値(2,987円)をつけています。
<日足チャート(直近3か月間)>

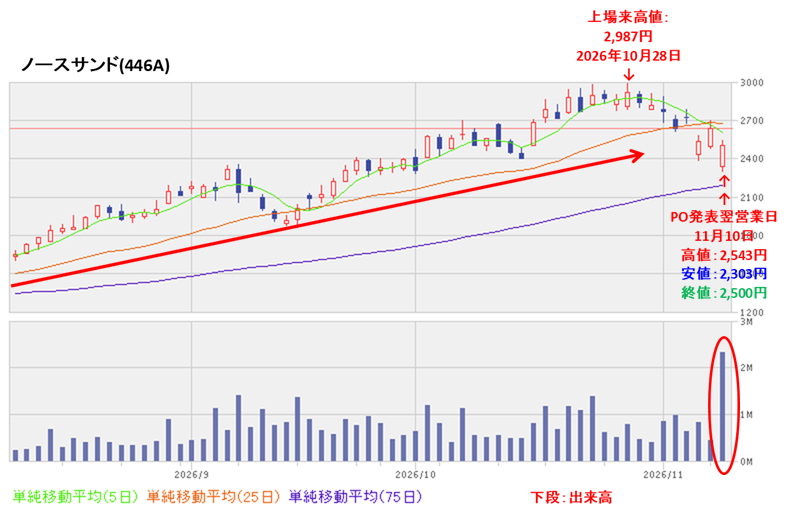
今年10月下旬に上場来高値(2,987円)をつけるまでは、高値切り上げ安値切り上げの上昇基調で推移していましたが、その後はやや調整しています。
そして今回のPO発表翌営業日(11/10)は、株式の売出しによる短期的な需給悪化懸念により、前日比 139円安(-5.27%)と急落しています。
今後の株価は、75日移動平均線(青線)や節目の2,500円程度で下げ止まり、ヨコヨコから上昇に転じていくのか、割り込んで下値模索をするのか、要注目です。
まとめ


【業績】
- 今期(2027年1月期)2Qの業績は、新規コンサルタントの人材獲得が順調(1,916名(YoY+689名))に進んだことに加え、引き続き高稼働率(90%以上)を維持することができ、また、平均単価も前年同期比 6.5%上昇し、
前年同期比 増収増益で、売上高は6割増、利益面は7割弱~8割弱増。 - 今期通期予想は、好調な採用活動及び高い定着率の維持によりコンサルタント数が順調に増加しているほか、既存・新規案件の堅調な拡大により稼働率も引き続き高水準で推移し、さらに、顧客企業との関係強化により平均単価も前年同期比で上昇し、今2Q決算発表時に上方修正しており、
前期比 増収増益で、売上高は5割強増、利益面は7割弱増を見込む。 - その通期予想に対する進捗率は、2Q終了時点で、売上高は5割弱でそこそこ、利益面は4割強でそこそこ。
【株主還元】
- 配当金は業績予想の修正を踏まえて、年間配当は前回予想から1株当たり2円増配となる35円を予想し、
配当利回り(予想)は1.40%(11/10時点)で、東証グロースの単純平均 1.03%(11/9時点)と比較すると高い水準。 - 直近3年間の配当金は無配。
- 株主還元方針は、今後の利益水準やキャッシュフローの動向、成長投資の必要性等を総合的に勘案し、配当性向30~40%を目安に安定的かつ継続的な配当の実施を基本方針としている。
【流動性・株式の売出数量】
- 今回の株式の売出数量(OAを含む)は、発行済み株式総数の最大約18.3%で、
直近の株式の売出のみのPOの売出株数比率(OAを含む)(ソディック、CKD 、井関農機)と比較すると大規模売出し。 - 直近の出来高の5日平均は10,383百株、25日平均は7,981百株(11/10時点)で、流動性は高い水準。
【株価モメンタム】
- 週足ベースの株価は、2025年11月に新規上場後、翌年2月に上場来安値(976円)をつけた。
しかしその後は、高値切り上げ安値切り上げの上昇基調で推移し、同年10月に上場来高値(2,987円)をつけている。 - 直近の株価は、今年10月下旬に上場来高値(2,987円)をつけるまでは、高値切り上げ安値切り上げの上昇基調で推移していたが、その後はやや調整している。
- そして今回のPO発表翌営業日(11/10)は、株式の売出しによる短期的な需給悪化懸念により、前日比 139円安(-5.27%)と急落している。
- 今後の株価は、75日移動平均線や節目の2,500円程度で下げ止まり、ヨコヨコから上昇に転じていくのか、割り込んで下値模索をするのか要注目。
以上のことから、
| レベル (⭐(最低)~ ⭐⭐⭐⭐⭐(最高)) | |
| 業績 | ⭐⭐⭐⭐ |
| 株主還元 (配当、株主優待等) | ⭐⭐⭐ |
| 株価モメンタム | ⭐⭐⭐⭐ |
| 流動性 | ⭐⭐⭐⭐ |
| 株式の売出数量 | ⭐⭐ |
| 総合判定 | ⭐⭐⭐ (中立) |
と判断しました。
最後までご覧いただき、ありがとうございました。
※株式投資の実際の売買は、自己判断、自己責任でお願いします。