
こんにちは!
公募増資・売出(以下、PO)の実施を発表した銘柄に関して、POに応募して買った場合、利益を得ることができるのか?直近の経営状況や客観的な指標、株価モメンタム等を踏まえ、総合的に分析しました。
今回は、東証スタンダードから小売業種のサイプレス・ホールディングスです。
最後までお付き合いいただけるとうれしいです!
- 公募増資・売出(PO)とは?
既上場企業が新たに発行する株式(公募株式)や既に発行された株式(売出株式)を投資家に取得させることをいいます。
正確には、「PO」は「Public(公開の)Offering(売り物)」の略で、日本語では「公募」と呼ばれます。「公募」とは、「不特定かつ多数の投資家に対し、新たに発行される有価証券の取得の申込を勧誘すること」をいいます。
また、「売出」とは、「既に発行された有価証券の売付けの申込み又はその買付けの申込の勧誘のうち、均一の条件で50人以上の者を相手方として行う」ことをいい、通常は「公募」と「売出」を合わせて「PO」と呼ばれます。
「新規公開株(IPO)」は未上場企業が直接金融市場からの資金調達や知名度・信用力の向上を目的として証券取引所に新規上場するために一般投資家に株式を取得してもらう行為であるのに対して、「公募・売出(PO)」は既に上場していて証券取引所での株式取引が行われている企業が追加の資金調達や大株主の保有株売却などを目的として一般投資家に株式を取得してもらう行為であり、「新規公開株(IPO)」と「公募・売出(PO)」の違いを簡単にいえば、実施する企業が「未上場」か「既上場」かの違いといえます。
POの概要

今回のPOは、大株主(丸の内キャピタル第二号投資事業有限責任組合、Marunouchi Global Fund Ⅱ L.P)からの株式の売出しです。売出価格等決定日や受渡期日、売出数量等は表1のようになっています。
ディスカウント率は、「売出価格等決定日」に決まり、その日の終値から数%です。
ちなみに、直近の主なPOのディスカウント率は、JR西日本(9021) 3.01%、ゆうちょ銀行(6178) 2.08%、デンソー(3387) 3.02%となっており、ほぼほぼ2~5%程度です。
ただ、ディスカウント率が大きいPOもあり、直近ではARCHION(543A)の14.47%が最大です。
注意点として、どの証券会社でも購入できるわけでなく、主幹事(今回はSBI証券、SMBC日興証券、みずほ証券、岡三証券)はじめ、引受人の証券会社で購入申込可能です。
早ければ、11/11(水)の夕刻に、会社側から売出価格等のお知らせが適時開示であります。
このブログ記事も更新しますので、チェックしてくださいね💖
| 売出価格等決定日 | 2026年11月11日(水)から 16日(月)までの間のいずれかの日 |
| 受渡期日 (POで買った場合はこの日から売却可能) | 2026年11月18日(水)から 24日(火)までの間のいずれかの日。 ただし、売出価格等決定日の5営業日後の日 |
| ①株式の売出し (引受人の買取引受による売出し) 数量 | 普通株式 1,845,400 株 ※発行済み株式総数 12,800,200 株 の約14.4% |
| ②株式の売出し (オーバーアロットメントによる売出し) 数量 | 普通株式 276,800 株(上限の数量) ※SBI証券が売出す。 |
| 売出価格 | (決定後記載) |
| ディスカウント率 | (決定後記載) |
| 申込単位数量 | 100 株 |
| 主幹事 | SBI証券、SMBC日興証券、みずほ証券、岡三証券 |
【株式売出しの目的】
- 同社は、2019年7月に、飲食店の経営を行う㈱サイプレスの経営管理の強化や事業成長ポテンシャルの最大化を図ることを目的として、㈱丸の内キャピタル(三菱商事㈱が100%出資する企業投資ファンド運営会社)が出資する形で設立された。
- その後、丸の内キャピタルの小売・飲食業界における豊富な投資知見や支援実績、並びに三菱商事グループのネットワークを活用することにより、店舗開発力の強化やガバナンス体制の整備を進め、2025 年10月には東証スタンダード市場への株式上場を果たした。
- 上場後となる2026年8月期には、これまでの出店ペースを大幅に上回る18店舗の新規出店を行った。
また、来期以降の成長拡大に向け、フランチャイズ事業を開始、さらに、これまで商業施設への出店が中心だったが、潜在的な市場がより大きなロードサイドへの出店に向け開発体制を強化し、ロードサイド1号店の出店を果たした。
同社グループは、これまでの出店スタイルから出店チャンネルが多層化し、新たな成長ステージへの転換を図っている。 - このような成長戦略の進展と経営基盤の安定化に伴い、丸の内キャピタルとの協働および支援は一定の節目を迎えたものと認識している。
かかる状況下、丸の内キャピタルが運営するファンド(丸の内キャピタル第二号投資事業有限責任組合及びMarunouchi Global Fund Ⅱ L.P.)より、現在保有する同社普通株式(発行済株式総数に対する所有割合:約19%)のうち、発行済株式総数の約15%にあたる株式の売却意向を確認した。
同社としては、同ファンドに対する円滑な株式売却の機会を提供するとともに、市場における同社株式の流動性向上、ならびに個人投資家をはじめとする株主層の更なる拡大・多様化を図ることが、同社の中長期的な企業価値向上に寄与するものと判断し、本売出しの実施を決議した。 - 併せて、同社は取締役会決議において、 株主還元の強化と更なる資本効率の向上を図るとともに、本売出しに伴う株式需給への影響の緩和、また、今後の資本政策の一環として活用することを想定し、株式の取得価額の総額3億円及び取得し得る株式の総数187,500株をそれぞれ上限とする自己株式の取得を実施することを決定した。
としています。
また、今回の株式の売出数量は、発行済み株式総数の最大約16.6%(OAを含む)で、
直近の株式の売出を含むPOの売出株数比率(OAを含む)は、ソデック 12.0%、CKD 6.05%、井関農機 6.76%、でしたので、それらと比較すると大規模の売出しです。
また、この銘柄の直近の出来高(売買が成立した株数)の5日平均は430百株、25日平均は411百株(11/5時点)で、流動性は低い水準です。(1日 1,000百株を平均的な水準としています。)
【自己株式の取得】
今回のPO発表時に自己株式の取得を発表しています。
内容は表2です。
| 取得期間 | 今回の売出しに係る売出しの受渡期日の翌営業日から 2027 年2月28日(日)まで |
| 取得株式の総数 | 普通株式 187,500 株 (発行済株式総数(自己株式を除く)に対する割合 1.46%) |
| 取得価額の総額 | 3 億円(上限) ※取得株数の上限で割ると1株あたり1,600 円換算 |
| 取得方法 | 東京証券取引所における市場買付け |
(自己株式の取得を行う理由)
- 株主還元の強化及び更なる資本効率改善を図ることを目的とするとともに、今回の株式の売出し実施に伴う同社株式需給への影響を緩和する観点から、
また、今後の資本政策の一環として活用することを想定し、自己株式の取得を行うもの。
としています。
この自社株買いにより、今回の株式の売出数量(最大約212万株)に対し、そのうちの最大約1割弱を市場で買い入れて、一時的な需給悪化の緩和を図っているといえます。
どんな会社?

「外食企業としてより多くの人々に信頼され、地域に必要とされる店舗を創造し、社会に貢献する」というコンセプトのもと、
「食の喜びをすべての人へ、特別ではなく、毎日食べる食事に感動や喜びを提供出来る事を目指す」を企業理念として、
主力ブランド「築地食堂源ちゃん」の海鮮系の和食業態を基軸に、マルチブランド戦略を推進し、
主に自社開発ブランドを東京23区内を中心に東北から九州にかけ計36ブランド、137店舗の直営店舗(2026年8月末時点)を展開している会社です。
同社グループは飲食事業の単一セグメントです。
直近の経営概況

【2026年8月期通期(2025年9月~2026年8月)の経営成績】
(2026年10月7日発表:国際基準(IFRS:連結))
| 決算期 | 売上 収益 [億円] (前期比 増減率 [%]) | 営業 利益 [百万円] (同) | 税引前 利益 [百万円] (同) | 親会社の 所有者に 帰属する 当期利益 [百万円] (同) |
| 2025年8月期 通期実績 | 112 (10.1) | 765 (72.2) | 647 (116) | 436 (157) |
| 2026年8月期 通期実績 | 128 (14.1) | 851 (11.2) | 738 (14.1) | 767 (75.8) |
| 2027年8月期 通期会社予想 | 150 (16.5) | 1,130 (32.8) | 1,030 (39.6) | 740 (△3.5) |
表3の通り、前期比 増収増益で、売上高は1割強増、利益面は1割強~8割弱増で着地しました。
今期(2027年8月期)通期の業績は、前期比 増収増益で、売上高は2割弱増、利益面は営業利益と税引前利益は3~4割増ですが、親会社の所有者に帰属する当期利益は微減を予想しています。
【2026年8月期通期の状況、経営成績の要因】
当連結会計年度における我が国経済は、雇用・所得環境の改善や個人消費の持ち直し傾向が見られたものの、中東情勢をはじめとする地政学リスクの高まり等により、依然として先行き不透明な状況が続きました。
このような環境のもと、同社グループは、持続的な成長と企業価値の向上を目指し、積極的な事業展開を進めました。
まず既存店売上高は、実施した価格改定(値上げ)が浸透したことで前年同期比2.1%増と順調に推移し、当初の予算を上回る結果となりました。
また成長基盤の拡大に向けた出店加速を最重要施策として推進した結果、期初予算として掲げた10店舗の計画に対し、18店舗の出店を実施しており、大幅な前倒しを達成しました。
当連結会計年度末の店舗数は137店舗と期首の126店舗から11店舗増加しています。
同時に従来の出店領域を広げ、新たな客層の開拓およびブランド認知度の向上を図るため、同社として初となるロードサイド立地への出店を行いました。
さらに同社はこれまで海鮮領域を強みとした事業展開を中心に行ってきましたが、収益基盤のさらなる安定化と新たな顧客層の獲得に向け、ビジネスモデルの多角化を進めています。
特に焼鳥のテイクアウト専門店である「銀座惣菜店」ブランドの出店が順調に拡大しており、新たな成長エンジンとして当該ブランドのフランチャイズ(FC)展開にも着手し、第一号加盟企業との契約締結を完了しています。
従来の海鮮メインの事業構造から、中食を含めた総合的なフードサービス企業への変革が着実に進捗しています。
以上の結果、当連結会計年度の業績は、表3の数値の前期比 増収増益となりました。
【財政面の状況】
<自己資本比率>(自己資本(総資本-他人資本)÷総資産)×100)
2026年8月期末時点で24.6%と前期末(20.3%)から4.3ポイント上昇しました。
負債及び純資産の、主な前期末比の増減は以下となっています。(単位:百万円)
- 負債 +522
- 流動負債 +2,474
(内訳)借入金 +2,256、営業債務及びその他の債務 +161
- 非流動負債 △1,951
(内訳)リース負債 +402、借入金 △2,369
- 流動負債 +2,474
- 資本 +826
- 親会社の所有者に帰属する持分合計 +826
(内訳)資本剰余金 +38.6、利益剰余金 +767
- 親会社の所有者に帰属する持分合計 +826
自己資本比率の数値としては危険水域に近いレベルです。(20%以上を安全圏内としています。)
<キャッシュ・フロー>2026年8月期通期のキャッシュ・フロー(以下、CF)の状況
- フリーCF(営業活動によるCFと投資活動によるCFを合計した金額 ※1)1,031百万円の収入
- 営業活動によるCF 1,797百万円の収入(前期 1,310百万円の収入)
- 投資活動によるCF 766百万円の支出(前期 491百万円の支出)
※1 フリーCFの説明:
- プラスの場合:会社が自由に使える資金が増える。
- マイナスの場合:会社が自由に使える資金が減る。
前期(2025年8月期)通期累計のフリーCF(818百万円の収入)から212百万円増加しています。
営業活動によるCFの主な内訳(百万円):
- 税引前利益 738
- 減価償却費及び償却費 997
- 金融費用 121
- その他 287
投資活動によるCFの主な内訳(百万円):
- 有形固定資産の取得による支出 △662
- 敷金及び保証金の返還による収入 35.1
- 敷金及び保証金の差入による支出 △115
【今期(2027年8月期)通期業績の見通し】
同社グループは2026年8月19日に公表した中期経営計画「BEYOND THE STANDARD」のもとで、30店舗の新規出店やフランチャイズ事業の展開を目指すとともに、
DX投資の加速等各施策により既存店を強化し、成長を加速していく方針です。
これらを踏まえ、新中期経営計画初年度となる2027年8月期の業績は、表3の数値の前期比 増収増益(親会社の所有者に帰属する当期利益は減益)を見込んでいます。
株価指標と動向

【2026/11/5(木)終値時点の数値】
- 株価:1,650円
- 時価総額:211億円
- PER(株価収益率(今期予想)):28.5倍
PERは、同業で時価総額が近い、クリレスH(3387) 73.8倍、トリドール(3397) 63.6倍、大戸屋HD(2705) 55.3倍と比較すると低い水準です。
- PBR(株価純資産倍率):6.67倍
- 信用倍率(信用買い残÷信用売り残):ー(信用売り残無し)
- 年間配当金(会社予想):12円(年1回 8月)、利回り:0.72%(配当性向 20.8%)
配当利回りは0.72%で、東証スタンダードの単純平均2.62%(11/4時点) と比較すると低い水準です。
表4のように、直近4年間の配当金は年間1株あたり0~10円で推移しています。
配当性向は、無配の年を除き、20%台です。
| 決算期 | 1株当たり 年間配当金 [円] | 配当性向 [%] |
| 2023年8月期 | 0 | ー |
| 2024年8月期 | 0 | ー |
| 2025年8月期 | 0 | ー |
| 2026年8月期 | 10 | 16.6 |
この会社は、
中長期的かつ持続的な企業価値向上を目指しており、株主に対して安定的かつ継続的な利益還元を実施していくことを基本方針としています。
2027年8月期は、連結配当性向20%を目途として、2円増配となる1株当たり12円の期末配当を予定しています。
【株主優待】
この会社は株主優待があり、毎年2月末と8月末の年2回、100株以上保有の株主は以下の保有株数に応じて、同社グループ店舗にて使用できる電子優待券が進呈されます。
- (100~1,099株保有)100株あたり:1,000円分(年間2,000円分)
- (1,100~1,599株)15,000円分(年間30,000円分)
- (1,600~2,099株)20,000円分(年間40,000円分)
- (以下、保有株数に応じて金額は増加)
100株保有の場合、配当金+株主優待(年間2,000円相当)で利回りは1.93%となります。
【直近の株価動向】
<週足チャート(直近2年間)>

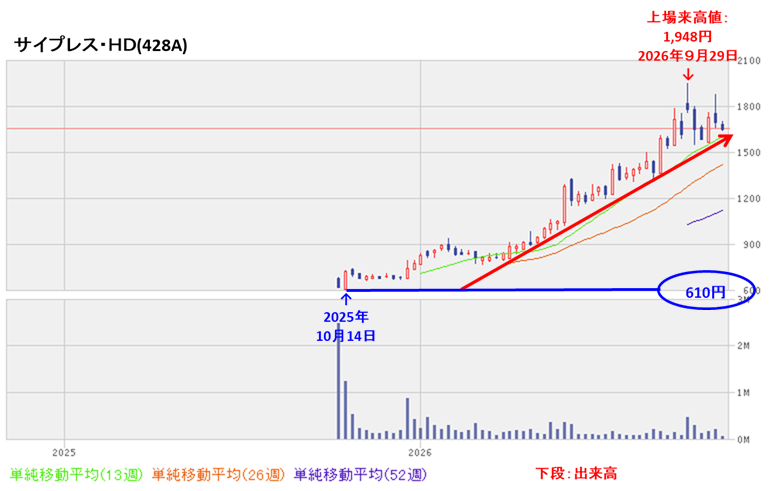
2025年10月に新規上場後、すぐに上場来安値(610円)をつけた後は、順調に上昇トレンドで推移し、
翌年9月に上場来高値(1,948円)をつけています。
<日足チャート(直近3か月間)>

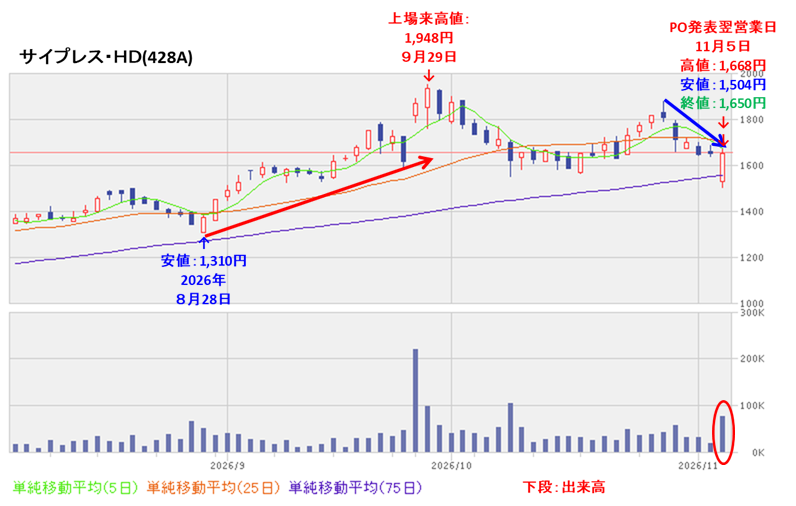
今年9月下旬に上場来高値(1,948円)をつけるまでは、高値切り上げ安値切り上げの上昇基調で推移していましたが、その後は調整しており、
そして今回のPO発表の翌営業日(11/5)は、最初はPOによる短期的な需給悪化懸念により安く始まりましたが、引けにかけて上昇し前日比 3円安(-0.18%)で終了しました。
今後の株価は、75日移動平均線(青線)や直近の安値(1,310円)を割り込まず、ヨコヨコから上昇に転じていくのか、割り込んで下値模索をするのか、要注目です。
まとめ

【業績】
- 前期(2026年8月期)の業績は、既存店売上高は、価格改定(値上げ)が浸透したことで前年同期比2.1%増と順調に推移し、当初の予算を上回る結果となり、また成長基盤の拡大に向けた出店加速を最重要施策として推進した結果、18店舗の出店を実施し大幅な前倒しを達成し、
前期比 増収増益で、売上高は1割強増、利益面は1割強~8割弱増で着地。 - 今期(2027年8月期)業績予想は、中期経営計画「BEYOND THE STANDARD」のもとで、30店舗の新規出店やフランチャイズ事業の展開を目指し、DX投資の加速等各施策により既存店を強化し、成長を加速していく方針で、
前期比 増収増益で、売上高は2割弱増、利益面は営業利益と税引前利益は3~4割増だが、親会社の所有者に帰属する当期利益は微減を見込む。
【株主還元】
- 配当利回り(予想)は0.72%(11/5時点)で、東証スタンダードの単純平均 2.62%(11/4時点)と比較すると低い水準。
- 直近5年間の配当金は1株当たり0~10円で推移しており、
配当性向は、無配の年を除き20%台。 - 株主還元方針は、株主に対して安定的かつ継続的な利益還元を実施していくことを基本方針としており、
2027年8月期は、連結配当性向20%を目途として、2円増配となる1株当たり12円の期末配当を予定している。 - 今回のPO発表時にPOによる株式需給への影響を緩和する観点から、自社株買いすることを発表。
株式の売出数量(最大約212万株)に対し、そのうちの最大約1割弱を市場で買い入れることにより、一時的な需給悪化の緩和を図っている。 - 株主優待があり、毎年2月末と8月末の年2回、100株以上保有の株主は以下の保有株数に応じて、同社グループ店舗にて使用できる電子優待券が進呈される。
100株保有の場合、配当金+株主優待(年間2,000円相当)で利回りは1.93%となる。
【流動性・株式の売出数量】
- 今回の株式の売出数量(OAを含む)は、発行済み株式総数の最大約16.6%で、
直近の株式の売出のみのPOの売出株数比率(OAを含む)(ソデック、CKD、井関農機)と比較すると大規模売出し。 - 直近の出来高の5日平均は430百株、25日平均は411百株(11/5時点)で、流動性は低い水準。
【株価モメンタム】
- 週足ベースの株価は、2025年10月に新規上場後、すぐに上場来安値(610円)をつけた後は、順調に上昇トレンドで推移し、
翌年9月に上場来高値(1,948円)をつけている。 - 直近の株価は、今年9月下旬に上場来高値(1,948円)をつけるまでは、高値切り上げ安値切り上げの上昇基調で推移していたが、その後は調整しており、
そして今回のPO発表の翌営業日(11/5)は、最初はPOによる短期的な需給悪化懸念により安く始まったが、引けにかけて上昇し前日比 3円安(-0.18%)で終了。 - 今後の株価は、75日移動平均線や直近の安値(1,310円)を割り込まず、ヨコヨコから上昇に転じていくのか、割り込んで下値模索をするのか要注目。
以上のことから、
| レベル (⭐(最低)~ ⭐⭐⭐⭐⭐(最高)) | |
| 業績 | ⭐⭐⭐⭐ |
| 株主還元 (配当、株主優待等) | ⭐⭐⭐ |
| 株価モメンタム | ⭐⭐⭐ |
| 流動性 | ⭐⭐ |
| 株式の売出数量 | ⭐⭐ |
| 総合判定 | ⭐⭐⭐ (中立) |
と判断しました。
最後までご覧いただき、ありがとうございました。
※株式投資の実際の売買は、自己判断、自己責任でお願いします。