
こんにちは!
直近で立会外分売の実施を発表した銘柄に関して、分売で買った場合、利益を得ることができるのか?直近の経営状況や客観的な指標、株価モメンタム等を踏まえ、総合的に分析しました。
今回は、東証プライムから情報・通信業種のソフトクリエイトホールディングスです。
最後までお付き合いいただけるとうれしいです!
- 立会外分売とは?
新規株主を増やすことを目的として、上場会社が大株主である銀行やオーナー経営者などの保有株を小口に分けて、証券取引所の立会外で不特定多数に売り出すこと。
取引開始前など取引時間外(=立会外)に売り出されることからこのように呼ばれる。
- 立会外分売の魅力
- 前日終値より安く購入可能
- 立会外分配における買付側の購入価格は確定値段(1本値)で、分売実施日の前日終値よりディスカウントされるのが一般的。過去の例では、約3~5%のディスカウントで実施されています。
(ディスカウント率は取引所の規定により最大10%)
- 立会外分配における買付側の購入価格は確定値段(1本値)で、分売実施日の前日終値よりディスカウントされるのが一般的。過去の例では、約3~5%のディスカウントで実施されています。
- 買付手数料はかからない
- 立会外分売による買付は、通常の立会時間内の取引と種類が異なるため一般的に手数料はかからない。(売却時には通常の手数料が発生)
- 即日売却OK
- 立会外分売で取得した株式は、実施日(買付当日)から売却することが可能
- 前日終値より安く購入可能
- デメリット:抽選で外れることもある
- 買い申し込みが多いと、抽選ではずれて購入できないこともある。
立会外分売の概要

実施日や株数は以下です。実施予定日は幅があり、実際の実施日と分売値段は、会社側から実施日前日に発表があります。
分売数量は決まっていて、100株単位で最大10,000株まで購入できます。
早ければ11/10(火)の夕刻に、会社側からの適時開示で分売値段のお知らせがあります。このブログでも追記しますので、チェックしてくださいね💖
| 分売予定期間 | 2026 年11月11日(水)~13日(金) |
| 分売数量 | 1,308,000 株 (発行済み株式総数 27,550,278 株の約4.75%) |
| 分売値段 | (決定後記載) |
| ディスカウント率 | (決定後記載) |
| 申込単位数量 | 100 株 |
| 申込上限数量 | 10,000 株 |
【立会外分売実施の目的】
- 同社株主より一定数量の売却意向があり、検討した結果、株式の分布状況の改善及び流動性の向上に寄与すると判断したため。
としています。
今回の分売数量は、発行済み株式総数の約4.75%と多い数量(※1)です。
※1:一概に言えませんが、目安として、5%以上:かなり多い、3%以上5%未満:多い、1%以上3%未満:ほどほど、1%未満:少ないとしています。
また、この銘柄の直近の出来高(売買が成立した株式の数量)の5日平均は786百株、25日平均は578百株(11/2時点)で、流動性は低い水準です。(1,000百株を平均水準としています)
そして、今回の分売数量(13,080百株)は、1日の出来高(25日平均:578百株)の約23倍で、この銘柄の通常の出来高からすると分売数量は多めといえます。
どんな会社?


変化する時代への対応力と失敗を恐れないチャレンジスピリットをコンセプトとした企業スローガン「Speed & Change」のもと、常に時代の一歩先をゆく事業展開を目指している会社です。
事業内容は、「ECソリューション事業」と「ITソリューション事業」の2つのセグメントがあり、それぞれ、
- ECソリューション事業
ECサイト構築パッケージ「ecbeing」の販売、カスタマイズ及びデータセンターでのホスティングサービス(※2)の提供に加えて、Webマーケティングサービス等の付加価値サービスを提供し、トータル的なECソリューションの提供
※2:ホスティングサービス
事業者が所有するデータセンター内に設置されたサーバをインターネット経由で貸し出すサービス - ITソリューション事業
同社グループが開発した3つのプロダクト製品(「X-pointクラウド」、「AgileWorks」、「L2Blocker」)の販売、
ネットワーク構築、法人顧客向けにパソコン及びサーバー等のIT機器の販売、市販パッケージソフトウェアの提供
を行っています。
2026年3月期通期のセグメント別売上高構成比は、
- ECソリューション事業 52.6%
- ITソリューション事業 47.4%
となっており、ほぼ半々です。
直近の経営概況

【2027年3月期2Q(2026年4月~9月)の経営成績】
(日本基準(連結):2026年11月2日発表)
| 決算期 | 売上高 [億円] (前年 同期比 増減率 [%]) | 営業 利益 [百万円] (同) | 経常 利益 [百万円] (同) | 親会社株主 に帰属する 当期純利益 [百万円] (同) |
| 2026年3月期 2Q累計 | 165 (8.8) | 2,739 (4.7) | 3,039 (10.3) | 1,869 (5.7) |
| 2027年3月期 2Q累計 | 182 (10.6) | 3,115 (13.7) | 3,297 (8.5) | 2,026 (8.4) |
| 2027年3月期 通期会社予想 | 370 (7.6) | 6,300 (1.5) | 6,550 (0.1) | 4,200 (0.6) |
| 通期予想に対する 2Qの進捗率[%] | 49.3 | 49.4 | 50.3 | 48.2 |
表2の通り、前年同期比 増収増益で、売上高は1割増、利益面は1割前後の増益でした。
今期(2027年3月期)通期の業績予想は、前期比 増収増益で、売上高は1割弱増、利益面は微増を見込んでいます。
その通期予想に対する進捗率は2Q終了時点で、売上高、利益面ともに5割前後でそこそこです。
【2027年3月期2Qの状況、経営成績の要因】
同社グループが属するIT業界は、企業のECサイト構築需要の高まりや、IoT、AIを活用したITサービスの進展、クラウドサービスやセキュリティ対策、RPA等のDX推進など、
企業等の事業拡大や競争力強化に向けた戦略的なIT投資は活発化しています。
このような状況の中で、同社グループは国内市場シェアNo.1のECサイト構築プラットフォーム「ecbeing」の提供やECサイトの売上拡大のための施策となるクラウドサービス(SaaS型)の提供を推進しました。
そのほか、生成AI市場の世界的な需要急拡大を背景として同社独自で開発した企業向け生成AIサービス「Safe AI Gateway」の提供や、
企業のデジタル変革推進への取り組みに関連した企業内情報システムサービス「SCクラウド」、「X-pointクラウド」の提供を推進するなど、
ECソリューション事業及びITソリューション事業の売上拡大に注力しました。
これらの結果、今2Qの経営成績は、表2の数値の前年同期比 増収増益となりました。
【セグメント別の業績】
セグメント別の2Q業績は表3の結果となりました。
「ECソリューション事業」は、前年同期比 増収減益、
「ITソリューション事業」は増収増益となっています。
| セグメント | 売上高 [百万円] (前年 同期比 増減率 [%]) | セグメント 利益 [百万円] (同) |
| ECソリューション | 9,762 (11.3) | 2,261 (△0.7) |
| ITソリューション | 8,493 (9.8) | 1,607 (18.9) |
セグメント別の状況は以下です。
<ECソリューション事業>
国内市場シェアNo.1のECサイト構築パッケージ「ecbeing」の販売及びECクラウドサービス「メルカート」の提供や、
ECサイトの売上拡大施策となるビジュアルマーケティング「visumo」、レビュー最適化ツール「ReviCo」、オムニチャネル分析ツール「Sechstant」等のクラウドサービス(SaaS型)を提供し、
トータル的なECソリューションを提供しています。
ECソリューション事業は、ECサイト構築売上高が伸長したことや、ECサイトの売上拡大施策となるクラウドサービス売上高が伸長したこと等により、表3の数値の前年同期比 増収減益となりました。
<ITソリューション事業>
同社グループの独自サービスである「SCクラウド」、ワークフローサービス「X-pointクラウド」等のクラウドサービス(SaaS型)の提供をしています。
そのほか、セキュリティ・インフラ構築や同社グループが独自で開発したプロダクト製品「AgileWorks(ワークフローシステム)」、「L2Blocker(不正アクセス端末検知・遮断システム)」を販売しています。
ITソリューション事業は、クラウドサービス売上高が伸長したことや、セキュリティ・インフラ構築売上高の伸長により、表3の数値の前年同期比 増収増益となりました。
【財政面の状況】
<自己資本比率>(自己資本(総資本-他人資本)÷総資産)×100)
2027年3月期2Q末時点で60.7%と前期末(59.3%)から1.4ポイント上昇しました。
負債及び純資産の、主な前期末比の増減は以下となっています。(単位:百万円)
- 負債 △193
- 流動負債 △284
(内訳)契約負債 +346、買掛金 △637、その他流動負債 △165
- 固定負債 +90.5
(内訳)退職給付に係る負債 +63.7、繰延税金負債 +116、長期借入金 △143
- 流動負債 △284
- 純資産 +1,399
- 株主資本 +1,023
(内訳)利益剰余金 +1,241、自己株式(自己株式数は増加) △259 - その他包括利益累計額 +293
(内訳)その他有価証券評価差額金 +313
- 株主資本 +1,023
自己資本比率の数値としては問題ないレベルです。(20%以上を安全圏内としています。)
<キャッシュ・フロー>2027年3月期2Q累計のキャッシュ・フロー(以下、CF)の状況
- フリーCF(営業活動によるCFと投資活動によるCFを合計した金額 ※3)252百万円の支出
- 営業活動によるCF 3,833百万円の収入(前年同期 2,851百万円の収入)
- 投資活動によるCF 4,086百万円の支出(前年同期 922百万円の支出)
※3 フリーCFの説明:
- プラスの場合:会社が自由に使える資金が増える。
- マイナスの場合:会社が自由に使える資金が減る。
前期(2026年3月期)2Q累計のフリーCF(1,928百万円の収入)から2,181百万円減少しています。
営業活動によるCFの主な内訳(百万円):
- 税金等調整前中間純利益 3,507
- 減価償却費 811
- 売上債権及び契約資産の増減額(△は増加) 892
- 仕入債務の増減額(△は減少) △637
投資活動によるCFの主な内訳(百万円):
- 定期預金の預入による支出 △2,500
- 有価証券の取得による支出 △2,980
- 有価証券及び投資有価証券の売却及び償還による収入 2,324
【今期(2027年3月期)通期業績の見通し】
ECサイト構築需要の拡大を背景として、国内市場シェア№1のECサイト構築パッケージ「ecbeing」及び売上拡大施策となるマイクロサービス(SaaS型)が拡大すると見込んでいます。
また、生成AI市場の世界的な需要急拡大を背景として、同社独自で開発した企業向け生成AIサービス「Safe AI Gateway」が拡大することや企業内情報システムサービス「SCクラウド」、「X-pointクラウド」、「AgileWorksクラウド」の拡大を見込んでいます。
そのほか、企業のセキュリティ対策が脆弱な部分を狙ったサイバー犯罪は増加傾向にあり、事業継続の重要な要素としてサイバーセキュリティの対策が講じられる必要性が高まり、
セキュリティ投資需要の拡大を見込み、売上増及び利益増を想定しています。
また、費用面は、2026年3月31日付で株式を取得したメグリ株式会社ののれん償却費の計上、セキュリティ対策の費用増、製品機能強化の充実のための費用増や知名度向上のための広告宣伝費の増加等はあるものの、
ECソリューション事業及びITソリューション事業の拡大に伴う利益増が吸収し、増収増益と過去最高の売上高及び利益を想定しています。
以上により、今期の通期業績予想は、表2の数値の前期比 増収増益を見込んでいます。
なお、今2Q決算発表時は、2026年5月11日に公表された通期の連結業績予想に変更はありませんでした。
株価指標と動向

【株価指標/株主還元】
(2026/11/2(月)終値時点の数値)
- 株価:2,058円
- 時価総額:566億円
- PER(株価収益率(予想)):12.3倍
PERは、同業で時価総額が近い、システムインテグレータ(3826) 12.8倍、ユニリタ(3800) 12.3倍と比較すると、やや低い水準です。
- PBR(株価純資産倍率):2.07倍
- 信用倍率(信用買い残÷信用売り残):4.82倍
- 年間配当金(予想):62円(年2回 9月 31円、3月 31円)、利回り:3.01%(配当性向 37.4%)
配当利回りは3.01%で、東証プライムの単純平均 2.60%(11/2時点) と比較するとやや高い水準です。
表4のように、直近5年間の配当金は、1株当たり20~62円(2023年4月1日付け1/2分割後換算)で推移しており、連続増配を継続中です。
配当性向は、20%台~30%台で推移しています。
| 決算期 | 1株当たり 年間配当金 [円] | 配当性向 [%] |
| 2022年3月期 | 20 | 22.0 |
| 2023年3月期 | 25 | 23.0 |
| 2024年3月期 | 48 | 37.0 |
| 2025年3月期 | 55 | 38.7 |
| 2026年3月期 | 62 | 37.1 |
この会社は、
経営基盤の強化、財務体質の強化及び将来の事業拡大のために内部留保の充実を図るとともに、
株主への利益配分を重要な経営課題の一つとして位置づけ、業績に応じた配当を継続的に行うことを基本方針としています。
また、中間配当と期末配当の年2回の剰余金の配当を行うことを基本方針としています。
【株主優待】
この会社は株主優待があり、毎年9月末と3月末の年2回、100株以上保有の株主は、以下の保有株数に応じてクオカード(100株保有の場合は500円相当(年間1,000円相当))が進呈されます。
- 100株以上保有:500円相当(年間1,000円相当)
- 200株以上保有:1,000円相当(同2,000円)
- 600株以上保有:1,500円相当(同3,000円)
- 1,800株以上保有:2,000円相当(同4,000円)
- 3,000株以上保有:2,500円相当(同5,000円)
- 4,200株以上保有:3,000円相当(同6,000円)
- 6,000株以上保有:3,500円相当(同7,000円)
また、600株以上を2年以上継続保有の場合、以下が追加で進呈(年1回 3月末のみ)されます。
- 600株以上保有:500円相当
- 1,800株以上保有:1,000円相当
- 3,000株以上保有:1,500円相当
- 6,000株以上保有:2,000円相当
100株保有の場合、配当金+株主優待(クオカード500円×年2回=1,000円相当)で、利回りは3.49%になります。
【直近の株価動向】
<週足チャート(直近2年間)>

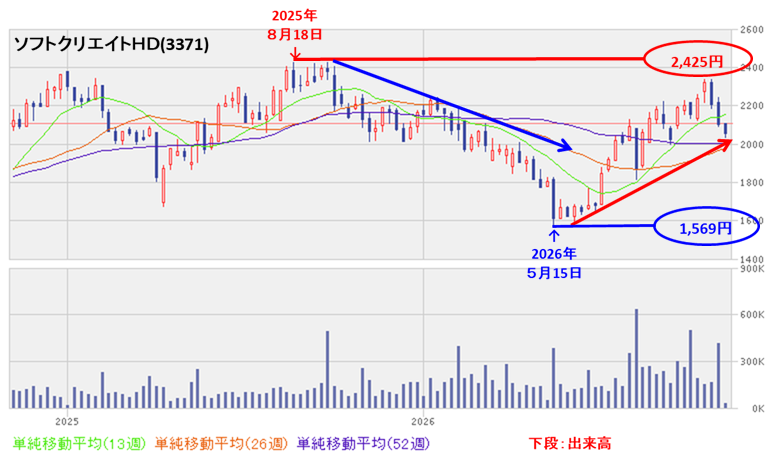
2025年8月に高値(2,425円)をつけた後は、高値切り下げ安値切り下げの下落基調で推移し、翌年5月に安値(1,569円)をつけました。
しかしその後は、上昇基調で推移しています。
<日足チャート(直近3か月間)>

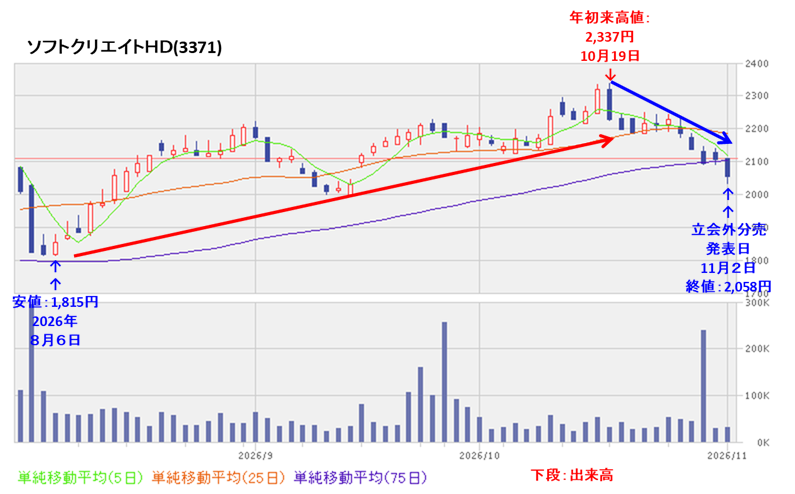
今年8月初旬に安値(1,815円)をつけた後は、安値切り上げ高値切り上げの上昇基調で推移し、10月中旬に年初来高値(2,337円)をつけました。
しかしその後は調整しており、75日移動平均線(青線)を割り込んでいます。
今回の立会外分売発表の翌営業日(11/4)以降の株価は、分売による短期的な需給悪化懸念により、軟調な展開が予想されますが、
直近の安値(1,815円)を割り込まず、ヨコヨコから上昇に転じていくのか、割り込んで下値模索を継続するのか、要注目です。
まとめ
【業績】
- 今期(2027年3月期)2Qの業績は、国内市場シェアNo.1のECサイト構築プラットフォーム「ecbeing」の提供やECサイトの売上拡大のための施策となるクラウドサービス(SaaS型)の提供を推進し、
前年同期比 増収増益で、売上高は1割増、利益面は1割前後の増益。 - 今期業績は、生成AI市場の世界的な需要急拡大を背景として、同社独自で開発した企業向け生成AIサービス「Safe AI Gateway」が拡大することや企業内情報システムサービス「SCクラウド」、「X-pointクラウド」、「AgileWorksクラウド」の拡大を見込み、
前期比 増収増益で、売上高は1割弱増、利益面は微増を予想。 - その通期予想に対する進捗率は2Q終了時点で、売上高、利益面ともに5割前後でそこそこ。
【株主還元】
- 配当利回り(会社予想)は3.01%(11/2時点) で、東証プライムの単純平均 2.60%(同) と比較するとやや高い水準。
- 直近5年間の配当金は、年間1株当たり20~62円(2023年4月1日付け1/2分割後換算)で推移しており、連続増配を継続中。
配当性向は、20%台~30%台で推移。 - 株主優待があり、毎年9月末と3月末の年2回、100株以上保有の株主は、保有株数に応じてクオカード(100株保有の場合は500円相当(年間1,000円相当))が進呈される。
100株保有の場合、配当金+株主優待(クオカード500円×年2回=1,000円相当)で、利回りは3.49%となる。
【流動性・分売数量】
- 直近の出来高の5日平均は786百株、25日平均は578百株(11/2時点)で、流動性はやや低い水準。
- 分売数量は、発行済み株式総数の約4.75%と多い数量で、
この銘柄の1日の平均的な出来高の約23倍であり、それからしても多い数量。
【株価モメンタム】
- 週足ベースの株価は、2025年8月に高値(2,425円)をつけた後は、高値切り下げ安値切り下げの下落基調で推移し、翌年5月に安値(1,569円)をつけた。
しかしその後は、上昇基調で推移している。 - 直近の株価は、今年8月初旬に安値(1,815円)をつけた後は、安値切り上げ高値切り上げの上昇基調で推移し、10月中旬に年初来高値(2,337円)をつけた。
しかしその後は調整しており、75日移動平均線を割り込んでいる。 - 立会外分売発表の翌営業日(11/4)以降の株価は、分売による短期的な需給悪化懸念により、軟調な展開が予想されるが、
直近の安値(1,815円)を割り込まず、ヨコヨコから上昇に転じていくのか、割り込んで下値模索を継続するのか要注目。
以上のことから、
| レベル (⭐(最低)~ ⭐⭐⭐⭐⭐(最高)) | |
| 業績 | ⭐⭐⭐⭐ |
| 株主還元 (配当、株主優待等) | ⭐⭐⭐⭐ |
| 株価モメンタム | ⭐⭐⭐ |
| 流動性 | ⭐⭐ |
| 分売数量 | ⭐⭐ |
| 総合判定 | ⭐⭐⭐ (中立) |
と判断しました。
最後までご覧いただき、ありがとうございました。
※株式投資の実際の売買は、自己判断、自己責任でお願いします。