
こんにちは!
公募増資・売出(以下、PO)の実施を発表した銘柄に関して、POに応募して買った場合、利益を得ることができるのか?直近の経営状況や客観的な指標、株価モメンタム等を踏まえ、総合的に分析しました。
今回は、東証プライムから機械業種のマルマエです。
最後までお付き合いいただけるとうれしいです!
- 公募増資・売出(PO)とは?
既上場企業が新たに発行する株式(公募株式)や既に発行された株式(売出株式)を投資家に取得させることをいいます。
正確には、「PO」は「Public(公開の)Offering(売り物)」の略で、日本語では「公募」と呼ばれます。「公募」とは、「不特定かつ多数の投資家に対し、新たに発行される有価証券の取得の申込を勧誘すること」をいいます。
また、「売出」とは、「既に発行された有価証券の売付けの申込み又はその買付けの申込の勧誘のうち、均一の条件で50人以上の者を相手方として行う」ことをいい、通常は「公募」と「売出」を合わせて「PO」と呼ばれます。
「新規公開株(IPO)」は未上場企業が直接金融市場からの資金調達や知名度・信用力の向上を目的として証券取引所に新規上場するために一般投資家に株式を取得してもらう行為であるのに対して、「公募・売出(PO)」は既に上場していて証券取引所での株式取引が行われている企業が追加の資金調達や大株主の保有株売却などを目的として一般投資家に株式を取得してもらう行為であり、「新規公開株(IPO)」と「公募・売出(PO)」の違いを簡単にいえば、実施する企業が「未上場」か「既上場」かの違いといえます。
POの概要

今回のPOは、公募増資(第三者割当含む)、自己株式の処分、大株主(現社長 前田 俊一氏)からの株式の売出しです。発行価格等決定日や受渡期日、発行数量等は表1のようになっています。
ディスカウント率は、「発行価格等決定日」に決まり、その日の終値から数%です。
ちなみに、直近の主なPOのディスカウント率は、JR西日本(9021) 3.01%、ゆうちょ銀行(6178) 2.08%、デンソー(3387) 3.02%となっており、ほぼほぼ2~5%程度です。
ただ、ディスカウント率が大きいPOもあり、直近では日本電子材料(6855)の9.9%が最大です。
注意点として、どの証券会社でも購入できるわけでなく、主幹事(今回はSMBC日興証券)はじめ、引受人の証券会社で購入申込可能です。
早ければ、5/18(月)の夕刻に、会社側から発行価格等のお知らせが適時開示であります。
このブログ記事も更新しますので、チェックしてくださいね💖
| 発行価格等決定日 | 2026年5月18日(月) |
| 受渡期日 (POで買った場合はこの日から売却可能) | 2026年5月26日(火) |
| ①公募による新株式発行(一般募集) 数量 | 普通株式 200 万株 ※発行済み株式総数(26,106,000 株)の約7.66% |
| ②公募による自己株式の処分(一般募集) 数量 | 普通株式 70 万株 ※発行済み株式総数の約2.68% |
| ③株式の売出し(引受人の買取引受けによる売出し) 数量 | 普通株式 90 万株 ※発行済み株式総数の約3.45% |
| ④株式の売出し(オーバーアロットメントによる売出し) 数量 | 普通株式 54 万株(実施決定(5/18)) ※SMBC日興証券が売出す。 |
| ⑤第三者割当による自己株式の発行 数量 | 普通株式 54 万株(申込のなかった株数は発行されない。) ※SMBC日興証券に割当。 |
| 調達資金手取り概算額(上限) | 約 58.5 億円 |
| 発行価格 | 2,049 円 (5/18決定:終値 2,204 円) |
| ディスカウント率 | 7.03 % (5/18決定) |
| 申込単位数量 | 100 株 |
| 主幹事 | SMBC日興証券 |
【資金調達及び株式売出しの目的】
- 同社グループは現在、半導体・FPD(Flat Panel Displayの略で薄型テレビの総称)等の製造装置に使用される真空チャンバーや電極などの真空部品の製造を行う精密部品事業と、IT機器や半導体装置に使用されるスパッタリングターゲット(真空中でイオン衝突により原子や分子を放出し、基板上に薄膜を形成するための材料)や重力鋳物などの部材を製造する機能材料事業の二つの事業を展開している。
- 同社グループの事業に関連が強い半導体製造装置及び半導体市場においては、2023 年以降は停滞が続いていたが、2025 年末から先端ロジックファウンダリやDRAM(Dynamic Random Access Memoryの略でコンピュータの主記憶装置)向けの投資が再拡大基調になっており、NAND(不揮発性を持つ大容量ストレージ用半導体メモリ)向けの投資計画も示されるようになった。
また、FPD分野においては2025 年半ばからOLED(※1)向けの設備投資が停滞していたが、2026 年は増産基調に戻り、大型液晶ディスプレイ向けの投資計画が再開するなど、2027 年にかけて中国及びインド市場向けで液晶向け投資が再拡大する可能性も高まってきている。
※1:OLED(Organic Light Emitting Diode)
有機材料から作られたLED - このような状況の下、同社グループは以下を重点施策とした中期事業計画“Fusion2028”に基づく成長戦略を着実に推進していく。
- 新素材・新技術の創出で顧客ニーズを取り込む
半導体製造工程のクライオエッチング(※2)に必要な低温対応素材の開発や、絶縁性の高いコーティングの開発を進める。
※2:クライオエッチング
極低温下でウェーハを加工する高精度ドライエッチング技術 - 消耗品受注拡大で安定成長を狙う
エッチング装置やCVD(※3)装置において、真空中で使用される高付加価値な消耗品であるESC(※4)や電極類の生産に必要な技術力を高め、受注を拡大する。結果として、半導体設備投資のみに左右されず、安定成長できる経営を目指す。
※3:CVD(Chemical Vapor Deposition:化学気相成長)
気体状の原料を用いて基板表面に薄膜を成長させる成膜技術
※4:ESC(Electro Static Chuck)
真空チャンバー内にてシリコンウェハーを静電気の力で吸着・固定する部品
- 新素材・新技術の創出で顧客ニーズを取り込む
- 今般の調達資金は、上記取組みをさらに推進すべく、半導体・FPD分野及び消耗品分野への拡大に向けた生産能力増強を目的とする設備投資資金、KMAC社の株式取得及びKMAC社の運転資金見合いの借入金の返済資金の一部に充当する予定。
これにより、同社の中長期的な成長及び収益力の強化を図ると共に、景気変動に伴う大幅な需要の変動に対応できる財務基盤を確立することを目指す。 - また、今回の資金調達と同時に株式売出しを実施することにより、同社株式の分布状況の改善及び流動性の向上を図るとともに、TOPIXの選定基準を踏まえ、浮動株比率の改善等を通じて、企業価値を一層高められるよう取り組んでいく。
としています。
【調達資金の使途】
今回の一般募集及びおよび本第三者割当増資の手取概算額合計上限約58.5億円については、
- 金額:20億円、時期:2028年8月末まで
精密部品事業の生産設備取得及び生産設備投資 - 金額:15億円、時期:2028年8月末まで
機能材料事業の生産設備及び工場改修 - 金額:約23.5億円、時期:2027年8月末まで
長期借入金の返済
に充当する予定です。
【新株式の発行数量/流動性】
今回の新株式の発行数量は、発行済み株式総数の最大約9.73%(第三者割当を含む)で、自己株式の処分数量(発行済み株式総数の約2.68%)と合わせると、希薄化率は最大12.4%、
株式の売出数量は、発行済み株式総数の約3.45%で、それぞれ、
- 直近の新株式の発行をしたPOの発行株数比率(最大)は、住友ファーマ 14.8%、ホットランドHD 22.0%、GMOインターネット 10.9%で、それらと比較すると中規模の新株式発行(自己株式処分含む)
- 直近の株式の売出のみのPOの売出株数比率(OAを含む)は、シークス 10.0%、大同メタル工業 13.1%、持田製薬 3.64%で、それらと比較すると小規模の売出し
です。
新株式の発行と自己株式の処分は1株利益の希薄化、株式の売出しは短期的な需給悪化につながりますので、短期的に株価を押し下げる可能性があります。
また、この銘柄の直近の出来高(売買が成立した株の数量)の5日平均は10,336百株、25日平均は9,528百株(5/8時点)で、流動性は高い水準です。(1日 1,000百株を平均的な水準としています。)
どんな会社?

半導体や液晶パネル、PC、スマートホンのFPD(フラットパネルディスプレイ)製造装置の心臓部である真空パーツを製造・販売している会社です。
同社の事業は「精密部品事業」と「機能材料事業」の2つのセグメントがあり、それぞれ、
- 精密部品事業
半導体製造装置部品、FPD製造装置部品等 - 機能材料事業
IT器材、半導体装置部材、基礎素材等
を製造・販売しています。
2025年8月期通期のセグメント別売上高構成比は、
- 精密部品事業 67.6%
- 機能材料事業 32.4%
となっており、「精密部品事業」が7割弱を占めています。
直近の経営概況

【2026年8月期2Q(2025年9月~2026年2月)の経営成績】
(2026年4月3日発表:日本基準(連結))
| 決算期 | 売上高 [億円] (前年 同期比 増減率 [%]) | 営業 利益 [百万円] (同) | 経常 利益 [百万円] (同) | 親会社株主 に帰属する 当期純利益 [百万円] (同) |
| 2025年8月期 3Q累計(非連結) | 39.1 (91.7) | 952 (黒字 転換) | 944 (黒字 転換) | 664 (黒字 転換) |
| 2026年8月期 3Q累計 ※5 | 87.1 (2.2倍) | 1,568 (64.7) | 1,466 (55.2) | 1,671 (2.5倍) |
| 2026年8月期 通期会社予想 (2026年2月20日 修正) | 177 (55.2) | 3,200 (52.1) | 3,000 (54.9) | 2,700 (99.1) |
| 通期予想に対する 2Qの進捗率[%] | 49.2 | 49.0 | 48.8 | 61.8 |
※5:2025年8月期3Qより四半期連結財務諸表を作成しているため、対前期増減率については非連結決算と比較。
前期は非連結決算だったため単純比較はできませんが、表2のように、前年同期比 増収増益で、売上高は2.2倍、利益面は6割弱増~2.5倍でした。
今期(2026年8月期)通期の業績は、2026年2月に上方修正(表4参照)しており、前期比 増収増益で、売上高は6割弱増、利益面は5割強増~2倍を予想しています。
その通期予想に対する進捗率は、2Q終了時点で、売上高は5割でそこそこ、利益面は営業利益と経常利益は5割弱でそこそこ、純利益は6割強で順調です。
【2026年8月期2Qの状況、経営成績の要因】
同社グループの事業に関連が強い半導体製造装置市場は、2026年以降、先端ロジックファウンダリやDRAM向けの投資が急拡大しており、NAND向けの投資計画も出始めました。
さらに、中国市場向けも好調が継続する見通しです。
FPD分野は、2026年に入り中国向けを中心に設備投資が増加しています。
これらの環境下で、売上高は半導体分野が急増しました。
損益面は、半導体の回復で改善しており、前期末比で受注損失引当金等が36百万円減少しました。
以上により、表2の数値の前年同期比 増収増益(前期(非連結決算)との比較)となりました。
【セグメント別の業績】
セグメント別の業績は表3の結果となりました。
| セグメント | 売上高 [百万円] | セグメント 利益 [百万円] |
| 精密部品 | 3,931 | 825 |
| 機能材料 | 4,779 | 744 |
セグメント別の状況は以下です。
<精密部品事業>
半導体分野では、半導体工場の高稼働と製造装置市場の回復に伴い業績は急回復し、売上高も好調なうえ、受注額は四半期としては過去最高を更新しました。
FPD分野は、売上高は停滞しましたが、OLED向けの受注が急回復しています。
その他分野では主だった動きはありませんでした。
費用面は、FPD分野の停滞により材料購入量が減少したことに加え、外注加工費等の変動費も減少しました。
一方、労務費は人員増及び報酬水準の引き上げにより増加しています。
製造原価における減価償却費は、生産設備の償却方法を定額法へ変更した影響により減少しました。
また、受注損失引当金及び棚卸資産評価損が減少しました。
<機能材料事業>
(IT機材分野)
半導体ターゲット向けが好調に推移しました。
背景としては、アルミターゲットが使用されるレガシーロジックの他、メモリ向けでも消耗が多い部分に使用されており、昨今のHBM DRAM(※6)生産の活況に合わせ需要が伸びています。
※6:HBM(High Bandwidth Memory)
高速かつ広帯域なデータ転送を可能にする3D積層型DRAMメモリ
また、IT器材分野ではCVD工程向けの消耗品材料も受注しており、そちらも需要が好調に推移しました。
(半導体装置部材分野)
市場の回復に伴い顧客在庫の調整が速やかに進み、急増する受注に対応するための増産体制を整備しました。
(基礎素材分野)
同分野では電解コンデンサ用材料や、ハードディスク記憶装置(HDD)用材料、あるいは小口素材販売を行っています。
電解コンデンサやHDD用材料では顧客圧延メーカーの設備停止を伴う改修工事等の影響があり、一時的な停滞がありましたが、ハードディスクの需要増加もあって好調さが続いています。
また、小口販売においては、市場回復の影響で受注が好転し始めました。
【財政面の状況】
<自己資本比率>(自己資本(総資本-他人資本)÷総資産)×100)
2026年8月期2Q末時点で36.2%と前期末(32.1%)から4.1ポイント上昇しています。
負債と純資産の主な増減は以下となっています。(単位:百万円)
- 負債 △311
- 流動負債 +411
(内訳)買掛金 +309、未払法人税等 +199、その他流動負債 +55、短期借入金 △150
- 固定負債 △722
(内訳)長期借入金 △676、役員退職慰労引当金 △35
- 流動負債 +411
- 純資産 +1,473
- 株主資本 +1,379
(内訳)利益剰余金 +1,355
- 株主資本 +1,379
自己資本比率の数値としては問題ないレベルです。(20%以上を安全圏内としています。)
<キャッシュ・フロー>2026年8月期2Q累計のキャッシュ・フロー(以下、CF)の状況
- フリーCF(営業活動によるCFと投資活動によるCFを合計した金額 ※7)2,020百万円の収入
- 営業活動によるCF 1,556百万円の収入
- 投資活動によるCF 464百万円の収入
※7 フリーCFの説明:
- プラスの場合:会社が自由に使える資金が増える。
- マイナスの場合:会社が自由に使える資金が減る。
営業活動によるCFの主な内訳(百万円):
- 税金等調整前中間純利益 2,480
- 減価償却費 555
- 補助金収入 △957
投資活動によるCFの主な内訳(百万円):
- 有形固定資産の取得による支出 △491
- 無形固定資産の取得による支出 △1
- 補助金の受取額 957
【今期(2026年8月期)通期連結業績予想の修正】
2026年2月に、2026年8月期通期の業績予想を前回予想と比べ、売上高は微増、利益面は1割強~6割弱の増額修正をしています。
2026年3月期通期の業績予想は表4です。
| 売上高 [億円] | 営業 利益 [百万円] | 経常 利益 [百万円] | 親会社株主に 帰属する 当期純利益 [百万円] | 1株当たり 当期純利益 [円] | 1株当たり 年間配当金 [円] | |
| 前回(2025/10/10) 発表予想 | 172 | 2,800 | 2,600 | 1,700 | 134.26 | 28 |
| 今回修正予想 | 177 | 3,200 | 3,000 | 2,700 | 213.09 | 38 |
| 増減額 | 5 | 400 | 400 | 1,000 | ー | 10 |
| 増減率[%] | 2.9 | 14.3 | 15.4 | 58.8 | ー | 35.7 |
修正の理由は、
- 半導体製造装置市場環境の継続的改善が見込まれることから、売上高は増加する見通しとなった。
また、2026年1月29日に発表した補助金収入による特別利益の発生があったことと、当初想定に比べ売上高が増加する事に加え、利益率の高い受注が増加傾向で利益率も改善する見込みとなった。
としています。
また、同社は、株主への利益還元を経営の重要課題の一つと認識しており、長期的な視野に立った投資の実施とともに、経営成績及び財務状況を総合的に勘案し、配当による安定的な利益還元に努める方針であり、
現中期事業計画の期間中において配当性向の目標を35%以上としています。
上記の方針に基づき、2026年8月期業績予想の修正を踏まえ、年間配当予想を1株当たり28円から38円(10円増配)へと修正することとしています。
株価指標と動向

【2026/5/8(金)終値時点の数値】
- 株価:2,565円
- 時価総額:669億円
- PER(株価収益率(予想)):24.0倍
PERは、同業で時価総額が近い、平田機工(6258) 18.8倍、CYBERDYNE(7779) 334倍、タツモ(6266) 18.5倍と比較すると、中間的な水準です。
- PBR(株価純資産倍率):6.75倍
- 信用倍率(信用買い残÷信用売り残):3.64倍
- 年間配当金(予想):38円(年2回 2月 19円(2026年4月1日付1/2分割後換算)、8月 19円)、利回り:1.48%(配当性向 35.6%)
配当利回りは1.48%で、東証プライムの単純平均2.21%(5/8時点) と比較すると低い水準です。
表5のように、直近5年間の配当金は、1株当たり12~24円(2026年4月1日付1/2分割後換算)で推移しており、
配当性向は、30%台~1,900%でばらつきが大きいです。
| 決算期 | 1株当たり 年間配当金 (2026年4月1日付 1/2分割後換算) [円] | 配当性向 [%] |
| 2021年8月期 | 12 | 34.0 |
| 2022年8月期 | 24 | 33.7 |
| 2023年8月期 | 18 | 64.4 |
| 2024年8月期 | 15 | 1,935 |
| 2025年8月期 | 20 | 37.3 |
この会社は、
株主に対する利益還元は、重要な経営施策の一つとして認識しており、経営成績及び財務状態を勘案しつつ、配当による株主への利益還元に努めることとしています。
配当金の計算は配当性向の考えを取り入れており、現中期事業計画の期間中(2028年8月期まで)は、配当性向の目途を35%以上とすることを目標としています。
また、中間配当と期末配当の年2回の剰余金の配当を行うことを基本方針としています。
【株主優待】
この会社は株主優待があり、毎年8月末に200株以上を6か月以上継続保有の場合、2,000円相当のクオカードが進呈されます。
200株を6カ月以上継続保有の場合、配当金+株主優待(2,000円相当)で利回りは1.87%となります。
個人投資家にとってはうれしい内容ですね!
【直近の株価動向】
<週足チャート(直近2年間)>
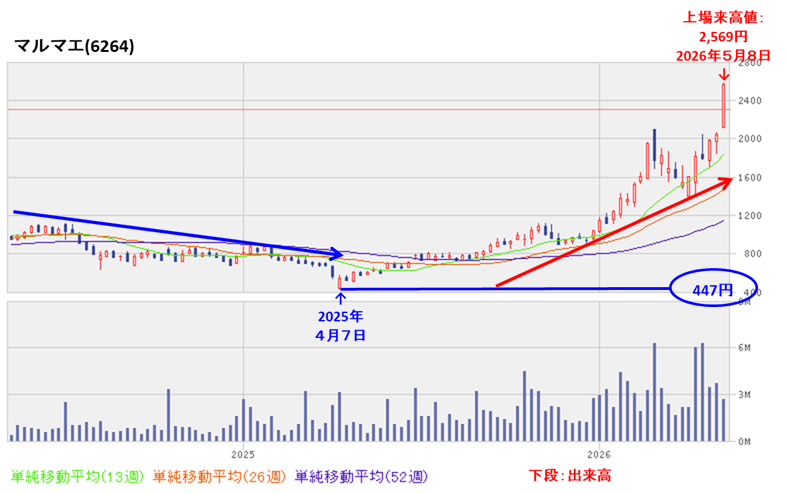
2025年4月に安値(447円)をつけるまでは下落基調で推移しましたが、その後は高値切り上げ安値切り上げの上昇トレンドで推移し、
特に2026年に入ってからは急上昇しており、5月に株式分割後の実質上場来高値(2,569円)をつけています。
<日足チャート(直近3か月間)>
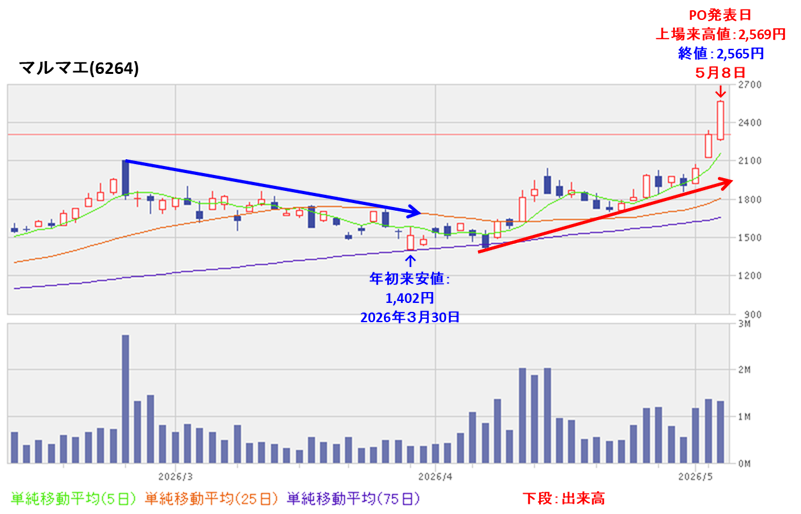
今年3月下旬に年初来安値(1,402円)をつけるまでは下落基調で推移しましたが、
その後は、高値切り上げ安値切り上げの上昇基調で推移し、PO発表日(5/8)に上場来高値(2,569円)をつけました。
そして、PO発表翌営業日(5/11)以降の株価は、POによる1株利益の希薄化と株式の売出しによる短期的な需給悪化懸念で、軟調な展開が予想されますが、
節目の2,000円や25日移動平均線(赤線)を割り込まず、再び上場来高値を更新していくのか、割り込んで下値模索をするのか、要注目です。
まとめ

【業績】
- 今期(2026年8月期)2Qの業績は、売上高は半導体分野が急増し、損益面は半導体の回復で改善しており、前期末比で受注損失引当金等が36百万円減少し、
前期は非連結決算だったため単純比較はできないが、前年同期比 増収増益で、売上高は2.2倍、利益面は6割弱増~2.5倍。 - 今期通期予想は、半導体製造装置市場環境の継続的改善が見込まれることから、売上高は増加する見通しとなり、また、補助金収入による特別利益の発生があったことと、当初想定に比べ売上高が増加する事に加え、利益率の高い受注が増加傾向で利益率も改善する見込みで、今年2月に上方修正しており、
前期比 増収増益で、売上高は6割弱増、利益面は5割強増~2倍を見込む。 - その通期業績予想に対する進捗率は2Q終了時点で、売上高は5割でそこそこ、利益面は営業利益と経常利益は5割弱でそこそこ、純利益は6割強で順調。
【株主還元】
- 配当利回り(予想)は、2026年8月期業績予想の修正を踏まえ、年間配当予想を1株当たり28円から38円(10円増配)へと修正され、1.48%(5/8時点)で、東証プライムの単純平均 2.21%(同)と比較すると低い水準。
- 直近5年間の配当金は、1株当たり12~24円で推移(2026年4月1日付1/2分割後換算)しており、
配当性向は、30%台~1,900%でばらつきが大きい。 - 会社の株主還元方針は、配当金の計算は配当性向の考えを取り入れており、現中期事業計画の期間中(2028年8月期まで)は、配当性向の目途を35%以上とすることを目標としている。
- 株主優待があり、毎年8月末に200株以上を6か月以上継続保有の場合、2,000円相当のクオカードが進呈される。
200株を6カ月以上継続保有の場合、配当金+株主優待(2,000円相当)で利回りは1.87%となる。
【流動性・新株式の発行株数】
- 今回の新株式の発行数量は、発行済み株式総数の最大約9.73%(第三者割当を含む)で、自己株式の処分数量(発行済み株式総数の約2.68%)と合わせると、希薄化率は最大12.4%、
株式の売出数量は、発行済み株式総数の約3.45%で、それぞれ、- 直近の新株式の発行をしたPOの発行株数比率(最大)(住友ファーマ、ホットランドHD、GMOインターネット )それらと比較すると中規模の新株式発行(自己株式処分含む)
- 直近の株式の売出のみのPOの売出株数比率(OAを含む)(シークス、大同メタル工業、持田製薬)と比較すると小規模の売出し
新株式の発行と自己株式の処分による1株利益の希薄化懸念と株式の売出しは短期的な需給悪化が、株価を押し下げる要因となる。
- 直近の出来高の5日平均は10,336百株、25日平均は9,528百株(5/8時点)で、流動性は高い水準。
【株価モメンタム】
- 週足ベースの株価は、2025年4月に安値(447円)をつけるまでは下落基調で推移したが、その後は高値切り上げ安値切り上げの上昇トレンドで推移し、
特に2026年に入ってからは急上昇しており、5月に株式分割後の実質上場来高値(2,569円)をつけている。 - 直近の株価は、今年3月下旬に年初来安値(1,402円)をつけるまでは下落基調で推移したが、
その後は、高値切り上げ安値切り上げの上昇基調で推移し、PO発表日(5/8)に上場来高値(2,569円)をつけた。 - PO発表の翌営業日(5/11)以降の株価は、POによる1株当たり利益の希薄化と需給悪化懸念により軟調な展開が予想されるが、
節目の2,000円や25日移動平均線を割り込まず、再び上場来高値を更新していくのか、割り込んで下値模索をするのか要注目。
以上のことから、
| レベル (⭐(最低)~ ⭐⭐⭐⭐⭐(最高)) | |
| 業績 | ⭐⭐⭐⭐⭐ |
| 株主還元 (配当、株主優待等) | ⭐⭐ |
| 株価モメンタム | ⭐⭐⭐⭐⭐ |
| 流動性 | ⭐⭐⭐⭐ |
| 新株式の発行数量 自己株式の処分数量 株式の売出し数量 | ⭐⭐ |
| 総合判定 | ⭐⭐⭐⭐ (買い) |
と判断しました。
最後までご覧いただき、ありがとうございました。
※株式投資の実際の売買は、自己判断、自己責任でお願いします。